この記事の結論(3行)
- 会社が出している予想で計算すると、キオクシアのPERは2.15倍(10〜12月期の会社予想を年換算)。同じ計算でサンディスクは2.83倍、マイクロンは3.90倍。
- 8社のうち数値の会社予想を出しているのはこの3社だけで、いずれも次の四半期の予想。サンディスクとマイクロンは前四半期比12〜13%の増収を見込み、キオクシアは横ばいを見込む。
- 会社予想のない5社は、直近四半期の実績を年換算すると2.6〜5.0倍。8社とも一桁前半で、会社ごとの差はPBRに出る(サムスン電子1.9倍〜サンディスク5.0倍)。
はじめに
2026年11月20日、世界のメモリー株がそろって大きく下げました。キオクシアホールディングス(以下、キオクシア)が11.7%安、韓国のサムスン電子が7.0%安、SKハイニックスが5.9%安、米国のマイクロン・テクノロジーが13.9%安、サンディスクが16.1%安です。
一方で、各社の利益は過去最高の水準にあります。株価が下がって利益が増えれば、PER(株価収益率)は下がります。この記事では、世界の半導体銘柄のうちメモリーを主力とする8社を取り上げ、PERとPBR(株価純資産倍率)を同じ日付・同じ出所で並べます。キオクシアの数字が世界の同業の中でどの位置にあるのかを確かめるのが目的です。
PERは「株価が1株あたり利益の何倍か」、PBRは「株価が1株あたり純資産の何倍か」を示します。この記事のPERは、会社自身が出している業績予想で計算する「会社予想ベース」を基本にします。ただし、メモリー各社は通期の業績予想を出していません。予想を出している会社も、次の四半期の分だけです。そこで、会社が示した次の四半期の予想1株利益を4倍して1年分に直し(年換算)、それで株価を割ります。数値の会社予想を確認できなかった会社は、直近四半期の実績を同じように年換算します。アナリストの予想は使いません。
1. 比べる8社
DRAMとNAND型フラッシュメモリーの大手5社に、台湾の3社を加えました。円換算は1ドル=159.7円、1ウォン=0.120円、1台湾ドル=4.84円(2026年11月20日)で計算しています。
| 会社 | 上場 | 主なメモリー製品 | 時価総額(円換算) | 直近四半期の売上高(円換算) |
|---|---|---|---|---|
| サムスン電子 | 韓国 | DRAM、NAND(ほかにスマホ、家電、受託生産など) | 139.6兆円 | 23.4兆円(全社) |
| マイクロン・テクノロジー | 米国 | DRAM、NAND | 107.5兆円 | 8.7兆円 |
| SKハイニックス | 韓国 | DRAM、NAND | 95.0兆円 | 12.6兆円 |
| サンディスク | 米国 | NAND | 14.4兆円 | 1.8兆円 |
| キオクシアHD | 日本 | NAND | 11.7兆円 | 2.5兆円 |
| 南亜科技(ナンヤ) | 台湾 | DRAM | 4.4兆円 | 0.65兆円 |
| ウィンボンド(華邦電子) | 台湾 | DRAM、NOR型フラッシュ | 2.0兆円 | 0.40兆円 |
| マクロニクス(旺宏電子) | 台湾 | NOR型フラッシュ、NAND | 0.6兆円 | 0.12兆円 |
サムスン電子はメモリー以外の事業も大きい会社です。ただ、2026年7〜9月期は全社の営業利益107.4兆ウォンのうち、半導体のDS部門が106.5兆ウォンを稼ぎました。スマホや家電のDX部門は0.8兆ウォンの営業赤字です。利益の面では、いまのサムスン電子はほぼ半導体の会社と言えます。
中国のメモリー企業は、同じ基準の数字を揃えられなかったので対象にしていません。
2. 会社予想ベースのPER
会社予想を出しているのは3社、いずれも次の四半期だけ
8社のうち、数値の業績予想を出しているのはキオクシア、サンディスク、マイクロンの3社です。3社とも通期の予想はなく、次の四半期の予想だけを出しています。サムスン電子、SKハイニックス、台湾の3社については、数値の会社予想を確認できませんでした。
| 会社 | 予想の対象 | 売上高の予想 | 前四半期比 | 1株利益の予想 | 会社予想ベースのPER |
|---|---|---|---|---|---|
| キオクシアHD | 2026年10〜12月期 | 2兆5,000億円 | +0.8% | 851.11円 | 2.15倍 |
| サンディスク | 2026年10〜12月期 | 122億〜126億ドル | +12% | 7.00ドル | 2.83倍 |
| マイクロン | 2026年9〜11月期 | 615億ドル(±15億ドル) | +13% | 38.15ドル(±1.00ドル) | 3.90倍 |
会社予想ベースのPERは、キオクシアが2.15倍、サンディスクが2.83倍、マイクロンが3.90倍です。次の四半期の予想1株利益を4倍して1年分に直し、それで株価を割っています。
3社の予想で目を引くのは、見通しの差です。サンディスクは前四半期比で約12%、マイクロンは約13%の増収を見込んでいます。マイクロンは2027年度(2026年9月〜2027年8月)について、四半期ごとに増収が続き、過去最高を更新すると説明しています。これに対してキオクシアは、売上収益が0.8%増、最終利益が0.3%増で、ほぼ横ばいの予想です。会社は「データセンター向けの需要が旺盛に推移することが予想されるものの、為替の悪化を見込むことなどから」7〜9月期と同水準を見込む、と説明しています(想定為替レートは7〜9月期の1ドル161円に対して157円)。
キオクシアを今期(2027年3月期)の通期で見ることもできます。上期の実績1,349円に10〜12月期の会社予想851円を足し、1〜3月期も同じ851円と置くと、通期の1株利益は3,052円で、PERは2.39倍です。年換算でも通期でも、会社予想ベースのPERは2倍台前半になります。
会社予想のない5社は、直近四半期の実績を年換算する
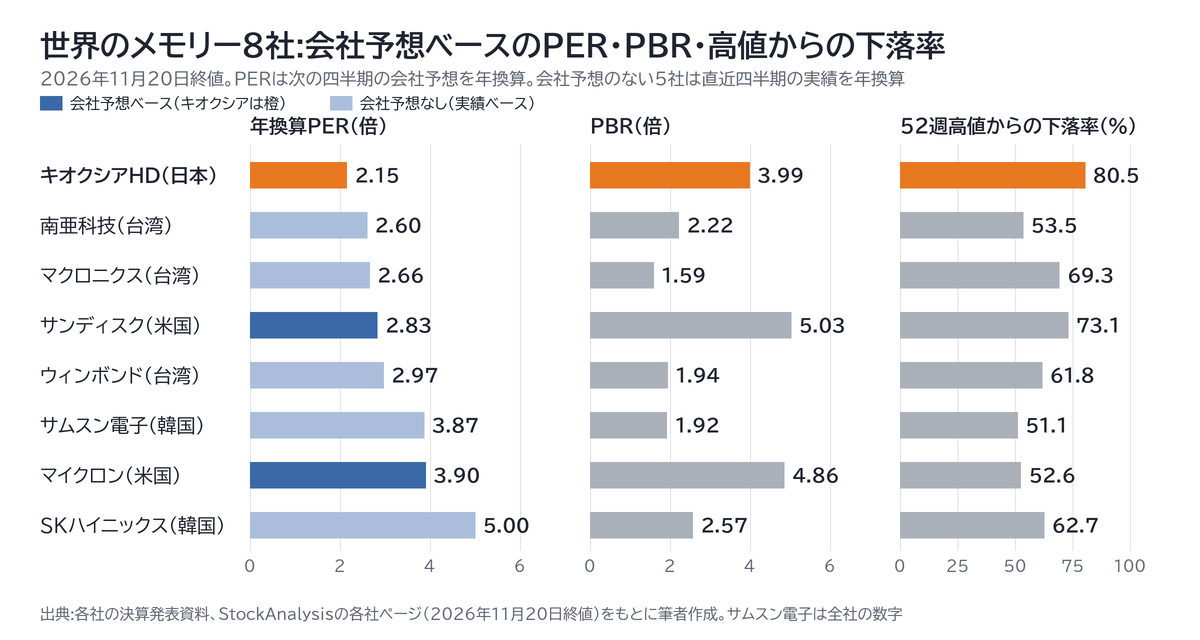
会社予想を確認できなかった5社は、直近四半期(2026年7〜9月期)の最終利益を4倍し、それで時価総額を割りました。会社が発表した実績だけを使った、同じ考え方の年換算です。8社を並べます。
| 会社 | 株価 | 年換算PER(倍) | 計算のもと | PBR(倍) | 52週高値からの下落率 |
|---|---|---|---|---|---|
| キオクシアHD | 7,307円 | 2.15 | 会社予想 | 3.99 | 80.5% |
| 南亜科技 | 264.5台湾ドル | 2.60 | 実績 | 2.22 | 53.5% |
| マクロニクス | 58.9台湾ドル | 2.66 | 実績 | 1.59 | 69.3% |
| サンディスク | 79.24ドル | 2.83 | 会社予想 | 5.03 | 73.1% |
| ウィンボンド | 89.2台湾ドル | 2.97 | 実績 | 1.94 | 61.8% |
| サムスン電子 | 183,100ウォン | 3.87 | 実績 | 1.92 | 51.1% |
| マイクロン | 594.51ドル | 3.90 | 会社予想 | 4.86 | 52.6% |
| SKハイニックス | 1,113,000ウォン | 5.00 | 実績 | 2.57 | 62.7% |
- 年換算PERは2.15〜5.00倍。8社とも一桁前半で、キオクシアの2.15倍が最も低い数字です。
- 会社予想のある3社は、実績ベースより会社予想ベースのほうが低い。直近四半期の実績を同じ基準で年換算すると、キオクシア2.18倍、サンディスク3.20倍、マイクロン4.45倍です。次の四半期に増益を見込むサンディスク(3.20倍→2.83倍)とマイクロン(4.45倍→3.90倍)は下がり、横ばい予想のキオクシア(2.18倍→2.15倍)はほとんど変わりません。
- SKハイニックスの5.00倍は高めに出ている。7〜9月期は最終利益(39.5兆ウォン)が営業利益(83.3兆ウォン)の半分弱にとどまりました。4〜6月期は逆に最終利益が営業利益を上回っていて、営業外の損益で最終利益が四半期ごとに大きく振れています。
- 8社とも52週高値から5割以上下げている。下落率が最も大きいのはキオクシアの80.5%、次がサンディスクの73.1%です。それでも1年前と比べれば、8社とも株価は1.5〜2.6倍の水準にあります。
PERはどの利益で割るかで変わります。キオクシアの場合、直近12か月の実績で割ると4.5倍、アナリスト予想の平均で割ると2.2倍です。この記事では、会社が出した数字だけで計算できる会社予想ベースの2.15倍を使います。
3. 業績:営業利益率は5社が約80%
| 会社 | 売上高 | 前年同期比 | 営業利益 | 営業利益率 | 1年前の営業利益率 |
|---|---|---|---|---|---|
| サムスン電子(全社) | 195.3兆ウォン | 2.3倍 | 107.4兆ウォン | 55.0% | 14.1% |
| SKハイニックス | 104.6兆ウォン | 4.3倍 | 83.3兆ウォン | 79.7% | 46.6% |
| マイクロン(6〜8月) | 542.3億ドル | 4.8倍 | 437.5億ドル | 80.7% | 32.3% |
| キオクシアHD | 2兆4,800億円 | 5.5倍 | 1兆9,947億円 | 80.4% | 19.2% |
| サンディスク | 110.3億ドル | 4.8倍 | 87.8億ドル | 79.6% | 8.3% |
| 南亜科技 | 1,336億台湾ドル | 7.1倍 | 1,069億台湾ドル | 80.0% | 6.0% |
| ウィンボンド | 823億台湾ドル | 3.8倍 | 438億台湾ドル | 53.2% | 17.0% |
| マクロニクス | 242億台湾ドル | 3.0倍 | 129億台湾ドル | 53.4% | 赤字 |
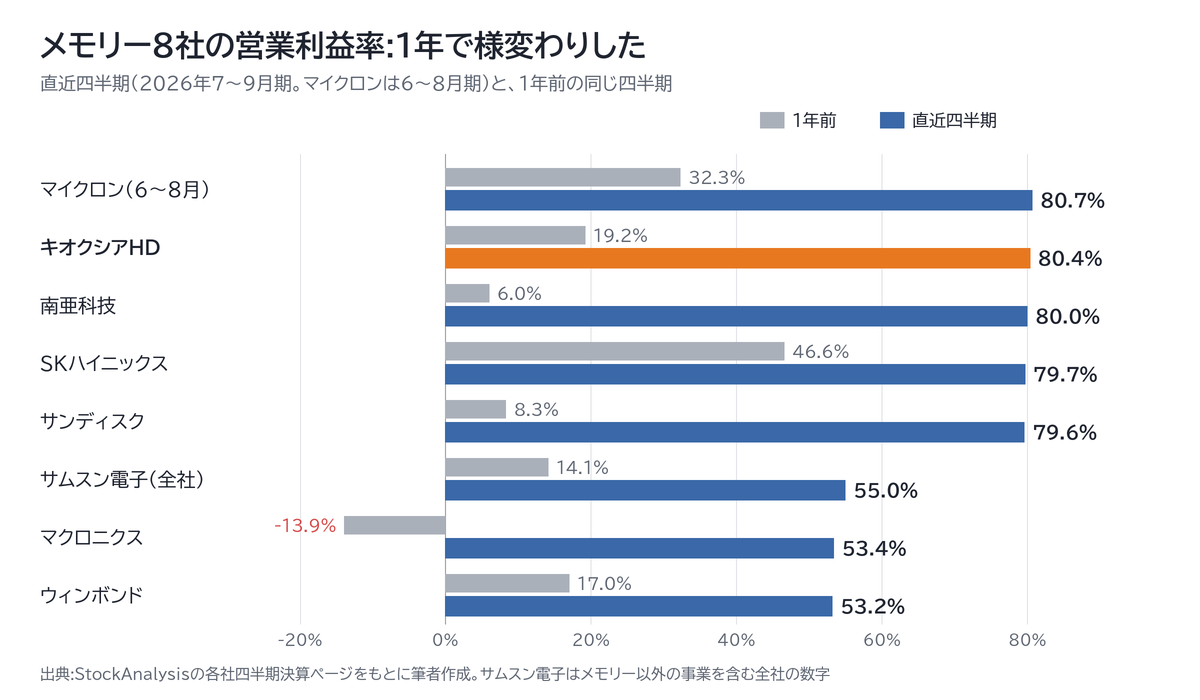
売上高は1年で2.3〜7.1倍になりました。営業利益率は、マイクロン、キオクシア、南亜科技、SKハイニックス、サンディスクの5社が79.6〜80.7%でほぼ横一線です。1年前は6.0〜46.6%とばらついていたので、会社ごとの強みというより、メモリーの価格そのものが利益を決めている状態だと読めます。
サムスン電子の55.0%は全社の数字です。半導体のDS部門だけなら、売上高147.1兆ウォンに対して営業利益106.5兆ウォンで、利益率は72%になります。
4. なぜPERがそろって低いのか
PERが低くなる仕組みは8社とも同じです。利益が1年で数倍から数十倍に増え、株価は年の途中でピークをつけて大きく下げました。キオクシアを例に、株価と四半期の最終利益を並べます。
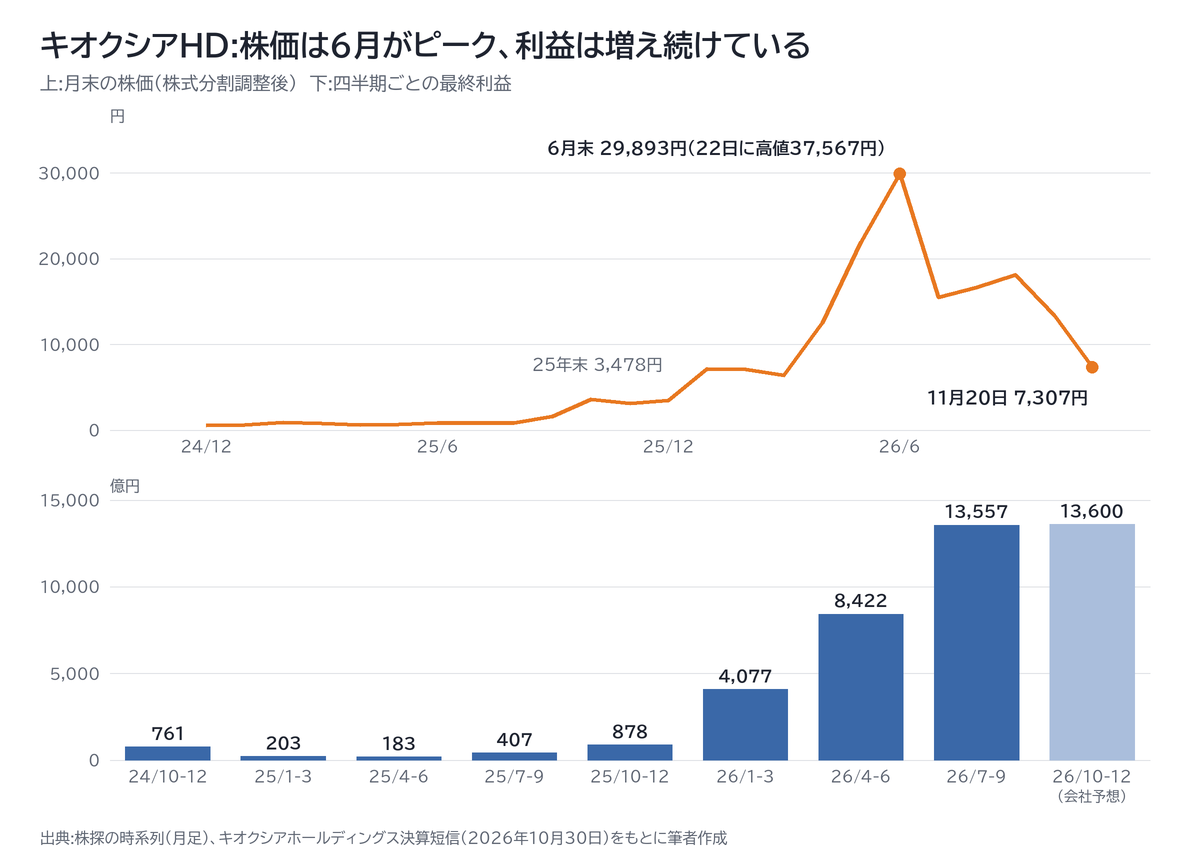
キオクシアの最終利益は、2025年7〜9月期の407億円から2026年7〜9月期の1兆3,557億円へ、1年で33倍になりました。株価は2026年6月22日の37,567円(株式分割調整後)が高値で、11月20日は7,307円です。
会社側は、需要についてはそろって強気です。マイクロンは2027年度に四半期ごとの増収が続くと見ており、サムスン電子も10〜12月期はAI向けの設備投資が続いてメモリー需要が伸びる、という趣旨の説明をしています。キオクシアは10〜12月期を横ばいと見込みますが、理由に挙げているのは為替で、データセンター向けの需要は旺盛に推移するとしています。それでも、3四半期続けて4割〜8割ずつ増えてきたキオクシアの売上が横ばいになる、という予想であることは変わりません。
私見です。会社自身が強気の見通しを出しているのに、年換算PERが8社そろって2〜5倍にとどまっているのは、個別の会社の問題ではなく、市場が「メモリーのこの利益水準は長くは続かない」と見ていることの表れだと思います。営業利益率80%は、1年前の6〜47%と比べても飛び抜けた高さです。利益を押し上げたのが販売価格の上昇である以上、価格が下がり始めれば利益も速く減ります。
5. 差が出るのはPBR
年換算PERが2〜5倍に収まっているのに対して、PBRは1.59倍から5.03倍まで3倍以上の開きがあります。
- PBRが低い組(1.6〜2.6倍):マクロニクス、サムスン電子、ウィンボンド、南亜科技、SKハイニックス
- PBRが高い組(4.0〜5.0倍):キオクシア、マイクロン、サンディスク
PER・PBR・ROE(自己資本利益率)は、おおまかに「PBR=PER×ROE」の関係にあります。PERが同じなら、ROEが高い会社ほどPBRは高くなります。直近12か月の利益で計算したROE(StockAnalysisの値)は、キオクシア143.7%、サンディスク141.2%が飛び抜けて高く、SKハイニックス92.5%、マイクロン88.3%、南亜科技61.6%、ウィンボンド44.4%、サムスン電子41.6%、マクロニクス34.9%と続きます。純資産が小さいところに大きな利益が乗っている会社ほど、ROEもPBRも高くなります。
純資産の厚みは、利益が減る局面で効いてきます。サムスン電子は、現金から有利子負債を引いたネットキャッシュが197.6兆ウォンあり、時価総額の17%にあたります。キオクシアのネットキャッシュは5,946億円で、時価総額の5%です。
私見です。会社予想ベースのPERで見ればキオクシアは8社で最も低いですが、PBRで見ると高い組に入ります。利益が今の水準から減ったとき、PBRが低く純資産の厚い会社は純資産が株価の目安になりやすく、PBRが高い会社はその目安が遠くなります。キオクシアを「PERが低いから割安」と見るなら、PBRが4倍あることもあわせて見ておく必要があると思います。
6. キオクシアとサンディスクを比べる
8社の中でキオクシアに最も近いのは、同じNAND専業で、製造合弁の相手でもあるサンディスクです。
| 項目 | キオクシアHD | サンディスク |
|---|---|---|
| 直近四半期の売上高 | 2兆4,800億円 | 110.3億ドル(約1.8兆円) |
| 直近四半期の最終利益 | 1兆3,557億円 | 81.0億ドル(約1.3兆円) |
| 営業利益率 | 80.4% | 79.6% |
| 時価総額 | 11.7兆円 | 902億ドル(約14.4兆円) |
| 次の四半期の売上高予想(前四半期比) | +0.8% | +12% |
| 会社予想ベースのPER | 2.15倍 | 2.83倍 |
| PBR | 3.99倍 | 5.03倍 |
| 52週高値からの下落率 | 80.5% | 73.1% |
売上高も最終利益もキオクシアのほうが大きいのに、時価総額はサンディスクのほうが2割ほど大きくなっています。PERもPBRもキオクシアのほうが低く、高値からの下落率はキオクシアのほうが大きいです。同じ事業、同じ利益率の2社のあいだでも、キオクシアのほうが低く評価されている、というのが数字の示すところです。
2社の違いが一つあります。会社自身の見通しです。サンディスクは次の四半期に約12%の増収を見込み、キオクシアは横ばいを見込んでいます。これが評価の差をどこまで説明するのかはわかりません。上場市場、株主構成、還元方針といったほかの違いは、今回は調べていません。
おわりに
キオクシアのPERは、会社予想ベースで2.15倍です。東京エレクトロン(会社予想ベースで21.7倍)やアドバンテスト(同23.6倍)と並べると極端に低く見えます。しかし世界のメモリー8社を同じ年換算で並べると、どの会社も2〜5倍でした。キオクシアは最も低いものの、メモリー株のPERは世界中で低くなっています。営業利益率80%という今の利益が続かないと市場が見ているからだ、と私は読んでいます。
会社ごとの違いはPBRに出ます。純資産の厚いサムスン電子やSKハイニックスは2倍前後、キオクシア、マイクロン、サンディスクは4〜5倍です。メモリー株を比べるときは、PERだけでなくPBRと純資産の厚みをあわせて見るのがよいと思います。
次の手がかりは、12月中旬に予定されているマイクロンの9〜11月期決算です。大手5社の中で最初に次の四半期の数字が出ます。会社予想(売上高615億ドル)に対して実績がどうだったか、その次の四半期も増収の予想が続くかが、最初の答え合わせになります。メモリー価格と設備投資の動きは世界の半導体設備投資計画と価格推移に、AI向け需要の出どころであるNVIDIAの決算はNVIDIAの2026年8〜10月期決算にまとめています。
※本記事は2026年11月20日終値と、同日までに公表された決算資料に基づいて筆者が整理したものです。PERやPBRは情報サイトによって計算方法が異なり、数字が少しずつ違います。会社予想ベースのPERは、次の四半期の会社予想を4倍した年換算によるもので、通期の会社予想にもとづく数字ではありません。円換算は記事中の為替レートによる概算です。特定の銘柄の売買を勧めるものではありません。
出典・参考
- StockAnalysis サムスン電子、SKハイニックス、マイクロン、キオクシアHD、サンディスク、南亜科技、ウィンボンド、マクロニクスの統計ページ、四半期決算ページ(2026年11月21日閲覧、株価は11月20日終値)
- Micron Technology Fiscal Q4 2026 Earnings Deck(2026年9月30日。2026年9〜11月期の会社予想)
- Sandisk Corporation Sandisk Reports Fiscal First Quarter 2027 Financial Results(2026年10月29日、米証券取引委員会への提出資料。2026年10〜12月期の会社予想と株式分割)
- Samsung Newsroom Samsung Electronics Announces Third Quarter 2026 Results(2026年10月29日)
- キオクシアホールディングス 2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)(2026年10月30日)
- ネイバー証券(サムスン電子、SKハイニックスのPER・PBR・終値)、台湾証券取引所 OpenAPI(台湾3社のPER・PBR・終値)、株探 キオクシアホールディングス(285A)、米国株 マイクロン、サンディスク(照合用、2026年11月21日閲覧)
- 為替レート:ExchangeRate-API(2026年11月20日更新分)