この記事の結論(3行)
- JTの調整後営業利益は2024年度7,426億円から2026年度見込1兆790億円へ。伸びの中身は値上げ(単価差/Mix)とM&Aで、販売数量はほぼ横ばい。
- 海外の稼ぎは、1999年のRJRインターナショナル、2007年のギャラハー、2024年のVector Groupと買収で積み上げたもの。たばこ事業の利益の47%を、ロシア・トルコ・米国などのEMAクラスターが稼ぐ。
- 11月5〜6日の大統領令でロシア法人7社が一時管理下に入った。JTの開示ではロシアは調整後営業利益の約25%。ロシアを分けると、利益は4つの地域にほぼ4分の1ずつ分かれる(筆者試算)。
はじめに
JT(日本たばこ産業、2914)は2025年度に過去最高益を出し、2026年10月29日の第3四半期決算で通期見込を再び上方修正しました。その1週間後、ロシアのプーチン大統領がJTのロシア法人を「一時管理」下に置く大統領令に署名し、株価は2営業日連続のストップ安で7,769円から5,269円まで下げました。
本稿では、JTの成長が何でできているか、その土台になったM&A、そして利益をどの地域で稼いでいるかを、決算資料の数字で整理します。
1. 成長の中身 ― 数量ではなく値上げ
| 億円 | 2024年度 | 2025年度 | 2026年度 会社見込 |
|---|---|---|---|
| 売上収益 | 30,567 | 34,677 | 39,030 |
| 調整後営業利益 | 7,426 | 9,022 | 10,790 |
| 営業利益 | 3,142 | 8,670 | 10,410 |
| 当期利益 | 1,727 | 4,991 | 6,620 |
| 1株配当 | 194円 | 234円 | 272円 |
2024年度の営業利益が小さいのは、カナダの健康訴訟の和解に備えた引当金3,756億円を計上したためです。調整後営業利益で見ると、会社見込どおりなら2年で約1.45倍になる計算です。
増収の内訳を見ます。2025年度の自社たばこ製品売上収益は為替一定で14.6%増えました。単価差/Mixが+2,988億円、数量差が+1,081億円で、数量差にはVector Groupの買収効果が含まれます。2026年1〜9月は単価差/Mixが+2,315億円、数量差は▲227億円、総販売数量は0.3%減でした。足元の増益は、紙巻たばこの値上げでほぼ説明できます。
加熱式のPloomは1〜9月の販売数量が39.6%増と伸びています。ただしRRP(リスク低減製品)関連売上収益は1,193億円で、自社たばこ製品売上収益の4%強です。利益の柱はまだ紙巻です。
2. M&Aの歴史 ― 買収で作った海外事業
| 時期 | 対象 | 規模 | 得たもの |
|---|---|---|---|
| 1999年5月 | 米RJRナビスコの米国外たばこ事業 | 約9,400億円 | Winston、Camel。海外事業(JTI)の母体 |
| 2007年4月 | 英ギャラハー | 約2兆2,500億円 | 英国・欧州・ロシアの基盤 |
| 2016年1月 | Natural American Spiritの米国外事業 | 約50億ドル | プレミアムブランド |
| 2016〜2018年 | フィリピン、インドネシア、エチオピア、ロシア(ドンスコイ・タバク)、バングラデシュの現地メーカー | フィリピンは468億ペソ(報道) | 新興国の数量と販路 |
| 2024年10月 | 米Vector Group | 約24億ドル(約3,780億円) | 米国の紙巻シェア8.4%(2025年度) |
| 2026年10月 | Scandinavian Tobacco Groupの刻みたばこ2ブランド | 1.76億ユーロ(約326億円) | ドイツ中心の刻みたばこ |
大型2件で世界的なブランドと販路を手に入れ、2016年以降は新興国の現地メーカーと米国を買い足した、という流れです。一方で事業の絞り込みも進めました。2015年に飲料事業から撤退し、2025年には医薬事業を塩野義製薬に承継しています。いまのJTは「たばこ+加工食品」の会社で、加工食品の調整後営業利益は年80億円台です。
買収は負の遺産も連れてきます。カナダの訴訟は、RJRから引き継いだ現地子会社JTI-Macdonaldのものでした。そしてロシア事業も、RJRインターナショナル、ギャラハー、ドンスコイ・タバクという買収の積み重ねでできています。
3. 利益の地域別構成 ― EMAが47%
JTはたばこ事業を3つのクラスターで開示しています。Asia(日本、フィリピン、台湾など)、Western Europe(イタリア、英国、スペインなど)、EMA(東欧、中近東、アフリカ、トルコ、南北米、免税)です。
| 調整後営業利益(億円) | 2024年度 | 2025年度 | 構成比 | 2026年1〜9月 | 構成比 |
|---|---|---|---|---|---|
| Asia | 2,196 | 2,246 | 23.6% | 2,531 | 25.2% |
| Western Europe | 2,571 | 2,776 | 29.2% | 2,760 | 27.5% |
| EMA | 3,150 | 4,500 | 47.3% | 4,763 | 47.4% |
| たばこ事業計 | 7,918 | 9,522 | 100% | 10,054 | 100% |
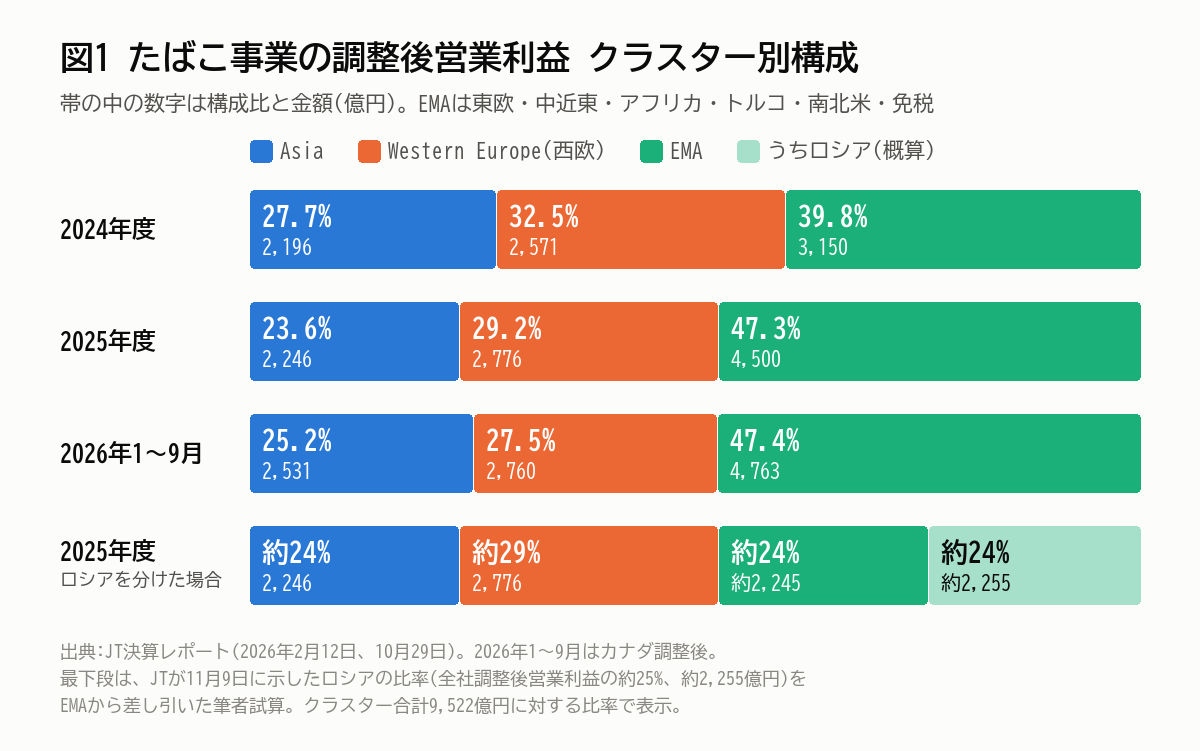
EMAが成長の大半を担っています。2025年度のたばこ事業の増益1,604億円のうち、1,350億円(84%)がEMAでした。Vectorの買収、トルコでのシェア伸長、各国での値上げが重なった結果です。EMAは自社たばこ製品売上収益でも約5割、販売数量では約6割を占めます。
西欧は値上げで数量減を埋める市場です。2026年1〜9月の総販売数量は3.9%減、英国は15.0%減でした。為替一定の利益は0.6%増で、円安を除くとほぼ横ばいです。
Asiaは足元で回復しています。1〜9月の利益は29.6%増。日本ではPloomの加熱式カテゴリ内シェアが17.0%まで上がりました。
そしてロシアです。JTはこれまでロシア単独の損益を開示していませんでした。11月9日の発表によると、ロシアは売上収益の約10%(2025年度で約3,467億円)、調整後営業利益の約25%(同約2,255億円)を占めます。EMAの利益4,500億円の約半分がロシア、という計算になります。図1の最下段のとおり、ロシアを分けると利益は4つの地域にほぼ均等に分かれます。販売数量では1〜9月の599億本で全体の13.7%ですから、数量の割に利益の厚い市場でした。
| 主要市場 | クラスター | シェア | 総販売数量(前年同期比) |
|---|---|---|---|
| 日本 | Asia | 40.6% | +1.5% |
| フィリピン | Asia | 50.2% | ▲0.4% |
| 英国 | Western Europe | 43.8% | ▲15.0% |
| イタリア | Western Europe | 23.6% | ▲1.9% |
| ロシア | EMA | 紙巻内41.0% | ▲3.6% |
| トルコ | EMA | 31.5% | +4.0% |
| ルーマニア | EMA | 25.3% | ▲5.9% |
| 米国 | EMA | 紙巻内8.6% | ▲0.3% |
米国を除けば、主要市場で2〜5割のシェアを持っています。数量が減っても値上げを通せるのは、この地位があるからです。
4. ロシアを除いて考える
大統領令は11月5日に製造会社など4社、6日に販売会社など3社を対象とし、ロシアの全7法人が一時管理下に入りました。所有権はJTに残りますが、経営と資金の動きはロシア側の管理者が握ります。JTは9日、現時点では通常どおり事業を継続していると発表し、業績への影響は精査中としました。
| 項目 | 数値 | 備考 |
|---|---|---|
| ロシア事業の資産(のれん含む) | 約1兆5,000億円 | 総資産の約18%。うち現預金約3,600億円、負債約2,000億円(2026年9月末) |
| ロシアを除く調整後営業利益 | 約6,767億円 | 2025年度9,022億円−約2,255億円 |
| 株価5,269円のPER / 配当利回り | 14.1倍 / 5.2% | 会社見込EPS372.88円、配当272円。ロシアを含む |
| 利益が4分の3になった場合 | PER約19倍 / 利回り約4.0% | EPS約280円、配当性向75%で配当約210円と仮定 |
私見です。株価は2日で32%下げました。下落前のPERは約21倍でしたから、利益が4分の3になる前提でも、いまの株価は当時より低い倍率です。市場はロシアの利益を失う前提をすでに織り込んだと読めます。ただ、支配を失ったと判断して連結から外す場合や、のれんを減損する場合の一時損失は、この試算に入っていません。資産から負債を引いた約1兆3,000億円は、資本合計4兆1,501億円の約3割にあたります。
今後の確認点は3つです。第一に、連結の扱いと減損の有無。第二に、配当性向75%の方針のもとで272円を維持するのか。第三に、ロシア以外のEMA(トルコ、米国、ルーマニア、免税)と値上げの持続力です。ロシアを除いた利益が年6,000億円台後半で伸び続けるなら、評価の軸はそちらに移ります。
おわりに
JTの成長は、買収で手に入れた市場で値上げを通す力に支えられてきました。その構図は地域別の利益にそのまま表れており、EMAが半分近くを稼ぎ、その半分がロシアでした。M&Aは時間を買う手段ですが、買った国のリスクも一緒に引き受けます。カナダの訴訟に続き、ロシアでその請求書が届いた形です。次の決算では、全社の増益率よりも「ロシアを除いた地域別の利益」を先に見たいと考えています。
※本記事は公表資料と報道に基づく情報提供であり、特定の株式への投資を勧誘するものではありません。ロシア事業をめぐる状況は流動的で、数値は2026年11月9日時点のものです。投資判断はご自身の責任で行ってください。
出典・参考
- JT「2026年度 第3四半期 決算レポート」(2026年10月29日)、「2025年度 決算レポート」(2026年2月12日) ― 業績、クラスター別実績、通期見込
- JT「沿革」、JTプレスリリース(2026年7月23日) ― 買収・事業承継の時期、刻みたばこブランドの取得
- 日本経済新聞「JT、ロシア事業『現時点で継続』」(2026年11月9日)、共同通信「JT株、連日ストップ安」 ― ロシアの比率、資産規模、株価
- OANDA証券「JTのロシア事業の一時管理を図解」 ― 大統領令の対象、一時管理の仕組み
- The社史「RJRナビスコ米国外たばこ事業の買収」、同「ギャラハー買収」、Freshfields(Vector Group買収)、Tobacco Reporter(Natural American Spirit) ― 買収金額