※2026年11月15日時点の公開情報にもとづいています。
この記事の結論(3行)
- タマホームの四半期損益は、2025年5月期以降の9四半期すべてで「1Q・3Qは営業赤字、2Q・4Qは営業黒字」です。1Qの赤字だけでは通期を判断できず、前年同期と比べる必要があります。
- 2027年5月期1Qは売上高276億円、営業損失45.6億円で、前年同期をやや下回りました。通期の営業利益計画75億円を達成するには、2Q〜4Qで前期(82.8億円)を約38億円上回る120.6億円が必要です。
- 保険代理業を含む金融事業のセグメント利益は年2.5億円(2026年5月期)で、すべて失われても計画比で約3.4%です。信頼の低下や調査費用などの間接的な影響は、現時点では見積もれません。
はじめに
タマホーム(1419)は2026年10月13日に2027年5月期第1四半期(2026年6〜8月)の決算を発表しました。売上高は276億円(前年同期比5.1%減)、営業損失は45.6億円で、前年同期(44.4億円の損失)から赤字幅がわずかに広がりました。
一方、同社は11月14日、火災保険金の不正請求問題を受けて保険代理業を廃業する方針を明らかにしたと報じられています。本稿では、①四半期損益の推移、②保険代理業を含む「金融事業」の収益規模、の2点を数字で整理します。
1. 通期業績の概観
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益※ |
|---|---|---|---|---|
| 2024年5月期 | 2,477億円 | 125.9億円 | 128.8億円 | 87.5億円 |
| 2025年5月期 | 2,008億円 | 41.1億円 | 37.9億円 | 14.8億円 |
| 2026年5月期 | 1,977億円 | 38.4億円 | 37.6億円 | 12.1億円 |
| 2027年5月期(会社予想) | 2,300億円 | 75億円 | 67億円 | 40億円 |
2025年5月期は、前の期(売上高約2,477億円、営業利益約126億円)から大幅な減収減益となりました。同社や報道は主な要因として工期遅延を挙げています。2026年5月期も売上高・営業利益ともに小幅に減っており、回復は数字の上ではまだ確認できていません。会社は2027年5月期に営業利益のほぼ倍増を計画しています。
2. 四半期損益:はっきりした季節性
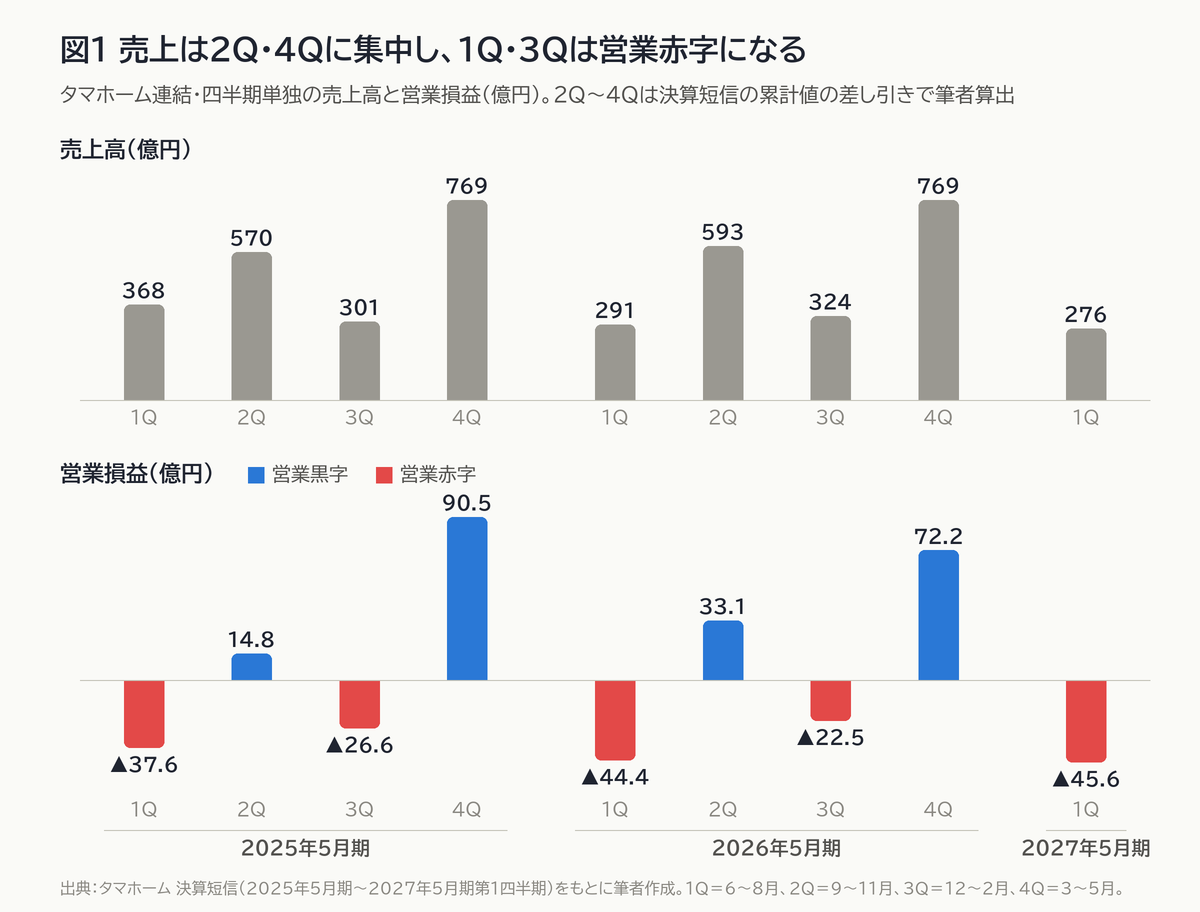
四半期単独に分けると、パターンは明確です。
- 2Q(9〜11月)と4Q(3〜5月)に売上が集中し、営業黒字になる
- 1Q(6〜8月)と3Q(12〜2月)は売上が300億円前後にとどまり、営業赤字になる
この9四半期で例外はありません。会社も決算短信で、住宅事業の売上高が第4四半期に偏る傾向があり、相対的に第1四半期の売上高が低くなると説明しています。人件費などの固定費は四半期ごとにほぼ均等にかかる一方、売上計上は引渡しが多い時期に偏るため、売上の少ない四半期が赤字になると考えられます(赤字になる理由は筆者の推察です)。
なお、その前の2024年5月期は1Qが営業黒字(13.8億円)で、赤字は3Q(15.5億円の損失)だけでした。1Qと3Qがそろって赤字になるのは、売上の水準が下がった2025年5月期以降です。
図1の数値を表で見る
| 四半期 | 売上高 | 営業損益 |
|---|---|---|
| 2025年5月期 1Q | 368億円 | ▲37.6億円 |
| 2025年5月期 2Q | 570億円 | 14.8億円 |
| 2025年5月期 3Q | 301億円 | ▲26.6億円 |
| 2025年5月期 4Q | 769億円 | 90.5億円 |
| 2026年5月期 1Q | 291億円 | ▲44.4億円 |
| 2026年5月期 2Q | 593億円 | 33.1億円 |
| 2026年5月期 3Q | 324億円 | ▲22.5億円 |
| 2026年5月期 4Q | 769億円 | 72.2億円 |
| 2027年5月期 1Q | 276億円 | ▲45.6億円 |
したがって、1Q単体の赤字だけで通期を判断するのは適切ではありません。比べるべきは前年同期です。
| 四半期 | 2025年5月期 | 2026年5月期 | 2027年5月期 |
|---|---|---|---|
| 1Q 売上高 | 368億円 | 291億円 | 276億円 |
| 1Q 営業損益 | ▲37.6億円 | ▲44.4億円 | ▲45.6億円 |
1Qで比べると、売上高は2年連続で減り、営業赤字は2年連続で広がっています。セグメント別では、住宅事業の売上高が142.0億円(同11.3%減)、セグメント損失が53.3億円でした。注文住宅の引渡棟数が487棟(同12.4%減)に減ったことが主因と説明されています。一方、戸建分譲の引渡しが325棟(同11.3%増)に増えた不動産事業の売上高は119.8億円(同2.0%増)でした。
通期計画の達成に必要な水準
通期の営業利益計画75億円に対し、1Qを終えた時点で▲45.6億円です。計画を達成するには、残りの2Q〜4Qで合計約120.6億円の営業利益が必要になります。
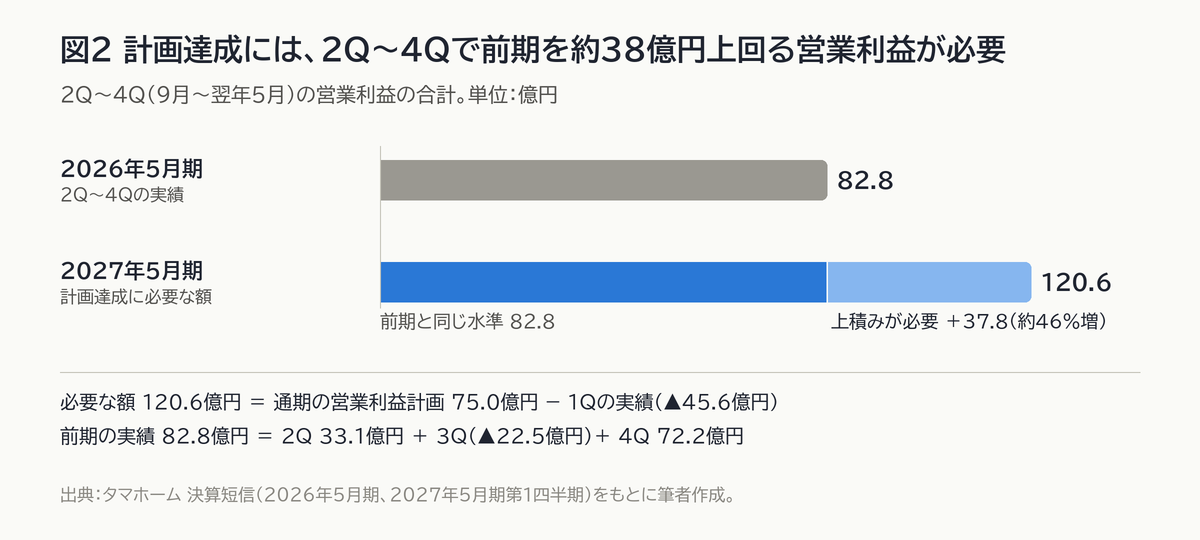
前期(2026年5月期)の2Q〜4Qの合計は約82.8億円(33.1億円−22.5億円+72.2億円)でした。計画達成には、これを約38億円(約46%)上回る必要があります。前期の通期営業利益が38.4億円だったことを考えると、低いハードルではありません。
受注面では、1Qの注文住宅の受注が374億円(前年同期比2.2%減、1,568棟)だったのに対し、戸建分譲は170億円(同38.5%増、505棟)と大きく伸びました。会社は9月の受注についても、注文住宅が前年同月を下回り、戸建分譲が上回ったと説明しています(第1四半期の決算説明資料)。なお、決算短信と決算説明資料には通期計画のセグメント別の内訳は示されておらず、計画が戸建分譲を中心とした回復をどの程度見込んでいるかは、公表資料からは分かりません。
3. 保険収益:「金融事業」で見る
金融事業とは
タマホームのセグメントは「住宅」「不動産」「金融」「エネルギー」の4つです。このうち金融事業は、火災保険・生命保険などの保険代理業と、注文住宅購入者向けのつなぎ融資から成ります。決算短信のセグメント情報では両者が合算されており、筆者が確認した範囲では、保険代理業だけの収益は開示されていません。
手がかりになるのは決算短信の収益の分解情報です。2026年5月期の金融事業の売上高9.65億円のうち、営業貸付金の利息収入などにあたる「その他の収益」は0.10億円で、残りの9.54億円が「顧客との契約から生じる収益」でした(短信は百万円未満を切り捨てているため、内訳の合計は売上高と一致しません)。つなぎ融資の利息は小さく、売上の大半は手数料収入とみられます。ただし、短信は金融事業の説明で住宅ローン(フラット35)の手数料にも触れており、手数料のうち保険がいくらかは分かりません。そのため以下では、「金融事業=保険収益の上限」として扱います。
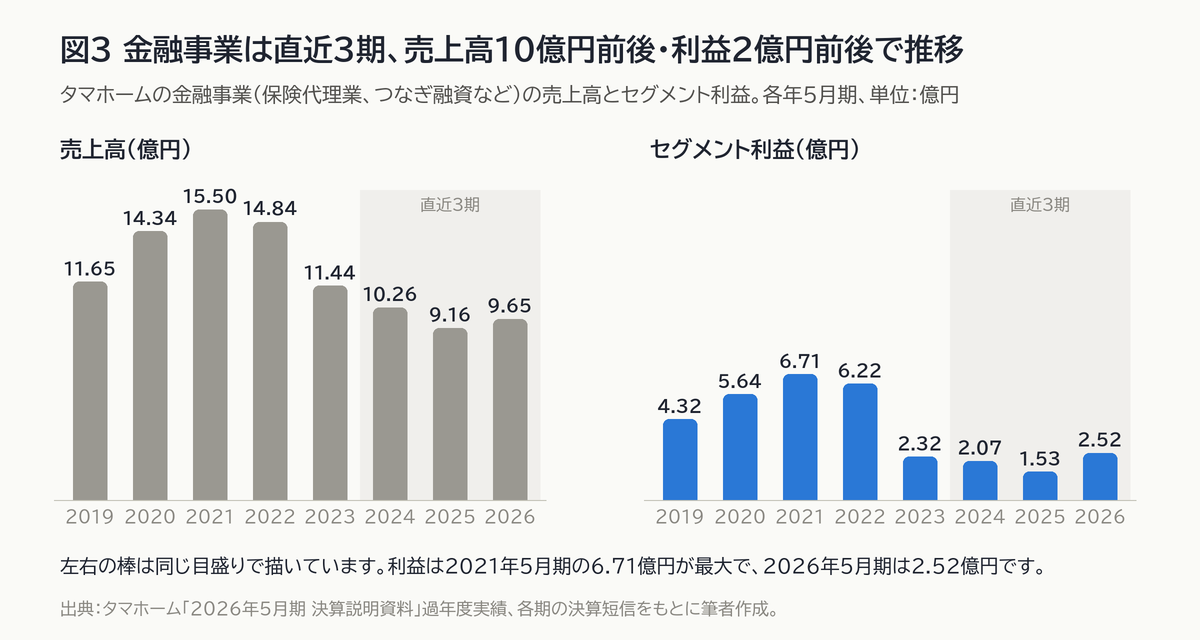
| 決算期 | 売上高 | セグメント利益 | 利益率 |
|---|---|---|---|
| 2024年5月期 | 10.26億円 | 2.07億円 | 20.2% |
| 2025年5月期 | 9.16億円 | 1.53億円 | 16.7% |
| 2026年5月期 | 9.65億円 | 2.52億円 | 26.1% |
| 2027年5月期 1Q | 2.20億円 | 0.49億円 | 22.3% |
金融事業の売上高は連結全体の約0.5%にすぎませんが、利益率は20%前後と社内の他事業より高い水準です。2026年5月期のセグメント利益2.52億円は、連結営業利益38.4億円の約6.6%に相当します(セグメント利益の合計と連結営業利益の間には調整額があるため、単純比較である点に注意してください)。
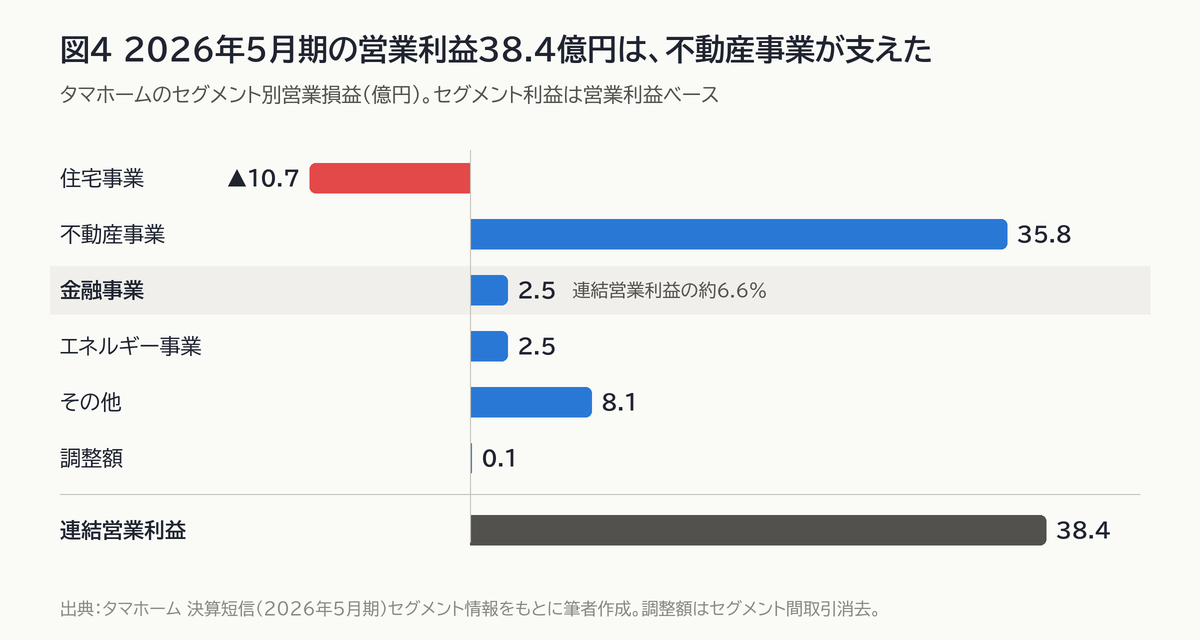
なお「住宅事業の赤字を保険で補っている」という見方も報道されています。ただ2026年5月期の数字で見ると、住宅事業のセグメント損失は約10.7億円で、金融事業の利益2.5億円だけでは埋まりません。連結の黒字を支えた主な要因は、規模の面からみて不動産事業(セグメント利益35.8億円)などほかのセグメントと考えるのが自然です(図4)。
不正請求問題と廃業方針
報道によると、高松支店(香川県)で、過去の事故写真を別の保険金請求に流用するなどの不正が5年以上前から行われていた疑いがあります。件数は約340件、金額は約2,300万円とされています。同社は全国236拠点で社内調査を進めており、11月14日には損保大手3社(東京海上日動、損保ジャパン、三井住友海上)に保険代理業の廃業を申し入れたと報じられました。外部専門家による調査も検討中とされています。件数・金額は報道ベースの数字で、社内調査の結果はまだ公表されていません。
業績への影響をどう見るか
保険代理業だけの収益が開示されていないため、廃業による減益額を正確に計算することはできません。ここでは上限を見積もります。仮に金融事業の利益(2026年5月期で2.52億円)がすべて失われたとしても、2027年5月期の営業利益計画75億円に対しては約3.4%です。直接の利益影響は、連結全体から見れば限定的な規模といえます。
ただし、以下の点は現時点では判断できません。
- 調査費用や顧客対応にかかる費用が発生するか、その規模はどうか
- ブランドへの信頼の低下が住宅受注に影響するか
- つなぎ融資など、保険以外の金融事業は続けるのか
- 保険代理業は、火災保険を住宅購入時にあわせて案内する導線でもあったと考えられる。これがなくなることで顧客の利便性や付帯収益がどう変わるか
まとめ
- タマホームの四半期損益には「1Q・3Q赤字/2Q・4Q黒字」の強い季節性があり、評価は前年同期比で行う必要がある。
- 2027年5月期1Qは、売上高・営業損益ともに前年同期をやや下回った。通期計画(営業利益75億円)を達成するには、2Q〜4Qで前期を約38億円上回る利益が必要。
- 保険代理業を含む金融事業は高利益率だが規模は小さく、廃業による直接の利益影響は計画比で最大約3.4%と試算できる。一方、信頼の低下や費用発生といった間接的な影響は現時点では見積もれない。
次の注目点は、2027年1月ごろに見込まれる第2四半期決算です。前期2Qの営業利益33.1億円をどこまで上回れるか、そして保険代理業廃業の影響を会社がどう開示するかを確認したいところです。
出典・注記
- タマホーム 決算短信(2024年5月期〜2027年5月期第1四半期)、決算説明資料(2026年5月期通期、2027年5月期第1四半期)。タマホーム IRライブラリ「決算短信等」に掲載されています。四半期単独の値は累計値の差し引きで算出しました。億円表示は、百万円単位の公表値を四捨五入したものです。
- 不正請求問題:時事通信「タマホーム、保険代理業を廃業へ 不正請求問題で外部調査検討」(2026年11月14日)ほか。
- 本稿は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。