この記事の結論(3行)
- Sakana AIの収益は、①大手金融機関との複数年の共同開発契約、②防衛省など官公庁からの受託、③2026年6月に始めたAIモデルの従量課金・月額課金の3本。現時点の柱は①で、主要顧客の三菱UFJと三井住友は出資者でもある。
- 累計調達額は約660億円、シリーズB後の企業価値は約4,320億円(2026年4月更新)。国内の未上場スタートアップで最高額とされる。
- 売上高は非公表。決算公告によれば2025年12月期は純損失約24.9億円、純資産約292億円。赤字幅に対して手元資金は厚く、資金繰りの心配は当面ない。一方、企業価値を支える売上の規模は外から確認できない(私見です)。
はじめに
2026年11月9日、日本経済新聞が「サカナAIが2027年秋にも上場へ」と報じました。日米市場を念頭に置き、初値の時価総額はメルカリ上場時の約6,800億円を上回る可能性があるという内容です。会社側は同日、公式Xで「IPOについて、何ら正式決定が行われたとの事実はありません」とコメントしています。
名前はよく聞くものの、何で稼いでいる会社なのかは意外と知られていません。本稿では、公式発表・報道・決算公告をもとに、ビジネスモデル、資金調達、業績の3点を整理します。当ブログの主題である不動産金融から見ても、メガバンクが「出資者兼顧客」になり、大手証券も顧客に加わっている点は押さえておきたい会社です。
1. 会社の概要
| 項目 | 内容 |
|---|---|
| 商号 | Sakana AI株式会社(非上場) |
| 設立 | 2023年7月 |
| 所在地 | 東京都港区麻布台1-3-1 麻布台ヒルズ森JPタワー22階 |
| 経営陣 | デイビッド・ハCEO(元グーグル・ブレイン東京の研究責任者)、伊藤錬会長、ライオン・ジョーンズCTO(Transformer論文「Attention Is All You Need」の共著者)。いずれも共同創業者 |
| 決算期 | 12月 |
| 従業員数 | 非公表(報道では90〜150名程度と幅がある) |
技術面の特徴は、巨大なAIモデルを1つ自前で作るのではなく、既存の複数のモデルを組み合わせて使う点にあります。社名の由来である魚の群れのように、小さなモデルを協調させる「集合知」の考え方です。創業直後の2024年に発表した「進化的モデルマージ」、研究の全工程を自動化する「The AI Scientist」(2026年にNature掲載)が代表的な研究成果です。オープンAIやグーグルと計算資源の量で競わない、という戦略の選択でもあります。
2. ビジネスモデル ― 収益の3つの柱
| 柱 | 内容 | 主な相手先 | 性格 |
|---|---|---|---|
| ①大企業との共同開発 | 業務に特化したAIを複数年契約で開発・実装 | 三菱UFJ銀行、SMBCグループ、大和証券グループ | 契約期間中は継続収入。件数は少なく1件が大きい |
| ②官公庁・防衛の受託 | 委託研究、調査・実証 | 防衛装備庁、防衛省、総務省 | 年度ごとの受託。金額は小さいが実績になる |
| ③AIモデルの提供 | APIの従量課金、月額サブスクリプション | 開発者、一般企業、個人 | 利用量に比例。2026年6月開始でまだ立ち上げ期 |
①大企業との共同開発。現時点の収益の中心はここだと考えられます。三菱UFJ銀行とは2025年5月に3年超の戦略的パートナーシップを結び、文書作成から着手、2026年3月には融資審査のAIを実案件で検証中と公表しました。SMBCグループとは提案書を作成するAI(2026年4月)。大和証券グループとは2025年9月の契約に基づき、2026年8月に技術検証から本番開発へ移行しています。対象は富裕層向け資産管理(ウェルスマネジメント)の提案業務です。
契約金額は各社とも公表していません。唯一の手掛かりは日本経済新聞の報道で、大和証券との契約は約3年、成果に応じて大和側が最大数十億円を支払うとされています。1社あたり年10億円前後という規模感です。2026年9月には住友商事・SCSKと包括業務提携を結び、住友商事の約900社の連結事業会社と10万社の顧客基盤に向けて、金融以外への展開を始めました。
②官公庁・防衛の受託。2026年3月に防衛装備庁の防衛イノベーション科学技術研究所と、指揮統制システムの高度化に向けた複数年の委託研究契約を締結。7月29日には防衛省と「総合分析業務に必要なAI機能の調査・実証」の契約を結びました。後者の契約額は3億2,903万円と伝えられています(会社の発表には金額の記載がなく、二次情報です)。データとシステムが国内で完結する「ソブリンAI」を掲げる同社にとって、防衛は看板になる分野です。
③AIモデルの提供。2026年6月22日に、複数のAIモデルを協調させる「Sakana Fugu」の一般提供を始めました。月額20ドル・100ドル・200ドルの3プランと、法人向けの従量課金があります。日本語特化の「Sakana Namazu」、調査を自律的に行う「Sakana Marlin」(2026年6月)も提供しています。料金がドル建てである点は、世界市場を前提にしているためと会社は説明しています。
整理すると、現在のSakana AIは「少数の大口顧客と深く組む受託開発型」の会社で、そこに「誰でも使える製品型」を足し始めた段階です。①は売上が読みやすい反面、顧客数が増えにくく人手もかかります。③は伸びれば利益率が高い反面、海外大手と正面から比較されます。どちらの比重が高まるかで、会社の姿は大きく変わります。
3. 資金調達 ― 累計約660億円、出資者が顧客になる構図
| ラウンド | 時期 | 調達額 | 調達後の企業価値 | 主な投資家 |
|---|---|---|---|---|
| シード | 2024年1月 | 約3,000万ドル | 非公表 | Lux Capital、Khosla Venturesなど |
| シリーズA | 2024年9月 | 約2億ドル | 約2,000億円(報道) | NEA、Khosla、Lux、エヌビディア、3メガバンク、野村HD、伊藤忠、KDDI、NEC、富士通、第一生命、東京海上など |
| シリーズB(発表時) | 2025年11月 | 約200億円 | 約4,000億円 | MUFG、Khosla、Factorial、四国電力グループなど |
| シリーズB(最終) | 2026年4月更新 | 約320億円(2億ドル) | 約4,320億円(27億ドル) | 上記に加えグーグル、セールスフォース、三菱電機、シティ、マッコーリー、In-Q-Telなど |
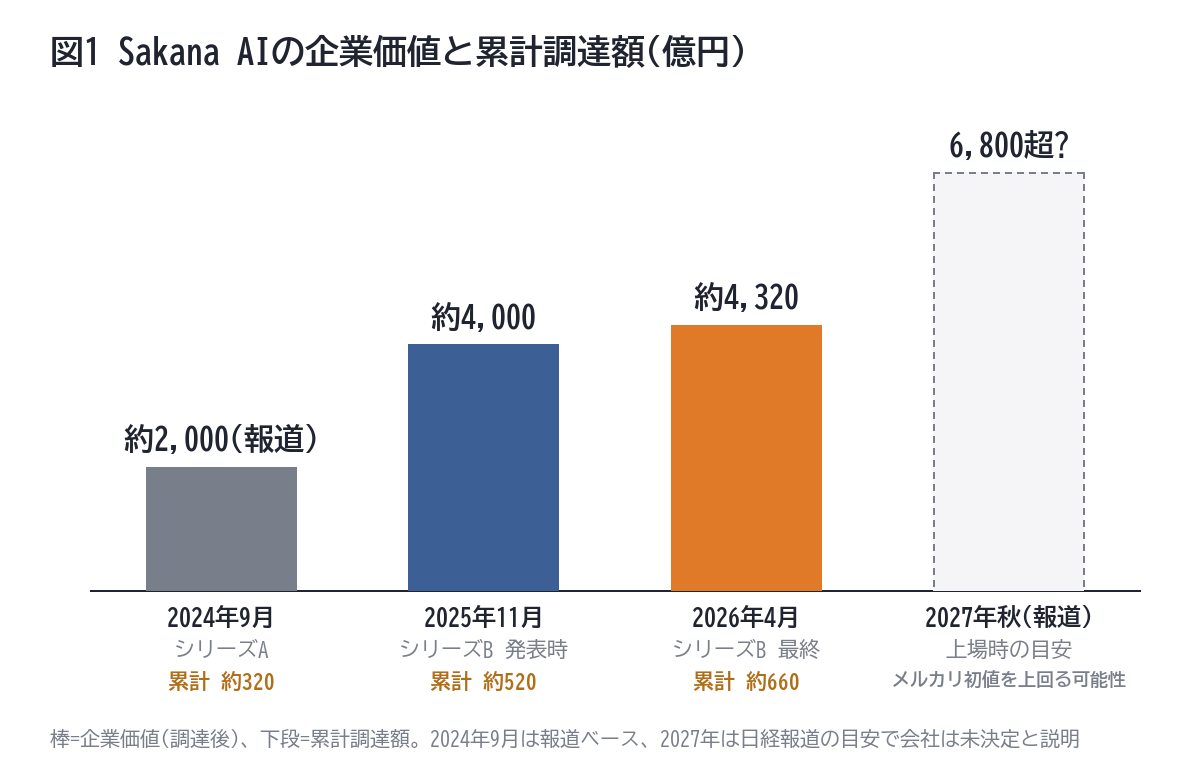
設立から3年弱で約660億円を集め、企業価値は1年余りで倍になりました。注目したいのは金額よりも株主の顔ぶれです。
- 出資者と顧客が重なっている。MUFGとSMBCは、出資したうえで開発契約も結んでいます(大和証券グループは顧客ですが、公式の投資家一覧では出資を確認できませんでした)。事業会社にとっては出資というより「共同開発の席料」に近く、Sakana AIにとっては資金と売上が同じ相手から入る構図です。
- シリーズBの筆頭はMUFG。海外VCが主導したシリーズAに対し、シリーズBでは国内の金融機関が前面に出ました。
- In-Q-Telが入っている。米国の情報機関向けに技術投資を行う非営利の投資会社で、防衛・安全保障分野を事業の柱にする意思の表れと読めます。
出資者が顧客であることは、売上の立ち上がりが早いという強みになります。ただ、企業価値を評価する側から見ると、株主以外の顧客にどれだけ売れているかが分からない、という弱みにもなります(私見です)。
4. 業績 ― 決算公告から分かること、分からないこと
Sakana AIは非上場で、売上高や営業利益は公表していません。外から確認できるのは、官報に掲載される決算公告(貸借対照表の要旨)だけです。以下は公告の数値を引用した企業情報サイトの記載によります。官報の原文は筆者自身では確認できていないため、その前提でお読みください。
| (億円) | 2024年12月期 | 2025年12月期 | 増減 |
|---|---|---|---|
| 総資産 | 324.7 | 303.8 | ▲20.8 |
| うち固定資産 | 262.4 | 236.5 | ▲25.9 |
| うち流動資産(差引) | 62.2 | 67.3 | +5.1 |
| 負債(差引) | 7.3 | 11.6 | +4.2 |
| 純資産 | 317.3 | 292.3 | ▲25.1 |
| 当期純損益 | +0.7 | ▲24.9 | ― |
| 自己資本比率 | 97.7% | 96.2% | ― |
赤字は年25億円程度で、資金に対して小さい。2024年12月期はわずかに黒字、2025年12月期は24.9億円の純損失でした。人員と計算資源への投資が先行した結果とみられます。それでも純資産292億円に対する損失は1割弱です。年に数千億円規模以上の赤字が報じられる米国の大手AI企業と比べると、桁が2つ違います。巨大モデルを自前で学習させない戦略が、損益にそのまま表れています。
シリーズBの資金は、この貸借対照表にまだ入っていない。2025年11月に約200億円の調達を発表したにもかかわらず、12月末の純資産は前期から25億円減っただけです。登記上の資本金は2026年3月末時点で約155億円に増えており、払込みは2026年に入ってからだったと推測されます。シリーズBの約320億円を足すと、純資産は単純計算で600億円前後。年25億円の赤字が数倍に膨らんでも、資金繰りに窮する水準ではありません。
固定資産が総資産の8割を占める。AIの開発会社で固定資産が236億円というのは目を引きます。公告は要旨だけなので内訳は分かりません。調達した資金を長期の預金や有価証券で運用している、あるいは計算設備や出資に充てている、といった可能性が考えられますが、いずれも推測です。当ブログで不特事業者を分析するときと同じく、「固定資産の中身」は上場時の開示で最初に確認したい項目です。
売上高は分からない。ここが最大の空白です。ネット上には売上高を数百億円とする記事も見られますが、出どころが確認できず、契約の規模感とも合いません。上で見たとおり、大口の共同開発が1社あたり年10億円前後、防衛省の契約が3億円台だとすれば、2026年時点の年間売上は数十億円の範囲と考えるのが自然です。ただしこれは筆者の推測で、根拠となる開示はありません。
5. 企業価値4,320億円をどう見るか
| 比べる対象 | 数値 | 倍率 |
|---|---|---|
| 累計調達額 | 約660億円 | 約6.5倍 |
| 純資産(シリーズB反映後の概算) | 約600億円 | 約7倍 |
| 売上高 | 非公表 | 算出できない(仮に年50億円なら約86倍) |
4,320億円という評価は、現在の売上や利益から積み上げた数字ではありません。創業者の研究実績、国産AIという立ち位置、金融と防衛という参入しにくい分野での実績に対して付いた値段です。上場が実現すれば、売上高、顧客別の構成、株主との取引の比率、研究開発費がはじめて開示されます。評価が妥当かどうかは、その数字が出てから判断すべきだと考えています(私見です)。
上場時に見たい点を挙げておきます。
- 売上の内訳。共同開発、受託、製品課金がそれぞれ何割か。
- 株主向け売上の比率。出資者以外の顧客にどれだけ売れているか。
- 契約の更新。三菱UFJ銀行との契約は2028年前後、大和証券も同時期に期限を迎える。更新されるかが継続性の試金石になる。
- 固定資産の中身と、計算資源への支出。製品型の比重が上がれば、他社モデルの利用料や設備投資が増える。
- 上場の時期と市場。報道は2027年秋・日米同時上場の可能性。会社は未決定としている。
おわりに
Sakana AIは、巨大モデルで競わずに既存のAIを組み合わせるという研究上の立場を、そのまま事業の形にした会社です。メガバンクから出資と仕事の両方を受け、証券会社とも複数年の契約を結び、赤字を年25億円程度に抑えながら、防衛と製品提供へ手を広げています。資金面の不安は小さい一方、売上の規模は誰も外から確認できません。上場準備の報道が事実であれば、1〜2年のうちにその空白が埋まります。金融機関がAIにどれだけの対価を払っているのかが数字で見える、という意味でも注目しています。
※本記事は公表資料と報道に基づく情報提供であり、特定の株式・未公開株への投資を勧誘するものではありません。Sakana AIは非上場で、上場は正式決定されていません。決算数値は決算公告を引用した二次情報に依拠しており、売上高に関する記述は筆者の推測を含みます。未公開株の購入を持ちかける勧誘にはご注意ください。
出典・参考
- Sakana AI「シリーズBの発表」(2025年11月17日、2026年4月9日更新)、「シリーズAの発表」(2024年9月)、Corporate Info
- 日本経済新聞「サカナAIが27年秋にも上場へ」(2026年11月9日)、あたらしい経済「サカナAI、2027年秋にもIPOと報道。公式Xで近い将来の上場計画を否定」
- ITmedia AI+「Sakana AI、200億円を調達 企業価値は4000億円に」(2025年11月17日)、ITmedia NEWS「国産AI『Sakana Fugu』なぜドル建て?」(2026年6月23日)
- 三菱UFJ銀行 ニュースリリース(2025年5月19日)、日本経済新聞「大和証券、サカナAIと提携」、Sakana AI「大和証券グループとの本番開発フェーズ移行」(2026年8月5日)
- Sakana AI「防衛装備庁との委託研究契約」(2026年3月13日)、「防衛省との契約」(2026年8月24日)、住友商事「Sakana AI・SCSKとの包括業務提携」(2026年9月10日)
- Compalyze Journal「Sakana AIの推定評価額は約3,970億円」(2026年8月) ― 決算公告の数値
- 当ブログ:不動産特定共同事業者の見方