生成AI向けの先端ロジック半導体と、HBM(広帯域メモリ)を中心とするメモリ需要を背景に、世界の半導体メーカーが設備投資を大きく積み増しています。本記事では、業界団体SEMIの統計・予測と、主要メーカーの決算発表で示された設備投資計画を整理します。数値は2026年11月15日時点で確認できた公表資料・報道に基づきます。
この記事のポイント
- 世界の半導体製造装置販売額は2025年に1,351億ドル(前年比+15%)で過去最高。SEMIは2026年を1,659億ドル、2028年を2,295億ドルと予測しています。
- SEMIの300mmファブ装置投資予測は、版を追うごとに上方修正されています(2026年:1,160億→1,330億→1,490億ドル)。
- メモリ価格が急騰しています。TrendForceによると汎用DRAMの契約価格は2026年1-3月期に前四半期比+90〜95%上昇しましたが、7-9月期以降は+10〜18%程度へ伸びが鈍化しています。
- TSMCは2026年の設備投資計画を600〜640億ドルへ引き上げ、サムスン電子は84.4兆ウォン(前年比+31.7兆ウォン)を計画しています。
1. 市場全体の規模:製造装置販売額と設備投資額
SEMIによると、世界の半導体製造装置販売額は2020年の712億ドルから2025年には1,351億ドルへ拡大しました。2023年は前年比−1.3%と小幅に減少しましたが、2024年(+10%)、2025年(+15%)と増加が続いています。
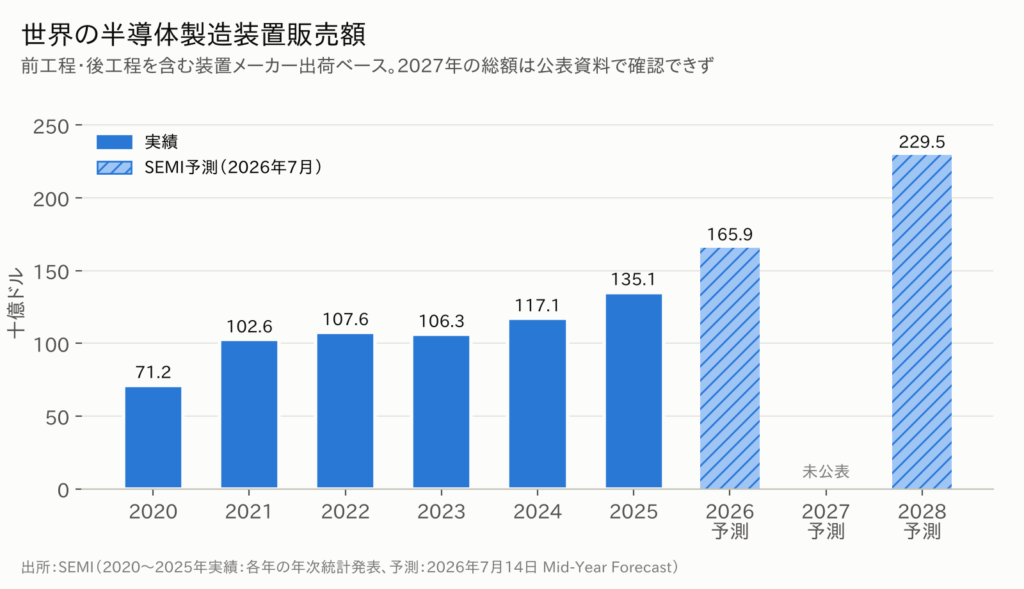
SEMIが2026年7月14日に公表した年央予測では、2026年の装置販売額は1,659億ドル(前年比+23.2%)、2028年には2,295億ドルに達する見通しです。2027年の総額は筆者が確認した範囲では示されていなかったため、グラフでは「未公表」としています。
半導体メーカー側の設備投資額(建屋・装置などを含む)は、調査会社Semiconductor Intelligenceの推計で、2022年の1,820億ドルをピークに2024年は1,550億ドルまで減少した後、2025年に1,660億ドル(+7%)へ回復し、2026年は約2,000億ドル(+20%)と予測されています。
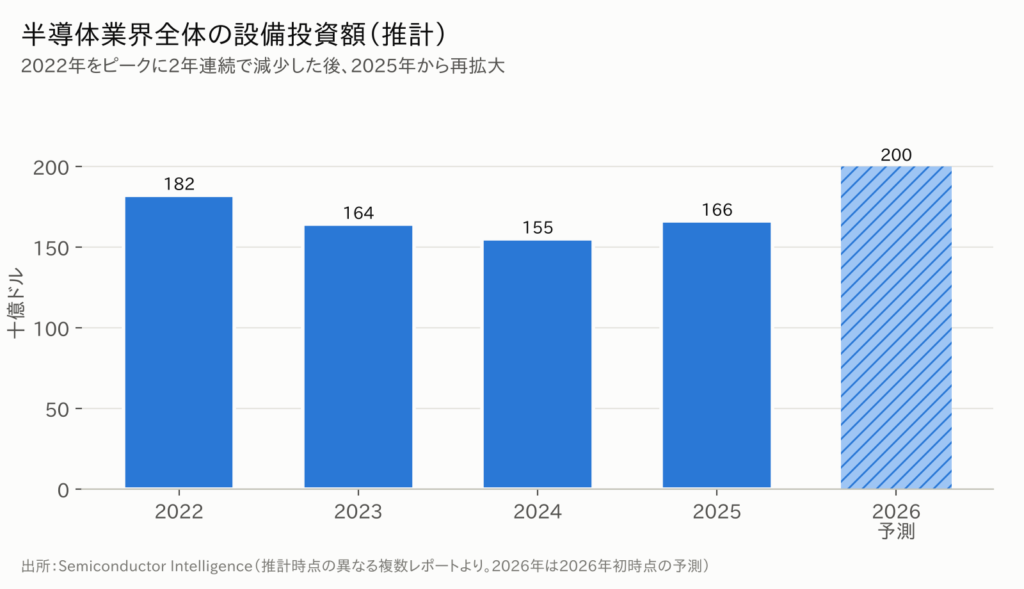
ただし、この推計は時点の異なる複数のレポートから取った値で、過去分も改訂されています。2026年の予測値は年初時点のもので、その後の各社の計画引き上げは反映されていない可能性があります。
2. 価格の動向:メモリ価格の急騰と市場規模の拡大
設備投資拡大の背景には、メモリの価格上昇があります。本節では市場全体の規模(WSTS)と、メモリの契約価格(TrendForce)を見ます。
市場規模:メモリが拡大をけん引
WSTS(世界半導体市場統計)の2026年春季予測(6月公表)では、2026年の世界半導体市場は前年比+89.9%の1兆5,100億ドルです。このうちメモリは2025年の2,300億ドルから8,039億ドル(+249.5%)へ約3.5倍に拡大する見通しで、ロジック(4,114億ドル、+37.3%)を大きく上回ります。2027年も市場全体で約1兆9,000億ドル(+27%)と増加が続く予測です。
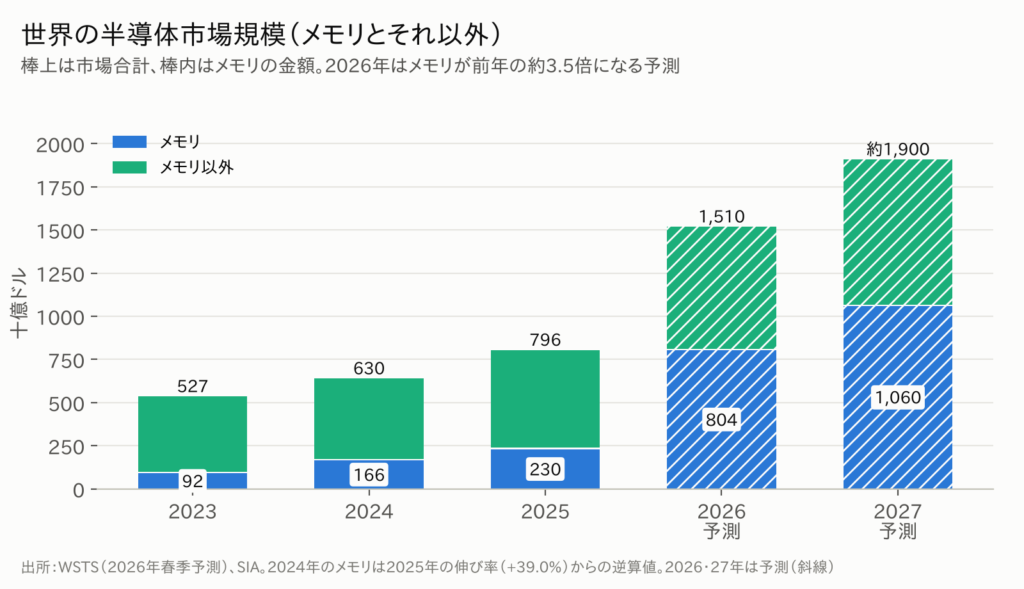
実績でも、2026年上半期の市場規模は7,020億ドル(前年同期比+102%)に達しました。メモリの出荷数量(ビット)の伸びは通常年率数十%程度にとどまるため、売上高が1年で3倍超になるという予測は、単価上昇の寄与が大きいことを示唆しています。
メモリ契約価格:2026年前半に急騰、後半は伸びが鈍化
調査会社TrendForceが公表するメモリ契約価格(メーカーと大口顧客の取引価格)の前四半期比を並べたのが図4です。汎用DRAM(HBMを除く)は2025年10-12月期に+45〜50%、2026年1-3月期に+90〜95%と急騰しました。
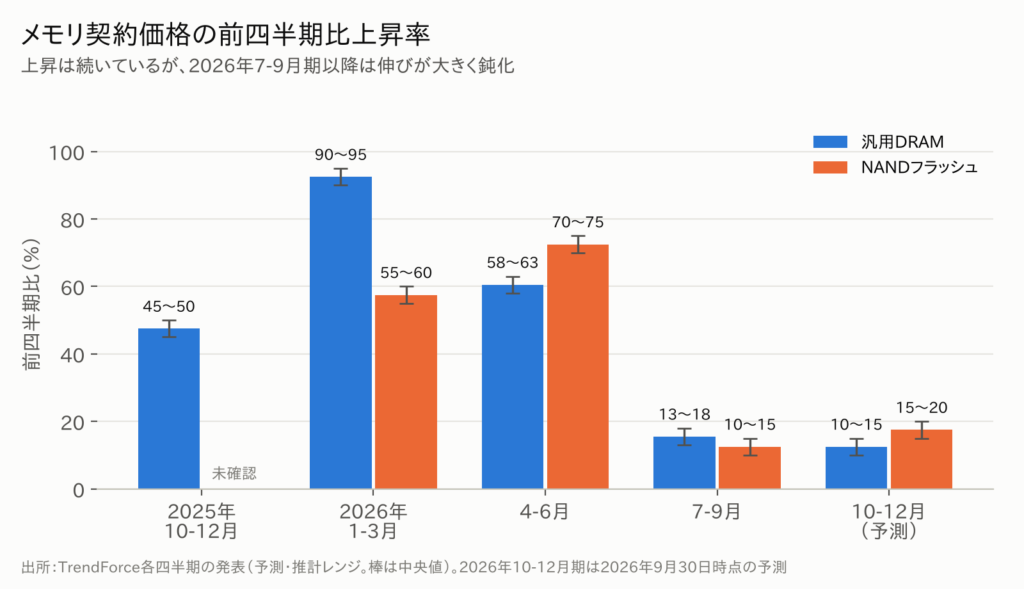
4-6月期も汎用DRAM+58〜63%、NAND+70〜75%と高い伸びでしたが、7-9月期はDRAM+13〜18%、NAND+10〜15%へ大きく鈍化しました。10-12月期の予測(9月30日時点)はDRAM+10〜15%、NAND+15〜20%です。TrendForceは、サーバー向け・先端品への生産シフトで汎用品の供給がひっ迫する一方、消費者向け製品では価格上昇への抵抗が強まっていると説明しています。
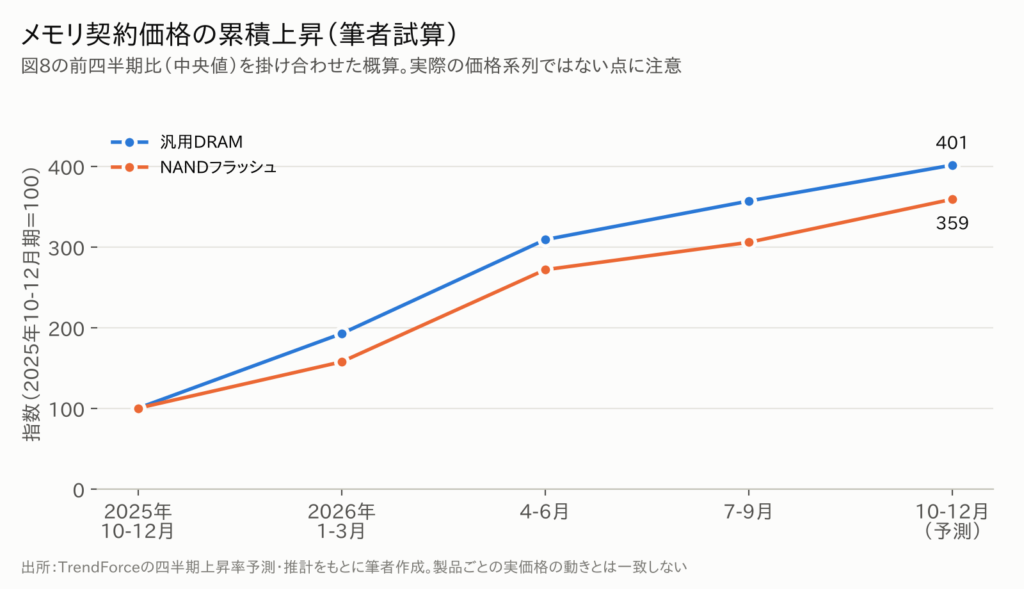
上昇率の中央値を掛け合わせて概算すると、2025年10-12月期から2026年10-12月期までの1年間で、汎用DRAMは約4.0倍、NANDは約3.6倍となります(図5)。ただし、これはレンジの中央値を使った筆者の試算で、個々の製品の実際の価格推移とは一致しません。
鈍化の兆しと今後の注目点
- PC向けの在庫増:TrendForceは11月11日、PCメーカーの完成品在庫が積み上がり、一部が2027年のメモリ調達計画を見直していると指摘しました。
- NANDウェーハ価格の横ばい:TrendForceによると、NANDのウェーハ契約価格は10月にMLC・TLC・QLCとも横ばいとなり、上昇が止まりました。
- HBMは別の動き:報道によれば、TrendForceは2027年のHBM平均販売価格を+121%と予測しており、汎用品とは異なる需給環境にあります(筆者はTrendForceの一次資料で確認できていません)。
価格上昇はメモリメーカーの収益を押し上げており、2026年7-9月期の営業利益はサムスン電子が107.4兆ウォン、SK hynixが83.3兆ウォン(報道ベース)と過去最高水準でした。一方、各社が増強している生産能力の多くは2027〜2028年以降に稼働する計画で、その時点の需要次第では需給が緩む可能性もあります。
3. 先行きの見通し:上方修正が続くSEMIの300mm予測
SEMIは半年ごとに、300mmウェーハ工場(前工程)向け装置投資の中期予測(300mm Fab Outlook)を公表しています。直近3つの版を並べると、同じ年の予測値が版を追うごとに引き上げられています。
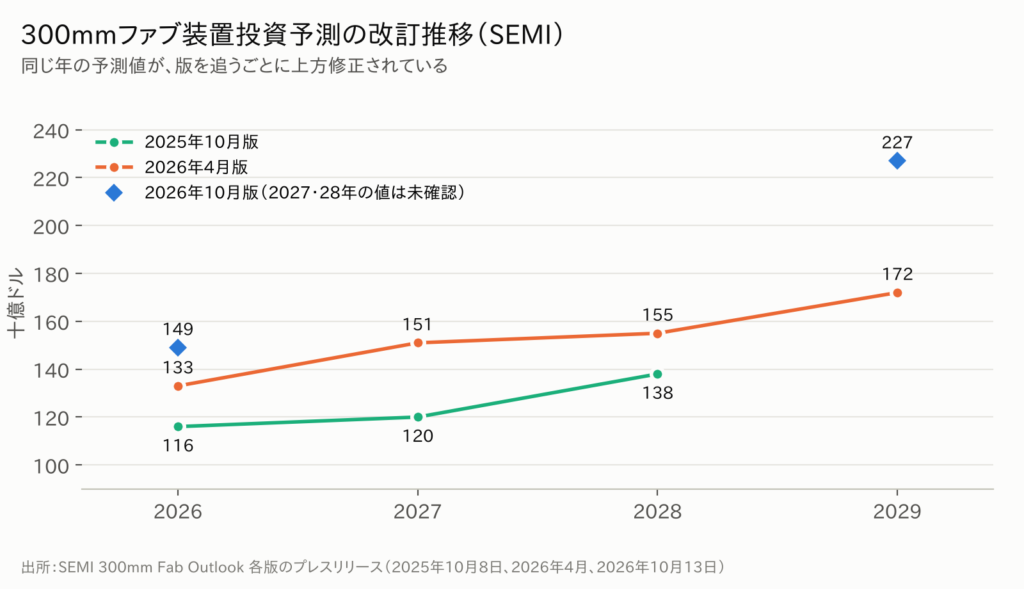
| 予測の版 | 2026年 | 2027年 | 2028年 | 2029年 |
|---|---|---|---|---|
| 2025年10月版 | 1,160億ドル | 1,200億ドル | 1,380億ドル | ― |
| 2026年4月版 | 1,330億ドル | 1,510億ドル | 1,550億ドル | 1,720億ドル |
| 2026年10月版 | 1,490億ドル | 未確認 | 未確認 | 2,270億ドル |
2026年10月版(10月13日公表)では、2026年の300mm装置投資は前年比+31%の1,490億ドル、2029年には2,270億ドルに達すると予測されています。2029年の予測値は、半年前の4月版(1,720億ドル)から550億ドル引き上げられました。報道によれば、工場建設投資(建屋)も2026年に475億ドル(+23%)、2027年に633億ドル(+33%)と増加が見込まれています。
4. 地域別の動向:中国・台湾・韓国で約8割
2025年の装置販売額を地域別に見ると、中国・台湾・韓国の3地域で世界全体の79%(2024年は74%)を占めました。
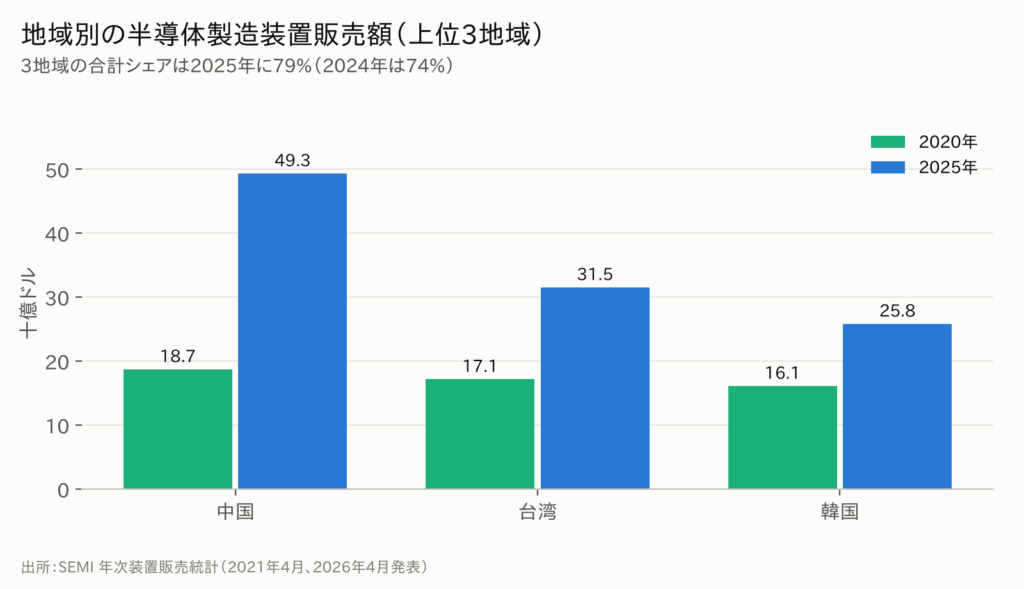
- 中国:493億ドルで最大市場ですが、前年比−0.5%と横ばいでした。
- 台湾:前年比+90%の315億ドルで過去最高。SEMIはAI・HPC向けの能力増強を要因に挙げています。
- 韓国:前年比+26%の258億ドル。HBMとDRAMへの投資が牽引しました。
2020年と比べると、中国は2.6倍、台湾は1.8倍、韓国は1.6倍です。SEMIの年央予測では、2028年までこの3地域が装置投資の上位を占め、中国が首位を維持するものの2026年は伸びが鈍化すると見込まれています。
5. 主要メーカーの設備投資計画
| 企業 | 直近実績 | 2026年(度)計画 | その先の方針 |
|---|---|---|---|
| TSMC | 2025年:409億ドル | 600〜640億ドル | 2026〜2028年は過去3年を大きく上回る見通し |
| サムスン電子 | 2025年:52.7兆ウォン(うち半導体47.5兆) | 84.4兆ウォン(うち半導体76.8兆) | メモリ・ファウンドリとも投資増の方針 |
| SK hynix | ― | 40兆ウォン台後半(会社見通し) | 2027年は2026年比で大幅増 |
| Micron | 2026年度(9月期):273.7億ドル(純額) | 2027年度上期:約250億ドル | 下期はさらに増加の見通し |
| Intel | 2025年:約180億ドル | 約200億ドル(総額、第三者要約による) | 2027年は増加の見通しと報じられる |
TSMC:2026年は600〜640億ドル、2025年比で約5割増
TSMCの設備投資額は2023〜2024年に300億ドル前後で推移した後、2025年に409億ドルへ増加しました。2026年は1月時点で520〜560億ドルとしていた計画を、7月に600〜640億ドルへ引き上げ、10月の第3四半期決算でも据え置いています。
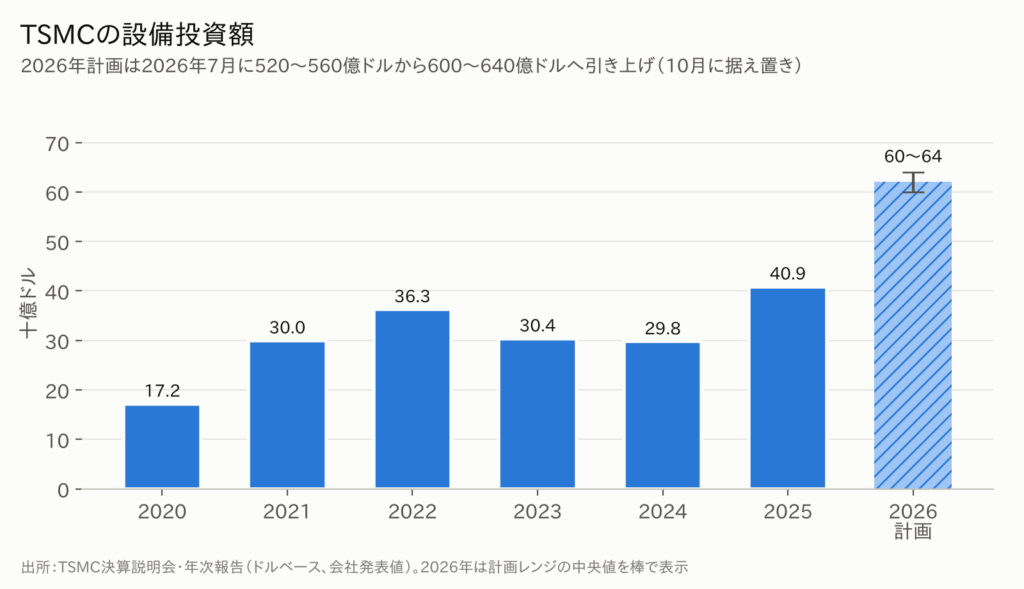
投資の70〜80%は先端プロセス向けです。同社CFOは、2026〜2028年の設備投資が過去3年間を大幅に上回るとの見方を示しています。
サムスン電子:横ばいの4年間から2026年は84.4兆ウォンへ
サムスン電子の施設投資は2022〜2025年の4年間、全社で52.7〜53.6兆ウォンとほぼ横ばいでした。2026年の計画は全社84.4兆ウォン(前年比+31.7兆ウォン)、うち半導体(DS部門)76.8兆ウォンです。
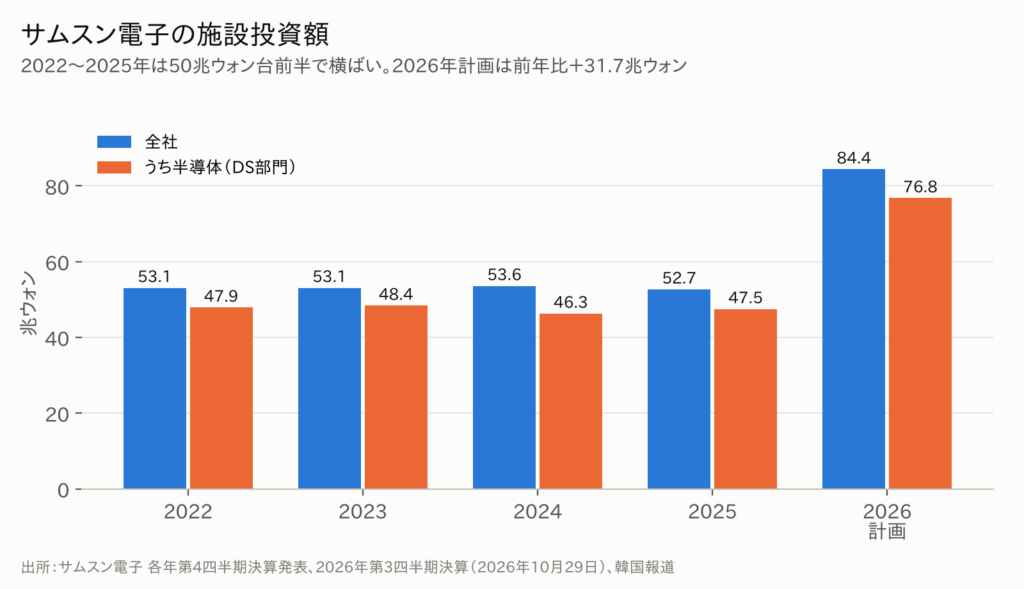
2026年1〜9月の累計は56.9兆ウォンで、年間計画の達成には第4四半期に約27.5兆ウォンの投資が必要になる計算です。会社側は、メモリではAI需要に対応した新工場、ファウンドリでは米テキサス州テイラー工場を中心に投資を増やすとしています。
SK hynix:2027年は「大幅増」を表明
SK hynixは2026年の設備投資を40兆ウォン台後半と見込み、M15Xの量産前倒しや龍仁(ヨンイン)第1工場の能力構築に充てるとしています。2026年第3四半期決算(10月28日)では、2027年の設備投資が2026年比で大幅に増えるとの見通しを示しましたが、具体的な金額は筆者が確認した範囲では示されていません。
Micron:2026年度の純設備投資はほぼ倍増
Micronの2026年度(2026年9月3日終了)の純設備投資は273.7億ドルで、2025年度の138.0億ドルからほぼ倍増しました。2027年度は上期で約250億ドル、下期はさらに増える見通しを示しています。経営陣は、増加分の大半を2028年後半以降のクリーンルーム確保に向けた建屋建設に充てるとしています。
Intel:200億ドル前後で推移
Intelの総設備投資額は、2025年の約180億ドルに対し、2026年は約200億ドルと伝えられています(第3四半期決算説明会の第三者要約による。筆者は会社資料の該当箇所を直接確認できていません)。ロジック大手の中では、投資の伸びが相対的に小さいグループに位置づけられます。
6. データを読む際の留意点
- 予測は改訂される:図6のとおり、SEMIの予測は1年で大きく変わっています。これまでは上方修正が続いていますが、需要動向次第で下方修正される可能性もあります。
- 指標の定義が異なる:「装置販売額」(SEMI)と「設備投資額」(各社・調査会社)は別の概念で、設備投資額には建屋建設などが含まれます。総額か補助金控除後の純額かなども企業により異なります。
- 会計期間と通貨:Micronは9月決算、他社は12月決算です。ウォン建ての金額のドル換算値は為替レートによって変わります。
- 財務負担:アナリストからは、SK hynixの2027年の投資増が需要減速時にキャッシュフローを圧迫しうるとの指摘も出ています。メモリは歴史的に需給サイクルの振れが大きい産業です。
まとめ
2026年11月時点の公表資料からは、半導体の設備投資が2026年に大きく増加し、主要各社が2027年以降もさらなる増加を計画していることが確認できます。投資の中心は、TSMCに代表される先端ロジックと、サムスン・SK hynix・Micronによるメモリです。背景にはAI向け需要とメモリ価格の急騰がありますが、価格の上昇率は2026年後半に鈍化しており、増強した生産能力が稼働する2027〜2028年以降の需給には不確実性が残ります。今後の決算発表やSEMIの次回予測で、計画の進捗を確認していく必要があります。
主な出典
- SEMI「Global Semiconductor Equipment Sales Forecast to Reach a Record $229 Billion in 2028」(2026年7月14日)
- SEMI「Global 300mm Fab Equipment Spending to Reach $227 Billion in 2029 as Buildout Accelerates」(2026年10月)、同2026年4月版・2025年10月版
- SEMI 年次装置販売統計(2020年実績:2021年4月発表、2022〜2025年実績:各年発表)
- Semiconductor Intelligence 設備投資推計(各レポート)
- WSTS 2026年春季半導体市場予測(2026年6月)、SIA年次統計
- TrendForce メモリ契約価格に関する各四半期のプレスリリース(2026年1月5日、2月2日、7月3日、9月30日、11月11日ほか)
- TSMC、サムスン電子、SK hynix、Micron、Intel の決算発表・決算説明会資料および関連報道
※本記事は公表資料・報道をもとに作成した情報提供であり、特定の銘柄への投資を推奨するものではありません。数値は2026年11月15日時点で確認できたものです。