この記事の結論(3行)
- 売上の96〜99%は「土地を仕入れてデベロッパーに売る」事業。ただし売り物件を買うのではなく、AIでオフマーケットの土地を見つけ、買い手の値段を確認してから仕入れる「まとまってから買う」型。
- 公開価格4,040円は、2026/9期予想でPER約36倍、2027/9期予想で約15倍。用地仕入れ販売の同業(6〜14倍)より高く、「2027/9期の利益2.4倍」を信じて初めて計算が合う値付け。
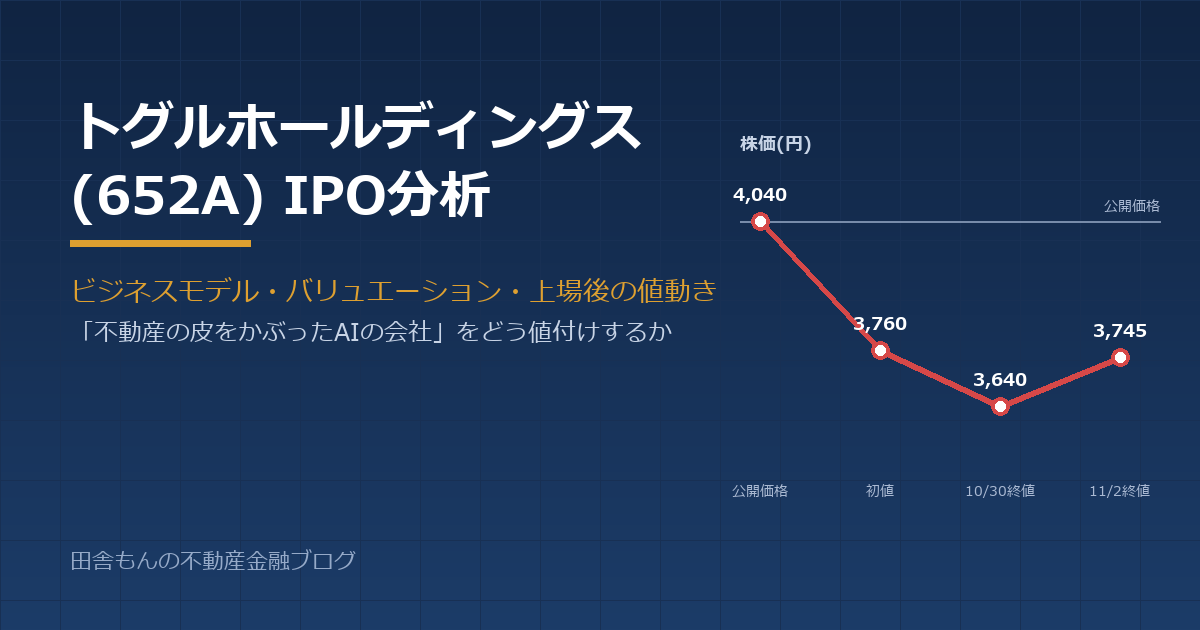
- 初値は3,760円(公開価格比−6.9%)で公募割れ、初日終値3,640円、11/2終値3,745円。市場は「AIの会社」ではなく「不動産の会社」として値付けを始めた。次の分岐点は11〜12月の2026/9期本決算。
はじめに
2026年10月30日、トグルホールディングス(652A)が東証グロースに上場しました。上場時の時価総額は約596億円、2026年の東証IPOで第3位の大型案件です。代表の伊藤嘉盛氏は、不動産賃貸業向けSaaSのイタンジを創業した人物で、トグルは「4度目の起業」とされます。
会社は自らを「不動産の皮をかぶったAIの会社」と呼びます。一方で売上のほぼ全ては土地の販売です。このギャップをどう読むかが、この銘柄の評価を決めます。この記事では、ビジネスモデル、業績、バリュエーション、上場後の値動きを順に整理します。
※本記事は公表資料と各種IPO分析に基づく情報提供であり、特定の銘柄の売買を勧めるものではありません。筆者は本稿執筆時点で同社株を保有していません。数値は目論見書そのものではなく、それを引用した分析記事に基づくものが含まれます。
1. 会社とIPOの概要
| 設立 | 2020年6月(東京都港区六本木) |
| 事業 | AIを使った再開発可能土地の仕入販売(Land Creation)、業務AI化基盤(Agentic Platform)。単一セグメント |
| 上場日・市場 | 2026年10月30日・東証グロース |
| 公開価格 | 4,040円(仮条件4,030〜4,040円の上限。想定価格4,030円) |
| 公募・売出 | 公募224万4,600株、売出112万4,900株(うち伊藤社長76万株)、OA50万5,400株 |
| 吸収金額 | 約156億円(2026年東証IPOで第4位)。売出比率はOA込みで約42% |
| 上場時発行済株式数 | 1,476万2,285株 |
| 時価総額 | 公開価格ベース約596億円、初値ベース約555億円、11/2終値ベース約553億円 |
| 主幹事 | SMBC日興証券、UBS証券、SBI証券(共同) |
| 主要株主 | 伊藤嘉盛氏37.96%、Funi(伊藤氏の資産管理会社)34.55%。合計約72.5%(上場前) |
| ロックアップ | 伊藤氏・Funi・役員は180日(2027年4月27日まで)。一部VCは公開価格の1.5倍(6,060円)で解除、対象は134万株(発行済の9.1%) |
| 資金使途 | 手取概算額上限102.1億円のうちM&A資金80億円、子会社の土地仕入れ借入の返済16.8億円、採用・育成5.3億円。M&A案件は未決定 |
2. ビジネスモデル ― 「売り物件」ではなく「売る気のない土地」を束ねる
Land Creation ― オフマーケットの99%を狙う
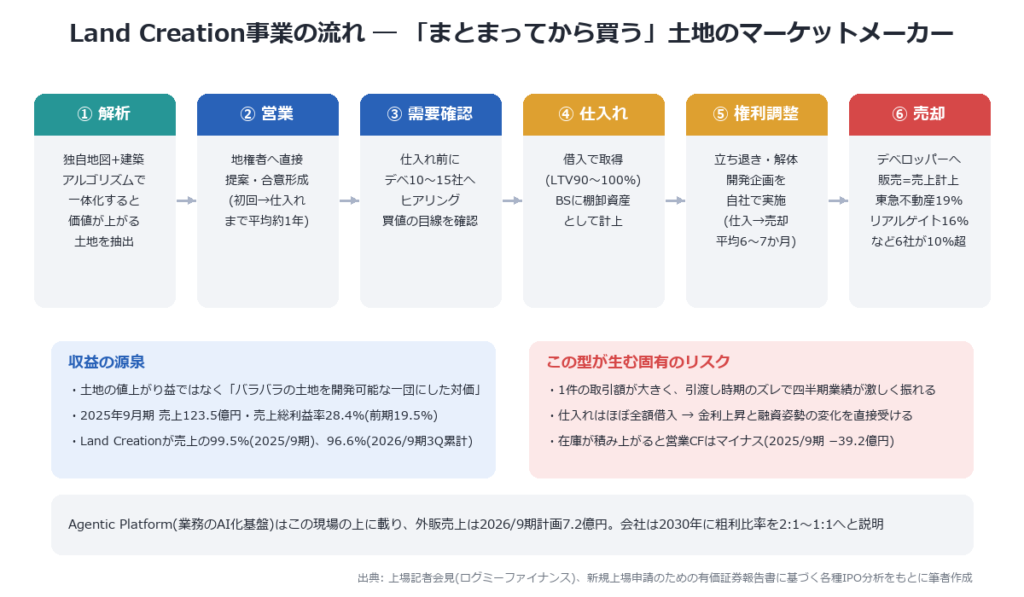
上場会見での説明はこうです。東京には約230万件の土地があり、年間に売りに出るのは約2万4,000件、約1%にすぎない。デベロッパーも買取再販業者もこの1%を奪い合って価格競争をしている。トグルは残り99%の「誰も売るつもりがない土地」の中から、隣接地と一体化すると建築可能床面積が増えて価値が跳ね上がる組み合わせをAIで抽出し、地権者に直接営業する。
流れの要点は次の3つです。
- 仕入れ前に買い手の値段を確認する。デベロッパー10〜15社にヒアリングし、その目線を反映した価格を地権者に提示する。会社はこれを「証券市場のマーケットメーカーに近い」と説明し、土地の値上がり益ではなく「バラバラの土地を開発可能な一団にした対価」が収益だとしている。
- 回転が速い。初回訪問から仕入れまで平均約1年、仕入れから売却まで平均6〜7か月。「まとまってから買う」ので在庫が滞留しにくい。
- 買い手は大手デベロッパー。2025/9期は東急不動産が19.2%、リアルゲイトが15.8%など6社がそれぞれ10%超。対象は100億円未満の小規模土地で、大手の大規模開発とはすみ分けている。
参入障壁として会社が挙げるのは、公図を集めて作った独自地図、天空率・日影規制・斜線制限を自動処理する建築アルゴリズム(専門家に頼めば数週〜数か月のボリュームチェックを最短約1分で)、行政ごとの解釈のすり合わせ、そして営業の標準化で2026年9月時点の営業員90名の8割が不動産未経験者です。東京の開発可能な潜在用地は8〜10万件、訪問済み約1万件、合意形成が進行中の案件約2,000件、成約50件。パイプラインは2025年9月末の1,441件から2026年6月末に2,174件へ増えています。
Agentic Platform ― 「AIの会社」の根拠
会社が「本体」と呼ぶのがこちらです。音声・チャット・画面操作・営業活動を記録し(属人知の観測)、業務の型を見つけて人とAIエージェントが協働できる仕組みを作り(知識の蓄積)、その上に独自地図やボリュームチェック、営業ルート最適化などの業務ソフトを載せてLand Creationを動かす(実行)。3層構造です。外販は「デベNAVI」「VCプロ」「Gate.」などの月額課金SaaSで、2026/9期の売上計画は7.2億円、2027/9期は8.6億円。全社売上の2〜3%です。
つまり「AIの会社」とは、AIを売っているという意味ではなく、AIで不動産営業を工業化しているという意味です。未経験者を採用してソフトで専門知識を補い、82人で2,174件を回す。この「人を増やせば比例して案件が増える」構造が本当に成立しているかが、成長ストーリーの核です。会社は2030年に粗利比率をLand CreationとAgentic Platformで2:1〜1:1にすると説明していますが、その道筋は外販よりM&Aです。
M&Aで作ってきた会社
| 時期 | 内容 |
|---|---|
| 2020年10月 | つくる地所(旧フジケン、創業40年の不動産会社)を完全子会社化。不動産売買を開始 |
| 2023年10月 | つくるAI(旧BUKUROU)を完全子会社化。不動産SaaS開発 |
| 2025年10月 | リーウェイズの株式52.3%を取得し連結子会社化(2026年9月につくるAIが吸収合併) |
| 2026年4月 | S-FITの株式20.0%を取得し持分法適用関連会社化(賃貸管理領域) |
| 上場後 | 手取金の約8割にあたる80億円をM&Aに充当予定。建築・金融・不動産周辺へ横展開。案件は未決定で、2028/9期までに実行できなければ借入返済に充当 |
創業から4か月で不動産会社を買い、そこにソフトを載せた。「まず現場を持つ、そこで利益を出せる仕組みを作る、その仕組みを外にも売る」という順番です。上場で集めた80億円で同じことを別の業種で繰り返す、というのが成長戦略です。
3. 業績 ― 倍々ゲームの計画と、期末に寄った売上
| 決算期 | 売上高 | 経常利益 | 純利益 | 備考 |
|---|---|---|---|---|
| 2024/9期 | 99.1億円 | 4.1億円 | 1.5億円 | 粗利率19.5% |
| 2025/9期 | 123.5億円(+24.6%) | 9.3億円(+124.8%) | 5.6億円 | 粗利率28.4%、営業CF−39.2億円 |
| 2026/9期 2Q累計 | 99.5億円 | 12.5億円 | 8.5億円 | 半期で前期通期の経常利益を超えた |
| 2026/9期 3Q累計 | 131.8億円 | 6.7億円 | 4.7億円 | 4〜6月は営業赤字(約−5億円) |
| 2026/9期 会社予想 | 255.6億円(+106.9%) | 25.2億円(+171.8%) | 16.7億円 | 7月末進捷54.8%、8〜9月で約115億円の引渡し |
| 2027/9期 会社計画 | 430.3億円(+68.4%) | 58.5億円(+132.5%) | 40.1億円 | 粗利率30.1%、営業利益率14.6%へ |
この表で見ておきたいのは2点です。
第一に、期末偏重。2026/9期は、8〜9月の2か月で通期売上の約45%を計上する計画です。土地は1件の額が大きく、引渡しが数週間ずれるだけで四半期の数字が別物になります。4〜6月の赤字も、引渡しがなかっただけなのか、成長が止まったのか、外からは判別できません。会社はこの期に「採算性の低い過年度取得の在庫を販売し切る」とも説明しており、それが4〜6月の利益を押し下げた可能性もあります。
第二に、借入依存。仕入れはほぼ全額が金融機関からの借入(LTV90〜100%)で、2026年6月末の借入金は約120億円、自己資本比率は32%。在庫が積み上がると営業CFはマイナスになります(2025/9期は−39.2億円)。銀行の融資姿勢と金利が、この会社の成長速度を決めます。長期金利が3%に乗ったいま、これは軽い論点ではありません(別記事「金利上昇は不動産業界に何をもたらすか」も参照)。
4. バリュエーション ― どちらの物差しで測るか
| 指標(発行済1,476万株ベース) | 公開価格4,040円 | 11/2終値3,745円 |
|---|---|---|
| 時価総額 | 596億円 | 553億円 |
| PER(2025/9期実績 EPS約38円) | 約106倍 | 約98倍 |
| PER(2026/9期予想 EPS約113円) | 約36倍 | 約33倍 |
| PER(2027/9期計画 EPS約271円) | 約15倍 | 約14倍 |
| PSR(2026/9期予想売上255.6億円) | 約2.3倍 | 約2.2倍 |
| PBR(上場後の純資産を約170億円と概算) | 約3.5倍 | 約3.3倍 |
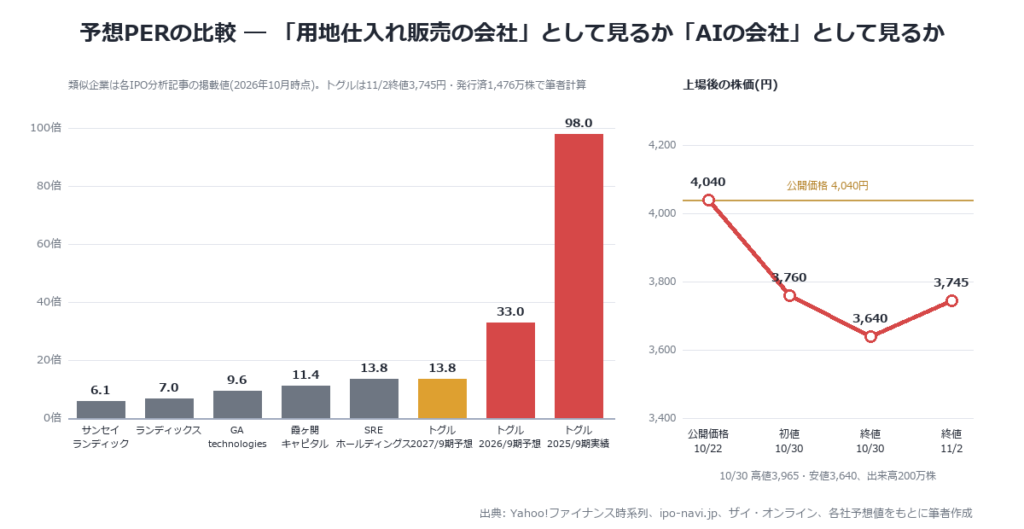
同じ株価でも、どの期の利益で割るかでPERは98倍から14倍まで変わります。これがこの銘柄の評価が割れる理由です。
物差し①:用地仕入れ販売の会社として見る
土地を仕入れて売る上場企業の予想PERは、サンセイランディック6.1倍、ランディックス7.0倍、GA technologies 9.6倍、霞ヶ関キャピタル11.4倍、SREホールディングス13.8倍(ipo-navi掲載値)。おおむね6〜14倍です。この物差しを2026/9期予想EPSに当てると株価は約700〜1,600円、当てはめるEPSを分析記事の138円(上場前株数ベース)にしても830〜1,930円。公開価格の半分以下です。「1件ずつ土地を売って終わる商売で、積み上がる収益ではない」という見方です。
物差し②:成長を信じて見る
2027/9期計画(純利益40億円)が達成されるなら、今の株価はPER14倍。営業員を176名に倍増し、パイプラインが増え続け、粗利率が30%に改善する、という前提です。その先に「人を増やせば比例して増える」ソフトウェア型の成長があるなら、不動産会社の倍率ではなく成長株の倍率が付く余地がある。公開価格はこちらの物差しで付けられています。
伊藤氏に付与された有償ストックオプション(最大76万3,400株)の行使条件は、調整後EBITDA500億円と時価総額1兆円。業績予想ではなく報酬の条件ですが、経営者がどちらの物差しを見ているかは明らかです。
どちらが正しいかは、まだ分かりません。ただしバリュエーションの構造としては、「不動産の物差し」に戻ると株価は半分になり、「成長の物差し」が通ると割安に見える、という非対称な位置にあります。下値を決めるのは成長への信頼であって、資産価値ではありません(PBR3倍強)。
5. 上場後の値動き ― 市場は「不動産の会社」として値付けを始めた
| 日付 | 始値 | 高値 | 安値 | 終値 | 出来高 | 公開価格比 |
|---|---|---|---|---|---|---|
| 10/22 公開価格決定 | 4,040円 | ― | ― | |||
| 10/30 上場初日 | 3,760(初値) | 3,965 | 3,640 | 3,640 | 200.4万株 | 初値−6.9%、終値−9.9% |
| 11/2 | 3,550 | 3,750 | 3,550 | 3,745 | 41.0万株 | −7.3% |
上場前の初値予想コンセンサスは6,200円前後、弱気の分析でも3,600〜4,030円でした。結果は弱気シナリオの中に落ちました。初日は初値からいったん3,965円まで買われたあと、安値引け。出来高200万株は公募・売出株数(OA込み337万株)の約6割に相当し、当選株の多くが初日に手放されたとみられます。2日目は寄りで3,550円まで売られたあと切り返し、初値近辺で引けています。
公募割れの要因として考えられるのは次の点です(筆者の整理)。
- 需給。吸収156億円はグロース市場の案件として大きく、売出が約4割、うち社長76万株。仮条件が4,030〜4,040円とそもそも引き上げ幅がなく、機関投資家の需要が強くなかったことを示唆しています(IOIはりそなAM22億円など2社)。
- 地合い。長期金利が3%台に乗り、J-REITは年初来安、不動産セクターの中でも借入で土地を回す会社には逆風。「上げ相場に乗れていない不動産銘柄」という事前の指摘がそのまま出た形です。
- 値付け。公開価格が「成長の物差し」で付けられていたため、「不動産の物差し」を使う投資家には割高に見えた。しかも直前の4〜6月が赤字で、在庫処分の説明もあった。
一方で、初値が公開価格の1割安程度で止まったことも事実です。「不動産の物差し」なら株価は半分になるはずで、そこまでは売られていない。市場はいま、二つの物差しの間で様子を見ている段階といえます。
6. これから見るべきポイント
- 2026/9期本決算(11〜12月見込み) ― 経常利益25.2億円に届いたか。8〜9月の約115億円の引渡しが計画どおりだったか。上場直後の本決算での未達は、グロース市場では重い。
- 2027/9期の会社計画の維持 ― 売上430億円・経常58.5億円がそのまま出るか。下方修正なら「成長の物差し」が外れる。
- 4〜6月の赤字の説明 ― 期ズレか、在庫処分か、成長鈍化か。
- 80億円のM&Aの行き先 ― 建築・金融・賃貸管理のどこに、どんな倍率で使うか。
- 営業員数とパイプライン ― 176名計画に対する進捗と、1人あたりの案件数が落ちていないか。
- 金利と融資姿勢 ― 借入120億円の調達コストと、デベロッパーの用地取得意欲。
- ロックアップ解除(2027年4月27日) ― それまでに6,060円を超えればVCの一部が売れる。
おわりに(私見)
ビジネスモデル自体は筋が通っていると思います。オフマーケットの土地を束ねて価値を作る仕事は昔からありますが、それは属人的な職人芸でした。そこをソフトと未経験者の営業で工業化する、という発想は新しい。買い手の値段を確認してから仕入れるので、市況リスクも従来型の用地仕入れより小さい。
ただし株価は別の話です。公開価格は「2年で利益が7倍になる」計画をかなり信じた値付けで、市場はそこを一旦割り引きました。不動産を借入で回す会社に長期金利3%の環境は向かい風です。「AIの会社」としての倍率を取り戻すには、まず上場後最初の本決算で「計画どおり」を見せること。その結果を見てから考えても遅くはない、というのが筆者の見方です。
出典・参考
- ログミーファイナンス「トグルホールディングス上場会見、土地解析を推進し価値創出」(2026年11月2日) ― 事業の仕組み、参入障壁、成長戦略
- ipo-navi.jp「トグルホールディングス(652A)IPO上場承認レポート」 ― 業績・財務・株主構成・資金使途・同業比較
- ザイ・オンライン「トグルホールディングスのIPO情報総まとめ」 ― スケジュール、引受シェア、ロックアップ、類似企業PER
- 「【IPO分析】トグルホールディングス(652A)― AI看板の土地取りまとめ会社。値付けはテック株並み」 ― 理論株価の試算、需給、利益相反の論点
- SIGNAL「トグルホールディングス(652A)IPO分析|売上123.5億円の99%が不動産。それでも「AI」が本体だという理由」 ― 創業者の経歴、ストックオプションの行使条件
- 株トレ トグルホールディングスの沿革(有価証券報告書より)
- Yahoo!ファイナンス トグルホールディングス(652A)時系列
- ipokabu.net「トグルホールディングス(652A)のIPO上場情報と初値予想」 ― 初値・公開価格・初値予想コンセンサス