この記事の結論(3行)
- NOTAの売上は、契約時に計上する「ライセンス売上」と、開業・引渡時に計上する「アセット売上」の二段階のフロー収益が中心。管理費・宿泊料のストック収益(オペレーション事業)は2026年3月期で売上の15%、2027年3月期中間期では4%にとどまる。
- 一方で、契約済み未実現売上高は370億円(2026年9月末)、累計契約高は939億円。向こう1〜2年の売上は契約で先に埋まっており、「受注残が見えるデベロッパー」として読むのが実態に近い。
- 想定価格1,390円は2027年3月期予想PER約34倍、EV/売上約3.5倍。中間期に開業が集中した今期予想を基準にした倍率であり、翌期の開業計画が見えるまでは割安とは言いにくい。売出比率70.6%、吸収金額276億円という需給も重い(私見です)。
はじめに
2026年11月6日、NOTA株式会社(旧NOT A HOTEL、証券コード673A)の東証グロース上場が承認されました。上場予定日は12月9日、想定発行価格1,390円、想定時価総額は約1,110億円です。別荘の共有持分を年10泊から360泊まで選んで買える「NOT A HOTEL」と、ヘリコプターなどを共同所有する「NOT A GARAGE」が主力です。
先日のトグルホールディングスの記事と同じく、本稿では「売上は何でできているか(ストックとフロー)」と「その売上に市場はいくら払うのか(バリュエーション)」の2点に絞って整理します。数値は有価証券届出書を引用したIPO情報サイトと報道に基づきます。
1. 上場の概要と業績の推移
| 項目 | 内容 |
|---|---|
| 想定発行価格 / 想定時価総額 | 1,390円 / 約1,110億円(上場時発行済株式7,989万8,000株) |
| 公募 / 売出 / OA | 508万株 / 1,221万株 / 最大259万株。吸収金額は最大約276億円、売出比率70.6% |
| 手取金の使途 | 最大約99億円。人件費52億円、マーケティング費47億円 |
| 主幹事 | 野村證券(SBI証券が共同主幹事) |
| 主な株主 | 濵渦伸次社長27.45%、オープンハウスG 8.55%、セコイア6.18%、ANRI 5.57%、トヨタ系4.47%、SBI HD 3.57%(潜在株含む) |
| ロックアップ | 180日。ANRIは発行価格の1.5倍以上で解除 |
| 連結(百万円) | 2025/3期 | 2026/3期 | 2027/3期 中間 | 2027/3期 会社予想 |
|---|---|---|---|---|
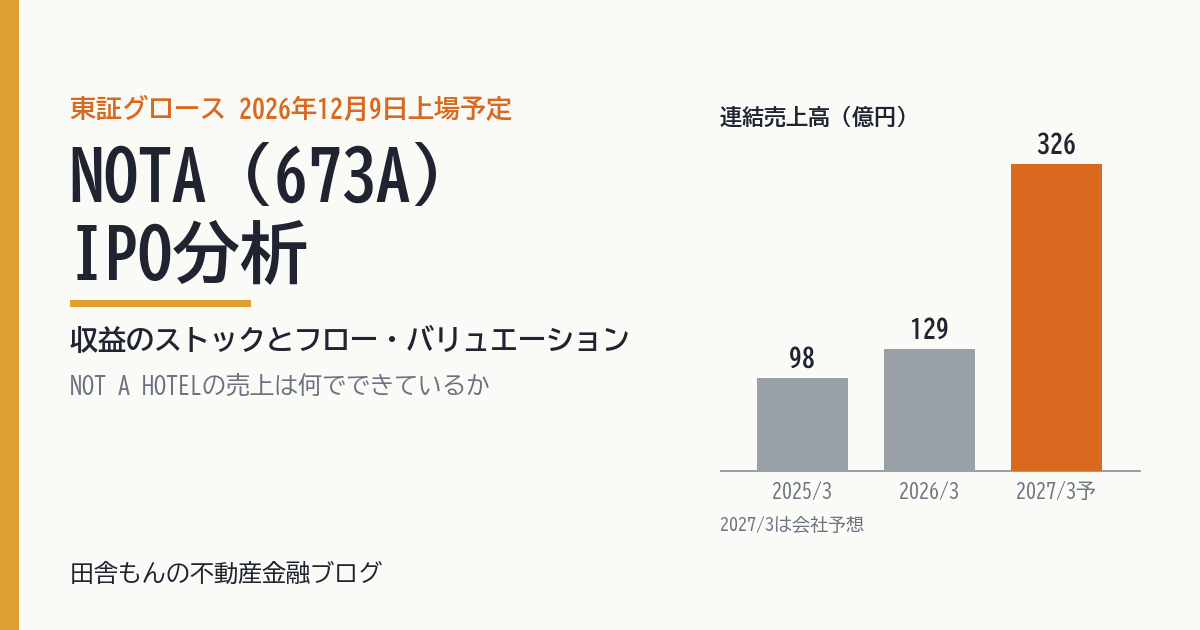
| 売上高 | 9,819 | 12,878 | 21,686 | 32,578(+153%) |
| 営業利益 | 1,099 | 1,075 | 4,310 | 約6,950 |
| 経常利益 | 454 | 671 | 3,945 | 6,029 |
| 親会社株主純利益 | 356 | 457 | 1,737 | 3,000 |
| 営業CF | +2,127 | ▲2,571 | ▲6,125 | ― |
| 契約高 | 23,171 | 33,044 | 19,278 | ― |
目を引くのは中間期です。半年で前期通期を超える売上216億円、営業利益43億円を計上しました。ただしこれは瀬戸内(4月)、北軽井沢(7月)、青島(8月)の開業と引渡しが集中した結果で、半期を2倍して通期を推計できる数字ではありません。もう一つ、営業利益が43億円なのに営業キャッシュフローは61億円の流出です。この二つのズレが、この会社の収益構造を読む入口になります。
2. 収益の分解 ― フローが9割、ストックは1割
NOTAの売上は3層に分かれます。
| 層 | 内容 | 計上時点 | 性格 |
|---|---|---|---|
| ライセンス売上 | オーナーライセンス(利用権)の対価 | 契約後、オーナー登録完了時 | フロー。直接原価がなく、ほぼ全額が粗利 |
| アセット売上 | 建物・動産の共有持分の対価 | 開業時または引渡完了時 | フロー。棚卸資産を原価に振替。粗利率の目安30% |
| オペレーション | 宿泊料、管理費(購入価格の年3%目安)、飲食 | 役務提供に応じて | ストック。開業済み物件の積み上がりで増える |
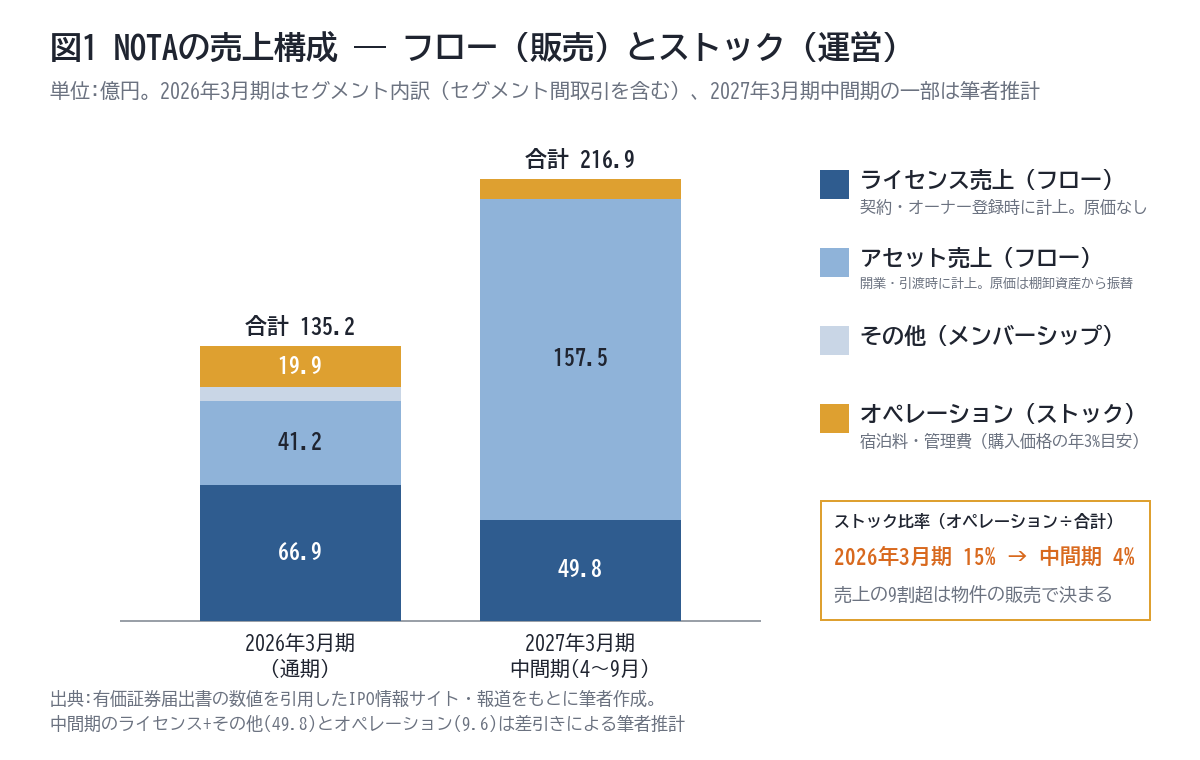
ストック収益はまだ小さい。オペレーション事業は2026年3月期で19.9億円、セグメント損失0.5億円。中間期は推計10億円弱でセグメント利益2.7億円と黒字化しましたが、売上に占める比率は4%です。9月末の開業拠点は10拠点44棟、累計オーナー1,357名、ホテル稼働率79.1%ですから、オーナーが使わない日をホテルとして売る運営は回り始めています。ただ、累計契約高939億円の全物件が開業しても、管理費(年3%)は単純計算で年28億円程度。ストックが利益の柱になるのは2030年の30拠点計画が実現した先の話です。
フロー収益は「二段階」で、しかも前倒しで立つ。契約を結んでオーナー登録が済めば、建物が未完成でもライセンス売上が計上されます。2026年3月期はライセンス66.9億円に対してアセット41.2億円と、ライセンスが上回りました。開業が少ない期でも、契約さえ取れれば原価のないライセンス売上で利益が出る構造です。監査人が2期連続で「ライセンス売上の実在性と期間帰属」を監査上の主要な検討事項に挙げているのは、契約総額のうちどれだけをライセンスに配分するかが見積りに依存するからです。ここは四半期ごとに確認が要る論点です。
入金と売上はズレる。入金は契約時30%、上棟時40%、完成時30%。未開業物件の前受金は契約負債に積まれ、2026年3月期末の残存履行義務は430億円、9月末の契約済み未実現売上高は370億円です。つまり、2027年3月期予想売上326億円の大半はすでに契約で埋まっています。半面、土地取得と建設の支出が先行するため、営業CFは2期連続の流出、投資CFは中間期だけで114億円の流出。有利子負債は179億円(2026年3月末127億円)に増え、現金は91億円に減りました。8月に約100億円を調達した直後でこの水準です。
整理すると、NOTAは「会員制リゾート」というより、受注残を抱えた別荘デベロッパーに、運営というストック事業が小さく付いている会社です。不特事業者の分析で見る「商品(棚卸資産)の回転と借入」の見方がそのまま当てはまります。
3. バリュエーション ― 何倍で、何と比べるか
| 指標(想定価格1,390円) | 数値 | 備考 |
|---|---|---|
| PER(2027/3期予想) | 約34倍 | 会社予想EPS 40.78円。上場後株式数で割り直すと約37倍 |
| PER(2026/3期実績) | 約240倍 | 開業が少なかった期。参考値 |
| PBR | 約3.3倍 | 9月末純資産268億円(非支配持分含む)+公募手取り66億円で試算 |
| EV / 売上(予想) | 約3.5倍 | EV≒時価総額1,110億+有利子負債180億−現金91億−公募66億≒1,130億円 |
| EV / 営業利益(予想) | 約16倍 | 営業利益約70億円 |
| 時価総額 / 契約高 | 約3.4倍 | 2026/3期契約高330億円 |
類似企業として挙がるのはリゾートトラスト(PER約19倍)、リソルHD(約24倍)、共立メンテナンス(約19倍)、霞ヶ関キャピタル(約8倍)、ADワークス(約6倍)です。会員制リゾートの大手が20倍前後、開発型の不動産会社が10倍以下。NOTAの34倍は、どちらの群よりも高い水準です。
では高すぎるのか。契約高の伸び(2025/3期232億円→2026/3期330億円、今期予想は35%増)と、既存オーナーの買い増し29.1%・紹介14.6%という顧客基盤を見れば、成長率に見合うという見方はできます。ただし注意したいのは、PERの分母が「開業の集中した期」の利益だという点です。今期の営業利益率21%は前期8%から急改善しますが、それは引渡しの多寡で決まるもので、翌期も同じ水準かは開業計画次第です。PERの分母がぶれやすい会社には、売上ではなく契約高や受注残に対する倍率を併せて見るのが無難です。
| 適用PER | 理論株価(予想EPS 40.78円) | 想定価格との比較 |
|---|---|---|
| 20倍(会員制リゾート並み) | 約820円 | ▲41% |
| 30倍 | 約1,220円 | ▲12% |
| 34倍(想定価格) | 1,390円 | ― |
| 45倍(グロース高成長株並み) | 約1,840円 | +32% |
私見では、上場時点の値付けは「今期予想が達成され、かつ翌期も同程度の開業がある」ことを織り込んだ水準で、割安に見える余地は大きくありません。株主構成とロックアップも効きます。ANRIは発行価格の1.5倍で解除条件が付き、OLC、マーキュリア、KDDI系のVCはIPOで全株退出。公募70億円に対して売出170億円と、調達より回収の色が濃い案件です。
4. 投資家が上場後に見るポイント
- 四半期ごとの契約高。売上は開業時期で動くので、先行指標は契約高。前年比35%増の予想を四半期で追う。
- 2028年3月期の開業・引渡計画。今期の利益水準が続くかは、翌期にいくつ開業するかで決まる。
- ライセンス売上の配分比率。契約総額に占めるライセンスの割合が上がれば、利益は前倒しで良く見える。監査上の主要な検討事項でもある。
- 営業CFと有利子負債。投資CFを前受金と借入でどこまで賄えるか。未使用の借入枠は9月末で123億円。
- 非支配株主持分。中間純利益の3分の1は子会社の外部株主に帰属する。物件ごとのSPC出資構造が続くなら、連結利益と親会社株主利益の差は常に確認する。
- オペレーション事業の利益率。ストック収益が営業利益の2割を超えてくれば、PERの付け方は変わる。
おわりに
NOT A HOTELは、富裕層向けの別荘を「共有持分+利用権」に分けて売り、売った後の運営でもう一段稼ぐ設計です。設計としてはストック型を目指していますが、上場時点の損益は販売というフローでほぼ決まっています。受注残が見えている点は強みで、2027年3月期の数字は固い。問題は、その数字に34倍を払った後で翌期の開業がどれだけ続くか、です。開業の節目ごとに利益が跳ねる会社なので、四半期決算は「売上」より「契約高」と「開業予定」を見る方が本質に近いと考えています。
※本記事は公表資料に基づく情報提供であり、特定の株式への投資を勧誘するものではありません。数値は有価証券届出書を引用したIPO情報サイト・報道に依拠しており、仮条件・公開価格は未決定です。投資判断は目論見書をご確認のうえ、ご自身の責任で行ってください。
出典・参考
- IPO-navi「NOTA(673A)IPO上場承認レポート」 ― 業績、セグメント内訳、資金使途、株主構成、類似企業PER
- BRIDGE「NOTA、東証グロース上場へ」(2026年11月6日) ― 公募・売出、契約高、運営指標
- 白川トヲル「NOT A HOTELの上場を、株式の使い方から読む」 ― 資本政策、キャッシュフロー、収益認識、監査上の主要な検討事項
- ipokabu「NOTA(673A)のIPO上場情報」、IPO基礎「NOTA(673A)」 ― 業績推移、会社予想
- 当ブログ:トグルホールディングス(652A)を読む、不動産特定共同事業者の見方