この記事の結論(3行)
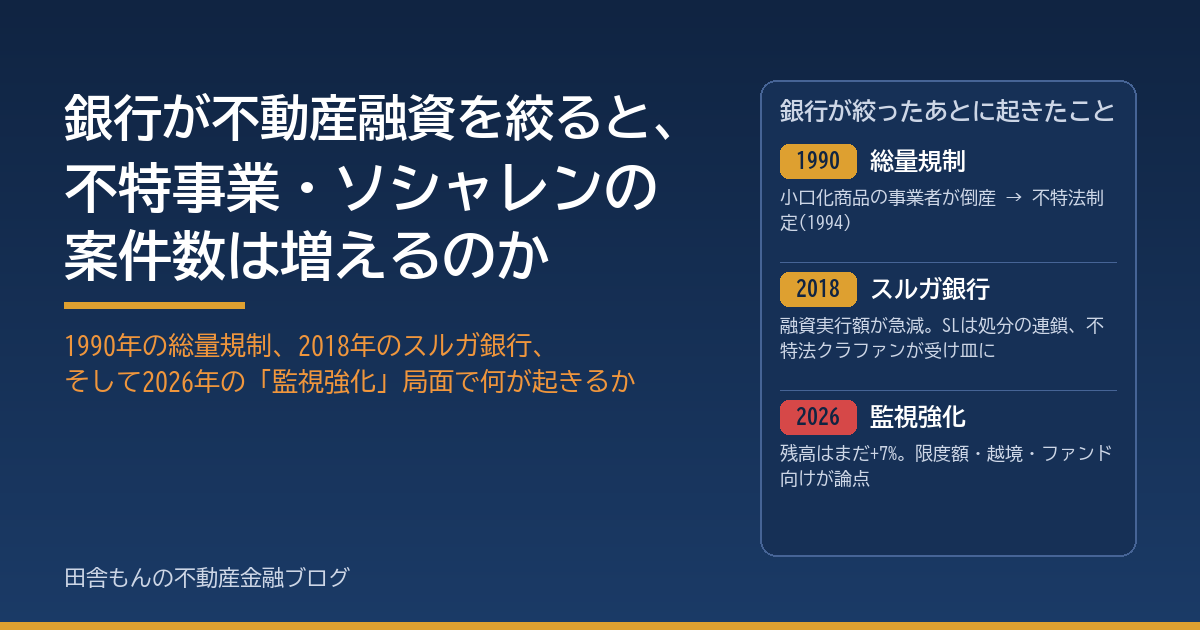
- 増えます。ただし増えるのは「銀行が貸さなくなった層」の案件です。不動産特定共同事業(不特事業)の一般投資家向け商品は、2025年度に運用された1,873商品のうち93%が銀行借入なしで物件を持っています(国土交通省「不動産証券化の実態調査」)。投資家の出資金が銀行融資の代わりをしている構造なので、銀行が絞れば、その分の資金需要は匿名組合出資とソーシャルレンディング(SL)の貸付に向かいます。過去2回の引き締め局面では、1990年の総量規制の後に不動産小口化商品の事業者が倒産して不特法が生まれ、2018年のスルガ銀行問題の後に銀行の投資用不動産向け融資の実行額が年5.4兆円から年率3.8兆円へ減る一方、不特法のクラウドファンディング事業者は約100社から276社へ増えました。SLは同じ時期に行政処分が相次いで縮小しており、「銀行が絞ったからSLが伸びた」という単純な話ではありません。
- 2026年の銀行は、まだ絞っていません。厳しくなっているのは「監視」です。国内銀行の不動産業向け貸出残高は2026年3月末で121.1兆円(貸出全体の18.2%)、信用金庫などを含めると146.7兆円で、前年比は7%前後の伸びが続いています(日本銀行「貸出先別貸出金」)。日銀の金融システムレポート(2026年10月)は「不動産業向け貸出の対GDP比率」を「緑ではあるが赤点灯近傍」とし、金融庁は2026事務年度の金融行政方針で不動産業向け貸出・大口与信・集中リスクを点検対象に挙げ、7月のモニタリングレポートでは地域銀行の不動産業向け貸出の24%が東京都心5区に向いていること、限度額が明確でない先があることを指摘しました。政策金利は1.25%です。監視の次に来るのは限度額の設定と、越境貸出・不動産ファンド向け・メザニン・開発型の選別で、そこで外れる中小デベロッパー、地方物件、不特事業者本体の仕入れ資金が、不特事業とSLに流れてくると考えます(私見です)。
- 投資家にとって「案件が増える」局面は追い風ではなく、銀行の審査を肩代わりする局面です。増えるのは、想定利回りの高い開発型・ブリッジ型、地方・築古の物件、事業者出資(劣後)比率の低い商品、同一スポンサーの連続募集です。見るべきは、銀行が貸さない理由(物件のキャッシュフロー、金利3〜5%のストレスでDSCRが持つか、出口の買い手)、事業者の貸借対照表の借入金の有無と匿名組合出資金÷総資産(ファンド依存度)、優先劣後の厚み、契約前書面の価格と利回りの根拠、運用期間と借換えの有無です。過去の破綻は、銀行ではなく代替チャネルの中で起きました。
はじめに ― 「増えるか」ではなく「何が増えるか」
「銀行の不動産向け融資審査が厳しくなると、不動産特定共同事業やソーシャルレンディングの案件が増えてくるのではないか」。不動産クラウドファンディングに投資している人なら一度は考える問いです。銀行が貸さなくなった資金需要は消えるわけではなく、別の出し手を探します。投資家から小口で資金を集める不特事業とSLは、その出し手の最有力候補です。答えは「増える」でよいのですが、投資家にとって大事なのはその先です。増える案件はどこから来るのか、過去に同じことが起きたとき投資家に何が起きたのか、そして2026年11月の今、銀行は本当に絞り始めているのか。
この記事では、まず不特事業とSLが銀行融資とどういう関係にあるかを国土交通省の最新調査で確かめ、次に1990年の総量規制と2018年のスルガ銀行問題という2つの引き締め局面で何が起きたかを公表資料でたどり、最後に2026年の銀行の現在地を日本銀行と金融庁の資料で確認したうえで、案件が増える局面で投資家が見るべき兆候を整理します。当ブログの金利上昇は不動産業界に何をもたらすか、リーマンショックと今回の金利上昇の違いの続きにあたる内容です。
※本記事は公表資料に基づく一般的な整理であり、特定の事業者・商品への投資を勧誘・推奨するものではありません。将来の見通しに関する記述は筆者の私見です。
1. 不特事業とSLは、銀行融資の「代わり」なのか ― 商品の93%は借入なしで物件を持っている
最初に、3つのチャネルでお金がどこに置かれるかを並べます。銀行融資は、物件や事業者に対するシニアの貸付です。担保と保証を取り、物件価格に対する借入の割合(LTV)と、賃料収入が元利払いを何倍カバーしているか(DSCR)で審査します。不特事業の匿名組合型は、投資家の出資金で事業者が物件を取得し、賃料や売却益を分配する仕組みです。SLは、投資家の出資金を営業者が不動産業者などに貸し付け、利息を分配する仕組みです。
ここで重要なのが、国土交通省が2026年9月に公表した「不動産証券化の実態調査」(令和7年度)です。2026年8月の検討会中間整理を受けて、今年から一般投資家向け商品の内訳が公表されるようになりました。2025年度に運用実績のあった第1号事業の一般投資家限定商品1,873本のうち、「借入金無し」が93%です。借入を使っている商品は7%しかありません。特例事業(SPCを使う倒産隔離型)の44商品は逆で、借入40%超〜60%以下が45%、60%超〜80%以下が11%と、銀行のノンリコースローンを併用する設計が普通です。
| チャネル | 投資家のお金の形 | 物件に対する位置 | 審査するのは誰か | 根拠法・監督 | 利回りの目安(2025年度) |
|---|---|---|---|---|---|
| 銀行融資 | 預金(銀行が貸す) | シニアの貸付。担保・保証付き、LTVとDSCRで審査 | 銀行の審査部門。金融庁・日銀が監督・考査 | 銀行法 | 貸出金利(政策金利1.25%に連動して上昇中) |
| 不特事業(第1号・匿名組合型) | 匿名組合出資(エクイティ) | 出資金で物件を取得。93%は借入なし。優先劣後で事業者出資は0〜20%以下が61%、出資なしが22% | 事業者自身。許可時に行政庁が書面審査 | 不特法(国土交通省・都道府県) | 予定利回り中央値6.5%(任意組合型は4.1%) |
| 不特事業(特例事業・SPC型) | 匿名組合出資 | SPCが物件を保有。借入40〜60%の商品が45% | 事業者・アレンジャー。銀行がシニアを審査 | 不特法 | 予定利回り中央値6.5% |
| ソーシャルレンディング(貸付型) | ファンド出資→営業者が貸付 | 借り手は不動産業者など。担保付きローンのほか、メザニンローンも | 営業者(第二種金融商品取引業+貸金業) | 金商法・貸金業法(金融庁・財務局) | 商品により数%〜10%前後 |
つまり、匿名組合型の不特事業の商品では、銀行が本来シニアとして出す部分も、事業者が本来エクイティとして出す部分も、ほとんど投資家の出資金で賄われています。予定利回りの中央値が6.5%と銀行の貸出金利の数倍になるのは、投資家がシニアとエクイティの両方のリスクを取っているからです。この構造は、銀行が貸し渋る局面では「銀行の代わり」として最も使いやすいチャネルだということを意味します。事業者が物件を仕入れるとき、銀行から借りられなければ、匿名組合出資で全額を集めれば済むからです。当ブログが事業者側のメリットとして整理した「資金調達」の意味は、まさにこれです。
SLも同じです。営業者が貸す先は、銀行から十分に借りられない不動産業者や開発業者が中心で、だからこそ数%から10%前後の金利が取れます。どちらのチャネルも、「銀行が貸さない借り手」を最初から顧客にしている、という前提を置いて以下を読んでください。
2. 1990年 ― 総量規制のあと、小口化商品の事業者が倒産して不特法ができた
1つ目の引き締め局面は、1990年の「総量規制」です。大蔵省銀行局長通達「土地関連融資の抑制について」で、不動産業向け貸出の伸び率を総貸出の伸び率以下に抑えるよう金融機関に求めたもので、政府答弁書によれば「平成二年四月、地価の動向等にかんがみ、非常緊急の措置として導入」され、1991年12月に解除されました。地価はその後、長期の下落に入ります。
このとき不動産小口化商品に何が起きたか。金融庁の「金融庁の1年(2024事務年度版)」は、不特法の制定経緯をこう書いています。
「不動産特定共同事業法」は、1991年頃を中心に、経営基盤の脆弱な業者が不動産特定共同事業を行い倒産して、深刻な投資家被害を招いた事例が発生したため、こうした被害を未然に防ぎ、投資家保護を図りつつ不動産特定共同事業の健全な発達を促すことを目的として、1994年に制定された。
金融庁「金融庁の1年(2024事務年度版)」第3部第12章第4節
1980年代後半、地価上昇と相続税対策を背景に、ビルやマンションの共有持分や任意組合の持分を小口で売る商品が広がりました。法規制はなく、事業者の財務基盤も問われませんでした。総量規制で銀行の資金が止まり、地価が下がると、経営基盤の弱い事業者から倒産し、投資家の持分は売れず、分配も止まりました。その被害を受けて1994年に不特法が制定され、1995年に施行されます。許可制、資本金要件、財産的基礎の審査、契約前書面の交付といった今の制度の骨格は、このときの倒産から生まれました。
ここで注意したいのは順番です。小口化商品のブームは引き締めの前、お金が余っていた時期に起きています。引き締めが「代替チャネルの案件を増やした」のではなく、引き締めが「代替チャネルの投資家に損失を与えた」のが1990年の経験です。銀行が絞ると不動産価格が下がり、価格下落は、借入なしで物件を持つ投資家の出資金を直接削ります。これは2026年に不特事業の商品の93%が借入なしである以上、今も同じです(私見ですが、構造上そう読めます)。
3. 2018年 ― スルガ銀行のあと、銀行は絞り、SLは縮み、不特法のクラファンが増えた
(1) 銀行の投資用不動産向け融資は、実行額が年5.4兆円から年率3.8兆円へ
2つ目は2018年です。金融庁は2018年10月5日、シェアハウス向け融資などで組織的な不正があったスルガ銀行に、投資用不動産向けの新規融資を6か月停止する業務停止命令を出しました。翌2019年3月に公表された「投資用不動産向け融資に関するアンケート調査結果」(銀行121行・信用金庫261・信用組合148が対象)が、業界全体に何が起きたかを数字で示しています。
| 2016年3月期 | 2017年3月期 | 2018年3月期 | 2018年9月期(4〜9月の半年) | |
|---|---|---|---|---|
| 投資用不動産向け融資の実行額(銀行、兆円) | 4.6 | 5.4 | 4.7 | 1.9(年率換算 約3.8) |
| うち一棟建(土地・建物)向け(兆円) | 2.0 | 2.3 | 2.1 | 0.8(年率換算 約1.6) |
| 投資用不動産向け融資の残高(銀行、兆円) | 28.1 | 30.5 | 32.6 | 33.1 |
| 「積極的に推進」と答えた銀行の割合 | 15% | 13% | 7% | 3% |
実行額は2017年3月期をピークに減り、2018年度上半期は半年で1.9兆円、年率にすれば3.8兆円とピークの7割です。「積極的」と答える銀行は15%から3%に減りました。残高はまだ増えていますが、新規の蛇口は明らかに絞られています。金融庁はこの調査で、一棟建向け融資を「住宅ローンの延長と捉え、給与収入も主たる返済原資の一部としている」金融機関があること、中古物件の融資期間が法定耐用年数を大幅に超えるケースがあること、期中に収支見込の更新を「一切行っていない」金融機関が約半数あることを指摘し、物件のキャッシュフローを返済原資と捉えた審査を求めました。審査が厳しくなるとはこういうことです。
(2) SLは、絞られた資金の受け皿になる前に、自分の問題で縮んだ
では、銀行が絞った2018年以降、SLは伸びたのか。伸びていません。SLの市場規模(応募金額)は、比較サイトのクラウドポートの集計で2014年の143億円から2017年の1,316億円(前年比2.5倍)へ急拡大し、2018年上半期も1,053億円と勢いが続いていました。ところが2018年6月から投資額が落ち、日本クラウドファンディング協会の調査では2019年の融資型は1,113億円にとどまります(内閣府の経済財政諮問会議資料に引用)。矢野経済研究所も2020年度の調査で「2017年〜2018年頃に複数の貸付型のクラウドファンディング運営企業で行政処分が相次いだことで大幅に減少して以来、その影響は未だに続いている」と書いています。
縮んだ理由は、SL自身の問題です。2017年3月のみんなのクレジット、2018年3月のラッキーバンク、2018年7月のmaneoマーケット(グリーンインフラレンディングの虚偽表示を管理できなかったとして業務改善命令)と行政処分が続き、東京商工リサーチの整理では2年間で6社が処分を受けました。maneoでは元本200億円超の延滞が発生し、2019年にはクラウドリース、トラストレンディングなどでも返済遅延が相次ぎます。2021年には最大手のSBIソーシャルレンディングが、貸付先の資金流用を見抜けなかったとして5月に廃業を決め、6月に業務停止命令を受けました。
この時期のSLの借り手は、まさに「銀行が貸さない不動産業者・開発業者」でした。2019年3月まで借り手の名前は投資家に開示されず(いわゆる匿名化)、営業者の審査と分別管理だけが頼りでした。銀行が貸さない借り手に、銀行より弱い審査で貸す。その結果が処分と延滞の連鎖です。銀行が絞ったから案件が増えた、のではなく、銀行が絞る前から「銀行が貸さない案件」を集めていたチャネルが、絞られる局面で壊れた、と読むべきです。
(3) 受け皿になったのは、規制のある不特法のクラウドファンディングだった
一方で、同じ時期に明らかに増えたのが不特法のクラウドファンディングです。2017年12月の改正不特法施行で、小規模不動産特定共同事業の創設と電子取引業務(インターネットでの募集)が解禁されました。許可事業者の数は2017年初めの約100社から、2021年3月末に188社(国土交通省の許可一覧)、2025年6月末に265社(金融庁の1年)、2026年9月末に276社(当ブログ事業者リスト比較)へ増え、小規模登録が49社あります。国土交通省の実態調査で不特事業の「開発型証券化」(開発資金を出資で集める商品)を見ると、2018年度の50件・330億円が2024年度には249件・2,640億円と、件数で5倍、金額で8倍になりました。民間の集計(クラファンチャンネル)では、不動産クラウドファンディングの募集金額は2025年に約1,711億円です。
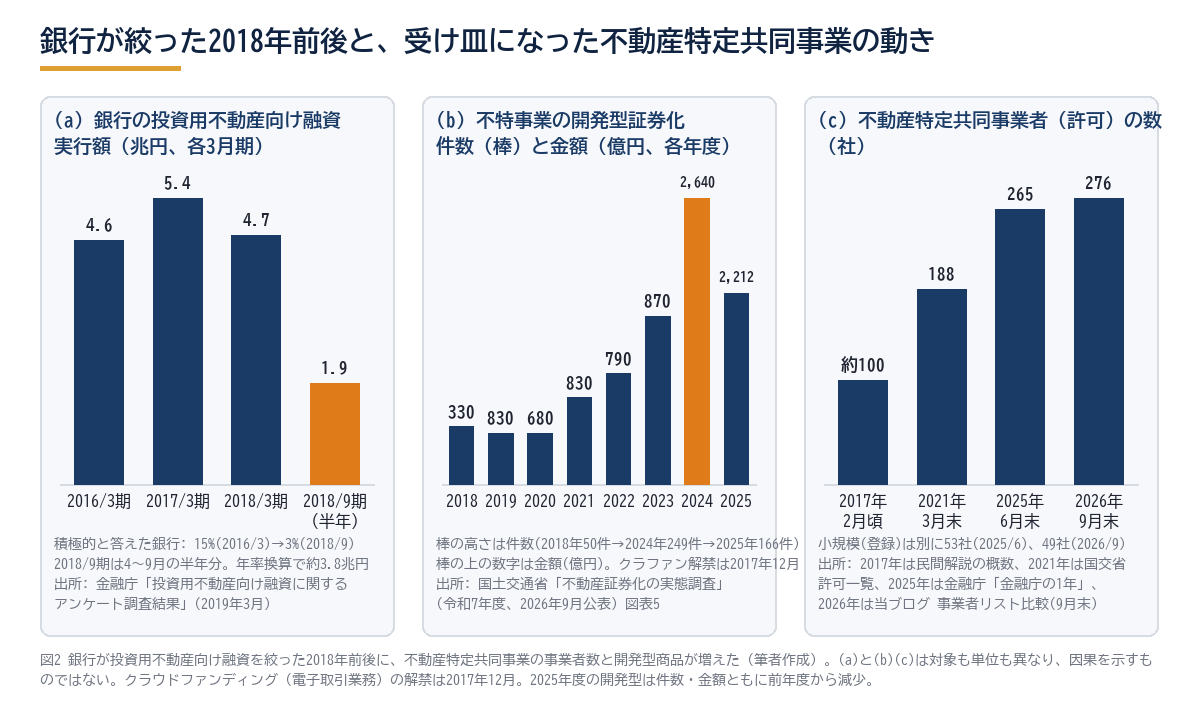
開発型の商品が増えたことは、この記事の問いに直接つながります。開発資金は、銀行が最も慎重になる分野です。竣工まで賃料が入らず、建設コストの上振れと販売リスクを負うからです。日銀の金融システムレポート(2026年4月)も、開発案件をファイナンスする不動産SPCは「プロジェクトが完了するまでの建設コストや経済情勢の変化などの影響を相対的により大きく受けうる」と書いています。銀行が一棟建アパートローンを絞り、開発資金に慎重な中で、開発型の資金需要が不特法のクラファンに来た。これが2018年以降に実際に起きたことです。2025年度は166件・2,212億円と減りましたが、2024年後半から2025年前半にかけての一部事業者の行政処分と償還遅延で投資家が慎重になったことが背景にあるとみられ、2018年の構図の繰り返しとも読めます。
2つの局面から言えることを整理します。第一に、銀行が絞ると、絞られた資金需要は代替チャネルに向かう。これは1990年の小口化商品も2018年以降の開発型クラファンも同じです。第二に、代替チャネルに来るのは「銀行が貸さない」案件で、審査能力と分別管理が銀行より弱いチャネルでは事故が起きる。1991年の小口化商品、2018〜2021年のSLがそうでした。第三に、事故のあと、資金は規制の整ったチャネルへ移る。小口化商品は不特法に、SLの資金は不特法のクラファンと、2019年の匿名化解除後に再編されたSLに移りました。銀行の引き締めが「案件を増やす」のは、受け皿の制度が整っているチャネルだけです。
4. 2026年の現在地 ― 銀行はまだ年7%で増やしている。厳しくなったのは「監視」
では今、銀行は絞っているのか。数字で見るかぎり、まだ絞っていません。日本銀行の「貸出先別貸出金」によれば、2026年3月末の国内銀行の不動産業向け貸出残高は121.1兆円で貸出全体の18.2%、うち不動産流動化等を目的とするSPC向けが18.2兆円、個人による貸家業向けが29.6兆円です。信用金庫は19.7兆円で、信金の貸出全体の23.7%を占めます。その他金融機関の5.9兆円を加えた146.7兆円は、CBREの集計で前年度末比7%増、SPC向けは18%増です。日銀の金融システムレポート(2026年10月)は「不動産業向け貸出残高は、各業態とも、高めの伸びが続いている」と書き、短観の不動産業の貸出態度判断DIは「感染症拡大前対比でみれば幾分慎重化しているものの依然として緩い超」(2026年4月号)です。
| 項目 | 内容 | 出所 |
|---|---|---|
| 不動産業向け貸出残高(2026年3月末) | 国内銀行121.1兆円(貸出全体の18.2%)、うちSPC向け18.2兆円・個人貸家業29.6兆円。信用金庫19.7兆円(23.7%)。その他金融機関5.9兆円。合計146.7兆円 | 日本銀行「貸出先別貸出金」 |
| 伸び率 | 合計で前年度末比7%増、SPC向け18%増。各業態とも「高めの伸び」 | CBRE(日銀統計より)、日銀FSR 2026年10月 |
| ヒートマップ | 14指標のうち11が「緑」。「不動産業向け貸出の対GDP比率」は「緑ではあるが赤点灯近傍」 | 日銀FSR 2026年10月 |
| 貸出先の構成 | 国内貸出に占める割合は住宅ローン24.0%、不動産ファンド向け4.1%、不動産賃貸業・取引業向け9.9%、個人による貸家業向け4.7%(2026年3月末)。与信先が個人貸家業から法人・ファンド向けに変化 | 日銀FSR 2026年10月 |
| 地域銀行の不動産ファンド向け | 大手行がアレンジする案件への参加が47%。地元エリア外(東京23区など)の物件が多く、メザニンローンも一定程度 | 日銀FSR 2026年10月(2026年7月アンケート) |
| 地域銀行の集中 | 地域銀行の不動産業向け貸出の約24%が東京都心5区。都心5区のコーポレート向けのうち約60%は首都圏外に本店のある銀行。一部に「限度額が明確に設定されていない」先 | 金融庁モニタリングレポート 2026年7月 |
| 金融庁の方針 | 国内不動産業向け貸出、大口与信、海外ファンド向け融資、データセンター向けPFについて「投融資方針、案件審査、期中管理及び集中リスク管理の実効性を確認」。共通エクスポージャーを横断的にモニタリング | 2026事務年度 金融行政方針(2026年9月) |
| 日銀の考査 | 2026年度の考査方針で不動産融資に重点(報道) | 日本経済新聞 2026年3月 |
| 政策金利 | 2026年9月に1.00%→1.25%。10月は据え置き | 日本銀行 |
| 不特事業の側 | 2025年度の取得0.5兆円(前年度0.6兆円)、開発型166件・2,212億円(前年度249件・2,640億円)。クラファン募集額は2025年約1,711億円で横ばい。事業者276社+小規模49社 | 国土交通省、クラファンチャンネル、当ブログ |
厳しくなっているのは、貸出ではなく監視です。金融庁は2026年2月に、融資限度額を設けずに不動産業向け貸出を増やしてきた地方銀行に懸念を伝えたと報じられ、7月のモニタリングレポートでは「不動産業向け貸出に注力している地域金融機関に対しては……継続的なモニタリングを実施していく」とし、越境貸出についてはレントロールやテナント稼働状況まで実態把握を求めると書きました。9月の金融行政方針は、不動産業向け貸出を大口与信・海外ファンド向けと並べて点検対象にしています。日銀のレポートは、地域銀行の不動産ファンド向け貸出の半数が大手行のアレンジ案件への参加で、地元外の物件への貸出が多く、メザニンも含まれることを「やや子細に」示しました。
2018年の経験に当てはめると、今は「監視の強化」の段階で、2018年10月の業務停止命令と2019年3月の調査結果公表に相当するイベントはまだ起きていません。それでも、監視の次に来るものは見えています。限度額が明確でない地銀は限度額を設定することになり、設定されれば増やせる金額が決まります。越境貸出は情報制約が高いと名指しされているので、地元外の物件から絞られます。不動産ファンド向けの参加型融資とメザニンは、日銀が「不動産価格や賃料変動の影響を直接的に受けやすい」とした分野です。そして政策金利1.25%のもとで、金融庁の主要行モニタリングによれば銀行のストレステストはDSCR算定の金利を「おおむね3〜5%程度」に置いており、低利回りの案件はこのストレスで通らなくなります。
5. 「増える」としたら、何がどこから増えるか
銀行が限度額・越境・ファンド向け・メザニン・開発型の順に絞ったとき、銀行から外れやすいのは次の4つです。第一に、不特事業者の本体です。事業者自身が不動産業として銀行から仕入れ資金を借りており、中小・非上場の事業者から順に借りにくくなります。借りられなければ、仕入れを匿名組合出資で賄うので、事業者の貸借対照表で匿名組合出資金÷総資産(当ブログが事業者の見方で「ファンド依存度」と呼んでいる指標)が上がります。第二に、中小デベロッパーの開発資金と、土地の仕入れから竣工までのつなぎ資金です。これは開発型の不特事業商品と、SLの不動産担保ローンに来ます。第三に、地方・郊外・築古の物件です。越境貸出が絞られると、地元に貸し手の少ない物件が外れます。第四に、メザニン・劣後部分です。シニアは残っても、LTVの上の部分を銀行が持たなくなれば、そこを埋めるのはSLのメザニンローンか、不特事業の出資です。
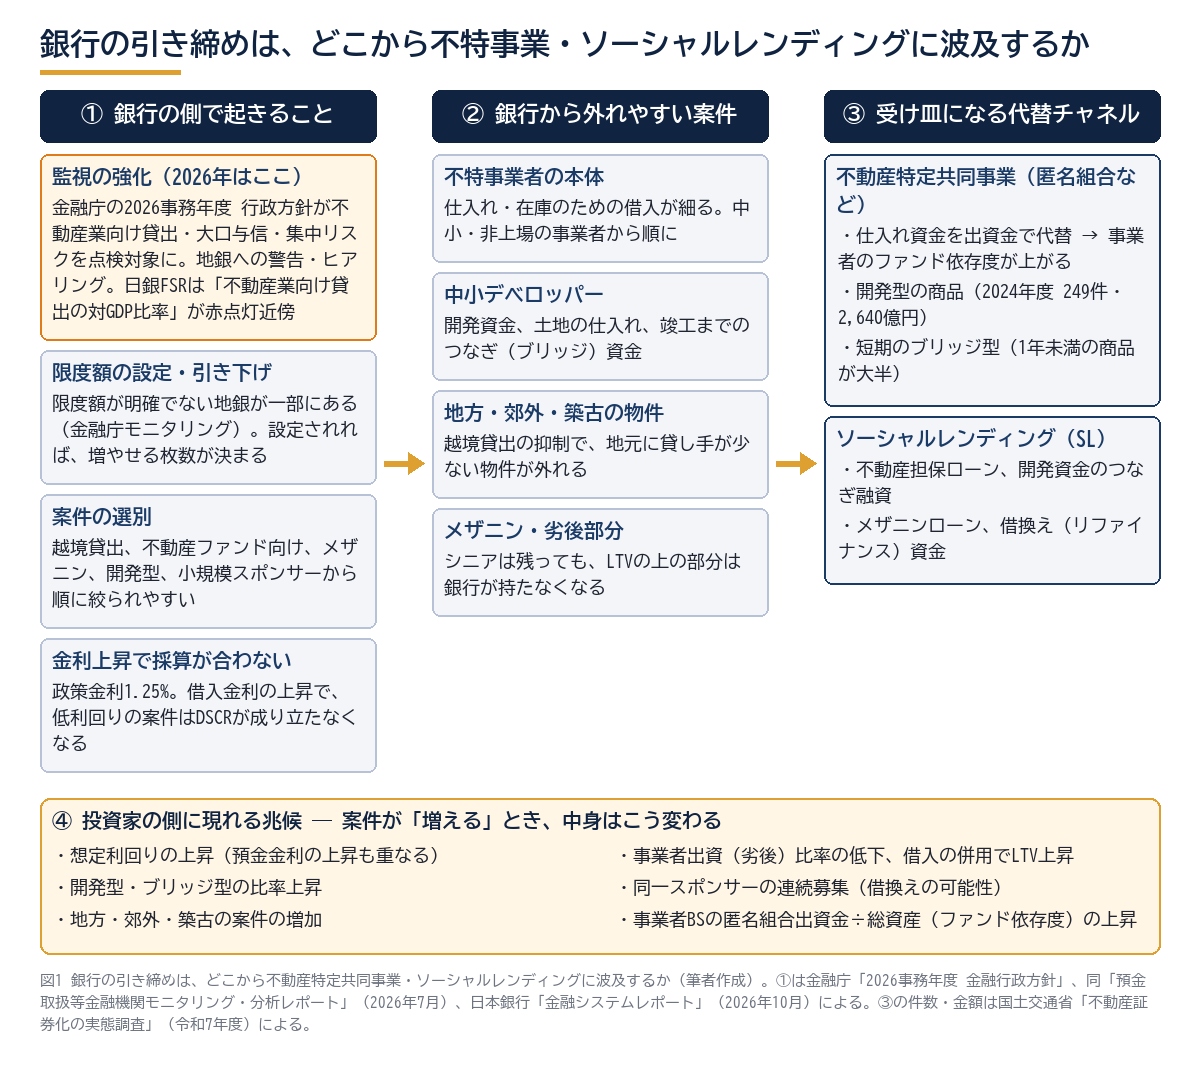
投資家の画面に現れる兆候は、案件の「数」より「中身」の変化です。想定利回りが上がる(預金金利の上昇で投資家の要求利回りが上がることも重なります)。開発型・ブリッジ型の比率が上がる。地方・郊外・築古の案件が増える。事業者出資(劣後)の比率が下がり、借入を併用してLTVが上がる。同じスポンサーの同じ物件が短期で連続して募集される(前のファンドの償還資金を次のファンドで集める借換えの可能性)。そして事業者の貸借対照表でファンド依存度が上がる。国土交通省の調査で、匿名組合型の第1号事業の商品は1年未満が1,095本、1年以上5年未満が318本と短期が大半ですから、もともと借換えが前提の商品が多いことも頭に置く必要があります。
| 兆候 | どこで確認するか | 2025年度の基準値(国交省調査) |
|---|---|---|
| 想定利回りの上昇 | 契約成立前書面の予定利回りと、その根拠(2026年8月改正で記載が義務化) | 匿名組合型・第1号の中央値6.5%、第1〜第3四分位は図表6-6 |
| 開発型・ブリッジ型の増加 | 商品の分配原資(賃料か売却益か)、運用期間、対象不動産が更地・建設中か | 開発型166件・2,212億円(2025年度)。1年未満の商品が1,095本 |
| 事業者出資比率の低下 | 優先劣後の劣後出資割合 | 0〜20%以下が61%、出資なしが22% |
| 借入の併用 | 対象不動産に設定される抵当権、借入金の割合 | 第1号事業は93%が借入なし。特例事業は45%が借入40〜60% |
| 同一スポンサーの連続募集 | 同じ物件・同じ所在地の商品が償還直後に再募集されていないか | ― |
| ファンド依存度の上昇 | 事業者の決算公告・有価証券報告書の匿名組合出資金÷総資産、借入金の有無、現預金÷出資金 | 当ブログの分析シート(事業者の見方) |
6. 投資家が見るべきもの ― 「銀行が貸さない理由」を自分で審査する
案件が増える局面で投資家に求められるのは、銀行がやめた審査を自分でやることです。銀行の審査部が見ている項目は、金融庁の2019年の調査結果と2026年のモニタリングレポートに具体的に書かれています。それを投資家向けに言い換えると、次の6点になります。
- 銀行が貸さない理由を考える。物件のキャッシュフローだけで分配と償還が成り立つか。金利を3〜5%に置いたストレスでDSCRが持つか(銀行はそうしています)。中古なら築年数を引いた耐用年数と運用期間が整合しているか。出口の買い手は誰か(銀行が貸さない物件は、次の買い手も銀行融資を受けにくい)。これらに答えが出ない案件は、銀行が断った理由がそのまま投資家のリスクです。
- 事業者の貸借対照表を見る。借入金の有無と、匿名組合出資金÷総資産(ファンド依存度)、負債に占める出資金の割合、現預金÷出資金。銀行借入のある事業者は銀行の審査を一度は通っており、借入のない事業者は投資家の出資金だけで回っています。後者は銀行の引き締めの影響を直接は受けませんが、償還資金を次の募集に頼る構造になりやすく、募集が止まれば償還が止まります。決算の読み方はINVESCORE中間決算の記事でも扱いました。
- 優先劣後の厚みを見る。事業者出資が10%なら、物件価格の下落10%までしか投資家は守られません。国土交通省の調査では61%の商品が事業者出資0〜20%以下、22%は出資なしです。銀行が絞って不動産価格が下がる局面(1990年の経験)では、この薄さが直接効きます。
- 契約前書面の価格と利回りの根拠を読む。2026年8月21日の施行規則改正で、想定利回りの根拠と対象不動産の価格を妥当と判断する根拠の記載が義務になりました(施行規則改正の記事、鑑定評価と価格調査の違い)。価格の根拠が「価格調査」で、利回りの根拠が売却益頼みなら、開発型・ブリッジ型の特徴です。
- 運用期間と借換えを見る。1年未満の短期商品は、物件の売却か次のファンドの募集で償還されます。同じ物件が連続して募集されているなら、売却できずに借換えている可能性があります。銀行が絞る局面では、この借換えが最初に詰まります。
- SLなら、借り手と担保の順位を見る。2019年3月の匿名化解除以降、借り手の名前と担保は開示されます。担保が第一順位か、LTVはいくつか、メザニンなら上にいくらシニアがあるか。営業者は第二種金融商品取引業の登録審査で内部監査の要員まで見られており(内部監査の記事)、不特事業者より入口の審査は厳しいのですが、2018〜2021年の処分は、それでも審査と分別管理が破られることを示しました。
おわりに
冒頭の問いに戻ります。銀行の不動産向け融資審査が厳しくなると、不特事業やSLの案件は増えるのか。増えます。不特事業の商品の93%が借入なしで物件を持ち、SLの借り手がもともと銀行の外にいる以上、銀行が絞った資金需要はこの2つに来ます。2018年以降、開発型の不特事業商品が件数で5倍、金額で8倍になったのは、その実例です。ただし、増えるのは「銀行が貸さなくなった層」の案件で、1990年の小口化商品と2018〜2021年のSLは、そういう案件を銀行より弱い審査で受けたチャネルがどうなるかを示しました。
2026年11月の銀行は、まだ年7%で不動産業向け貸出を増やしています。厳しくなったのは監視で、金融庁と日銀が名指ししたのは、限度額のない地銀、越境貸出、不動産ファンド向けの参加型融資、メザニン、開発型です。監視が引き締めに変わるとき、最初に銀行から外れるのはこの分野で、最初に不特事業とSLに来るのもこの分野です。そのとき投資家の画面には、利回りの高い開発型・ブリッジ型、地方の物件、劣後の薄い商品、連続募集が増えて見えるはずです。案件が増えることは選択肢が増えることではなく、銀行の審査を自分で肩代わりする局面が来た、ということです(私見です)。当ブログでは、日銀の貸出先別貸出金と金融システムレポート、金融庁のモニタリングレポート、国土交通省の実態調査、そして毎月の事業者リストを定点観測して、監視が引き締めに変わる兆候を追っていきます。
※本記事は公表資料に基づく情報提供であり、特定の事業者・商品への投資を勧誘・推奨するものではありません。将来の見通しに関する記述は筆者の私見であり、法令・資料の解釈は原文をご確認ください。
出典・参考
- 日本銀行「貸出先別貸出金」 ― 2026年3月末の業種別貸出残高(国内銀行3勘定合算、信用金庫、その他金融機関)
- 日本銀行「金融システムレポート」2026年10月号(全文PDF) ― Ⅲ章1節(不動産関連貸出の動向)、Ⅴ章1節(ヒートマップ、不動産業向け貸出の動向、地域銀行の不動産ファンド向け貸出)。同2026年4月号 ― Ⅴ章1節(貸出態度判断DI、不動産SPC向け貸出のリスク特性)
- 金融庁「2026事務年度 金融行政方針」(2026年9月) ― 不動産等の信用リスクの項
- 金融庁「預金取扱等金融機関モニタリング・分析レポート」(2026年7月) ― Ⅲ章(不動産関連貸出: 貸出動向、主要行等のモニタリング、地域金融機関のモニタリング)
- 金融庁「投資用不動産向け融資に関するアンケート調査結果」(2019年3月28日)、同 概要版 ― 実行額・残高・融資態度の推移、管理態勢の傾向
- 金融庁「金融庁の1年(2024事務年度版)」第3部第12章第4節 不動産特定共同事業者の監督をめぐる動き ― 不特法の制定経緯、2025年6月末の事業者数
- 国土交通省「令和7年度 不動産証券化の実態調査」(2026年9月11日)(報道発表資料PDF) ― スキーム別の取得・譲渡実績、開発型証券化の実績(図表5)、一般投資家向け商品の概況(図表6-1〜6-6)
- 国土交通省「不動産特定共同事業者許可一覧」(令和3年3月31日現在) ― 合計事業者数188社
- 衆議院「不動産業向け貸出しに係る総量規制に関する質問に対する答弁書」(第122回国会) ― 総量規制の導入時期と解除
- 内閣府 経済財政諮問会議 資料(2021年4月13日) ― 日本クラウドファンディング協会調査による2019年の融資型市場規模1,113億円
- THE BRIDGE「2018年上半期のソーシャルレンディング市場」(クラウドポート調査、2018年8月) ― 2014年143億円、2017年1,316億円、2018年上半期1,053億円
- 矢野経済研究所「国内クラウドファンディング市場に関する調査(2020年度)」 ― 貸付型の行政処分の影響に関する記述
- 東京商工リサーチ「ソーシャルレンディング業者の行政処分」、ビジネス+IT「SBIソーシャルレンディングが廃業へ」(2021年5月24日)
- クラファンチャンネル「2026最新版 不動産クラウドファンディングカオスマップ 2025統計データ振り返り」 ― 2025年の募集金額約1,711億円
- CBRE「レンダーサーベイ2026: 日本」 ― 不動産業向け貸出残高147兆円・前年度末比7%増、SPC向け18%増
- 日本経済新聞「金融庁の行政方針、不動産融資の監視強める」(2026年9月)、同「日銀の考査、不動産融資に重点 来年度方針」(2026年3月)、LIFULL HOME’S PRESS「金融庁が不動産融資を加速させていた地方銀行に警告」(2026年3月)
- 第一生命経済研究所「日銀金融政策決定会合(2026年9月)」 ― 政策金利1.25%への引き上げ
- 当ブログ: 不動産特定共同事業者リスト比較(2026年6月末→9月末)、不動産特定共同事業者の見方、不動産特定共同事業は事業者に何をもたらすか、金利上昇は不動産業界に何をもたらすか、リーマンショックと今回の金利上昇の違い、不特法施行規則の改正(2026年8月21日)、鑑定評価と価格調査は何が違うのか、不動産特定共同事業者の内部監査は法定なのか、INVESCORE 2026年中間決算を読む