この記事の結論(3行)
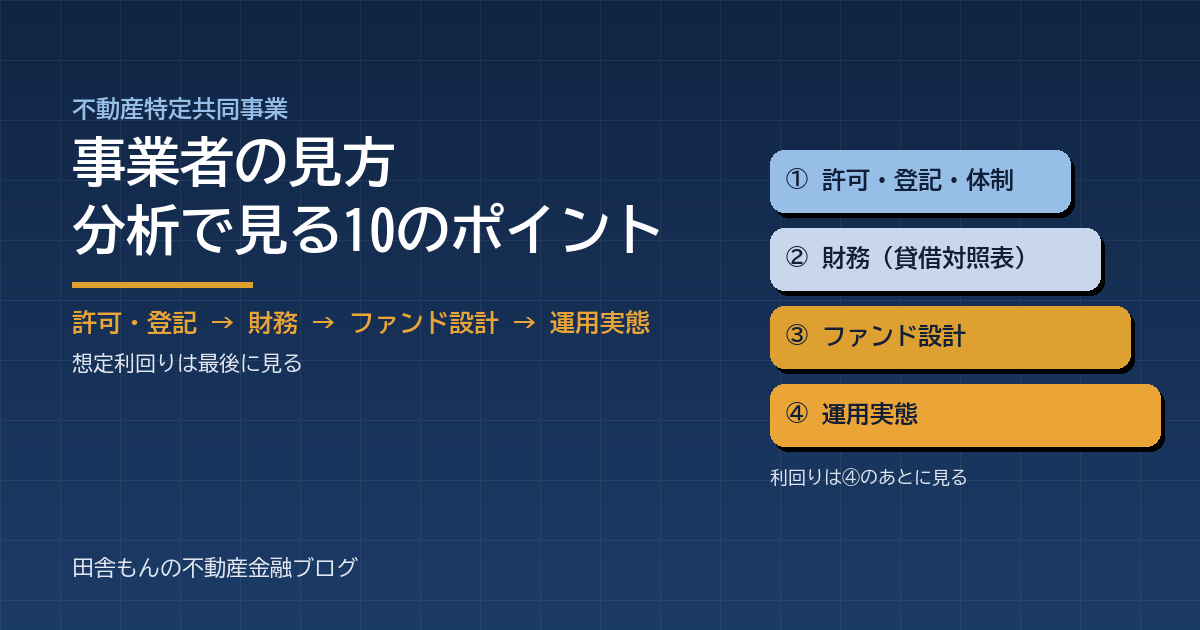
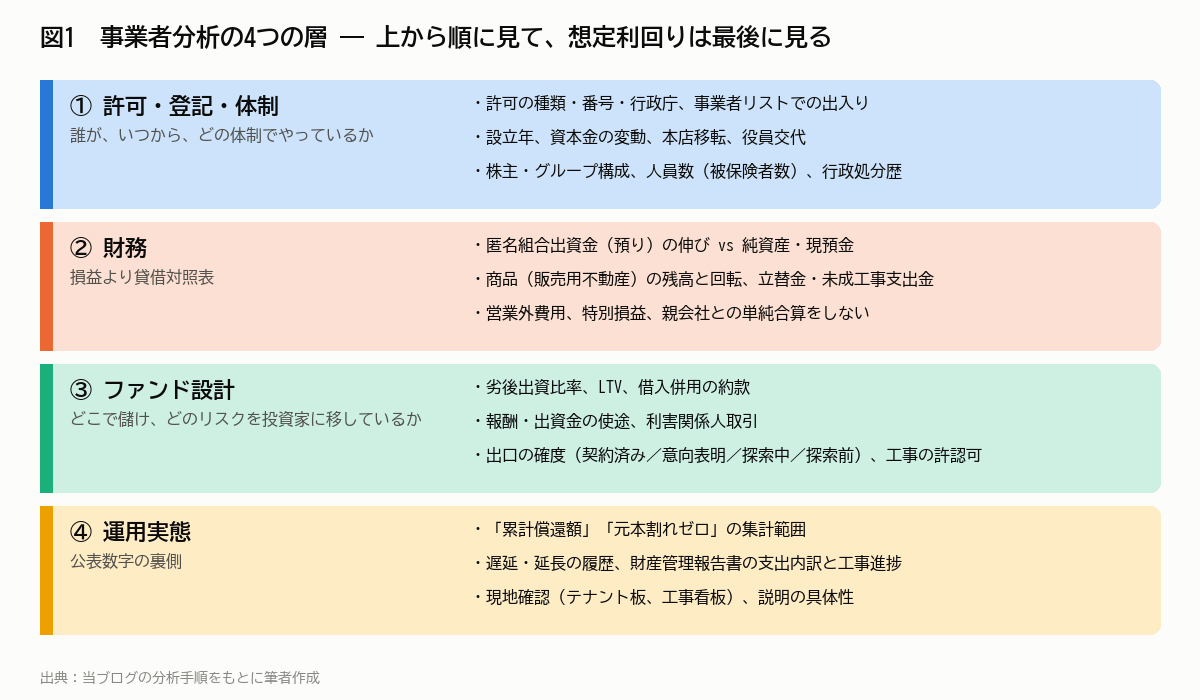
- 不動産クラファンの事業者は「許可・登記・体制」「財務」「ファンド設計」「運用実態」の4層で見る。想定利回りは最後に見る。利回りが高いファンドより、続く事業者を選ぶほうが償還には効く。
- 財務は損益より貸借対照表。匿名組合出資金(投資家からの預り)が純資産の何倍か、総資産の何割を占めるか(ファンド依存度)、商品(販売用不動産)が回転しているか、現預金が薄くないか、固定資産の中身が対象不動産なのか関係会社への貸付・出資なのか。2026年に廃業届を出した事業者Aは、3期で出資金が純資産の2.7倍から12.9倍に膨らみ、総資産の9割が出資金、現預金は出資金の1%しかなかった。
- 裏取りは一次資料で。国土交通省の事業者リスト、法人登記、日本年金機構の適用事業所検索、不特法第29条の閲覧請求、契約成立前書面、財産管理報告書。2026年12月以降は利回りの根拠と出資金の使途が書面に載るので、根拠を出せる事業者とそうでない事業者が書面で分かれる。
はじめに ― ファンドではなく事業者を見る理由
不動産クラウドファンディング(不動産特定共同事業)の募集ページで目に入るのは、想定利回り、運用期間、物件の写真です。しかし2026年に起きたことを振り返ると、投資家の損失を決めたのはファンドの良し悪しより事業者の側でした。
- ヤマワケエステートは2026年2月20日、大阪府から60日間の一部業務停止処分を受けました。理由は分別管理の不備と、ファンド間の資金流用(総額約1億1,228万円)です。
- 「みんなで大家さん」の都市綜研インベストファンドとみんなで大家さん販売は、2024年6月の30日間業務停止(成田シリーズの重要事項説明の懈怠など)を経て、2026年9月1日に東京都・大阪府から許可を取り消されました。2025年度の事業報告書では純資産が約2,881億円のマイナス、6月末時点で9商品・7,511名・約188億円の償還が遅延し、今後期日を迎える29商品・約1,725億円の返還も極めて困難と認定されています。
- victory fundを運営していたカチデベロップメントは複数ファンドの償還未履行のまま、2026年7月に廃業届を提出しました。2025年7月にはDAIMLAR FUNDの運営会社が破産手続開始決定を受けています。
匿名組合型のファンドでは、対象不動産も投資家の出資金も事業者の貸借対照表に載ります。事業者が資金繰りに詰まれば、ファンドの物件が健全でも償還は止まります。だから、ファンドを選ぶ前に事業者を見る。この記事では、当ブログが決算分析や現地調査でやっていることを、4つの層と10のポイントに整理します。
※本記事は公表資料に基づく一般的な整理であり、特定の事業者への投資を勧誘・推奨するものではありません。
1. 許可・登記・体制 ― 誰が、いつから、どの体制でやっているか
ポイント1:許可の種類と番号、事業者リストでの出入り
国土交通省が毎月公表する許可一覧・登録一覧が出発点です。第1号(自ら募集・運用)か第2号(代理・媒介)か、電子取引業務の許可があるか、大臣許可か知事許可か、小規模(出資1人100万円・総額1億円以下、5年更新)か。許可番号が若いほど参入が新しく、実績も短い。2026年9月末時点で許可業者は276社、小規模登録は49社で、四半期ごとに数社が出入りしています(事業者リスト比較)。出資中の事業者が一覧から消えていないかを確認する習慣は、それだけで早期警戒になります。
ポイント2:法人登記 ― 設立年、資本金の変動、本店移転、役員交代
法人登記(商業登記)は数百円で誰でも取れます。見るのは、設立年と不特事業の許可年の差(本業の歴史があるか)、資本金の変動(第1号事業の許可には資本金1億円と、純資産が資本金の90%以上という財産的基礎が必要なので、許可直前の増資は要件合わせの可能性)、本店移転や商号変更の頻度、役員の交代です。短期間に代表者や取締役が入れ替わる会社は、業務管理者の継続性にも疑問が残ります。
ポイント3:株主とグループ構成
誰が株主で、建設会社・管理会社・販売会社がグループ内にあるか。グループは支援の源泉にもなれば、利害関係人取引の温床にもなります。当ブログでは、CAMELの株主構成の変化や、新規参入事業者の株主に不動産クラファンの経験者が入っている例を取り上げました。親会社が海外企業なら、その決算と資金調達も見る対象です(TECRA親会社の決算)。
ポイント4:人員 ― 社会保険の被保険者数
日本年金機構の「厚生年金保険・健康保険 適用事業所検索システム」で、事業所名か法人番号から現存の適用事業所を検索できます。当ブログでは、ここで確認した被保険者数を分析シートに記録しています。数名の会社が毎月億円単位のファンドを組成していれば、業務管理者、投資家対応、財産管理報告書の作成を誰がやっているのか、という疑問が出ます。ウェブサイトの「従業員数」より、こちらのほうが実態に近い数字です。
ポイント5:行政処分と紛争の履歴
処分の有無だけでなく、理由を読みます。分別管理の不備やファンド間の資金流用(ヤマワケエステート)は、投資家の資金が事業者の資金繰りに使われたことを意味します。重要事項の説明懈怠や契約前書面の虚偽記載(みんなで大家さん)は、開示の信頼性そのものに関わります。処分は行政庁のウェブサイトで公表され、投資家向けメディアが一覧化しています。
2. 財務 ― 損益より貸借対照表
決算情報の入手先
- 決算公告。株式会社には貸借対照表の公告義務があり、官報か自社サイトに掲載されます。掲載していない事業者もあり、それ自体が一つの情報です。
- 不特法第29条の閲覧請求。第1号・第3号の事業者は、事業年度ごとに業務及び財産の状況を記載した書類を事務所に備え置き、事業参加者の求めに応じて閲覧させる義務があります。出資者であれば決算書類を見る権利があるということです。
- 親会社の開示。親会社が上場していれば有価証券報告書や適時開示で連結の数字が取れます。ただし親会社と事業者を単純合算すると実態を見誤ります(GATESの決算分析)。
ポイント6:匿名組合出資金の伸びと、純資産・現預金のバランス、固定資産の中身
匿名組合型では、投資家の出資金は事業者の貸借対照表に「匿名組合出資金」などの名目で負債として載ります。募集が増えるほど総資産と負債が膨らみ、自己資本比率は構造的に下がります。だから自己資本比率の低さそのものより、次の4つの比率と、資産側に何が載っているかを見ます。
- 出資金残高 ÷ 純資産。投資家の資金を自己資本の何倍預かっているか。劣後出資を自己資金で賄えているかの目安にもなります。
- 現預金 ÷ 出資金残高。償還や分配の原資が手元にどれだけあるか。出資金は物件に化けているのが普通ですが、償還時期が近い残高に対して現預金が極端に薄ければ、償還は次のファンドの募集か売却に依存しています。
- 商品(販売用不動産)の回転。売上原価÷商品残高。開発・再生型で回転が1回を割ると、在庫を2年以上抱えている計算で、出口が詰まっている可能性があります。
- ファンド依存度(出資金残高 ÷ 総資産)。貸借対照表全体のうち、投資家の資金で持っている部分の割合です。8割を超えると、事業者の資産はほぼ投資家の出資で買ったもので、募集が止まれば事業も止まります。あわせて負債に占める出資金の割合を見ると、銀行借入の有無が分かります。銀行がほとんど貸していない事業者は、金融機関の与信審査を通っていない事業者でもあります。
- 固定資産の中身。出資金で取得した不動産が商品ではなく土地・建物(有形固定資産)に載る事業者もあり、商品だけ見ると取りこぼします。関係会社への貸付金・出資金が固定資産に積み上がっていれば、投資家の資金が対象不動産の外に出ている可能性があります(後述の表)。
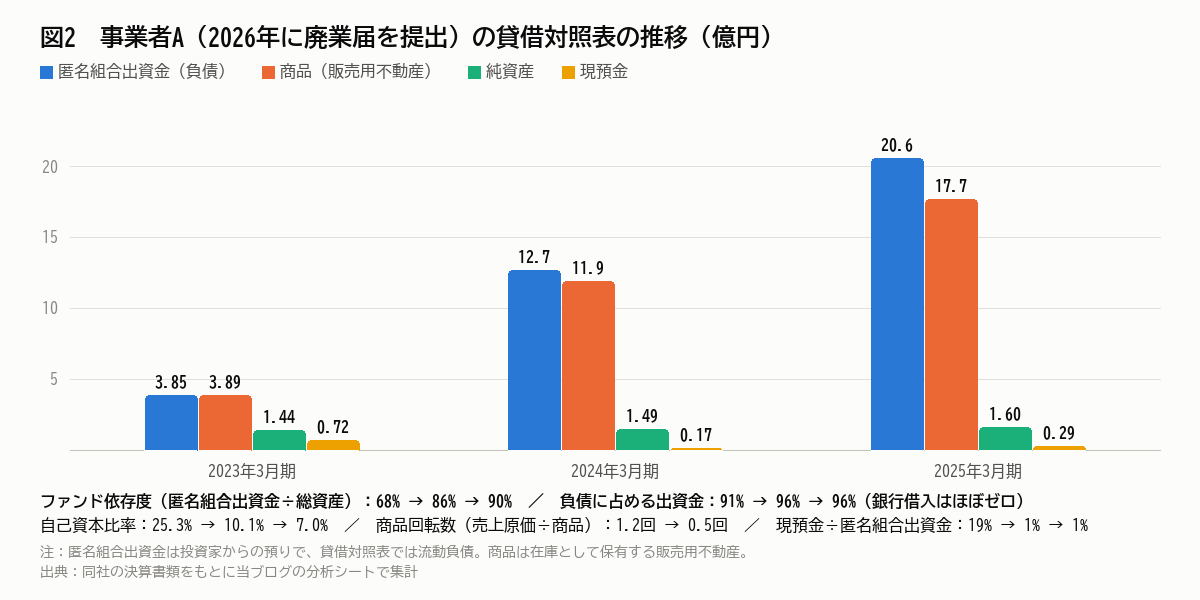
図2は、2026年に廃業届を提出した事業者Aの3期分です。出資金は3.85億円から20.6億円へ5.3倍に増えた一方、純資産は1.44億円から1.60億円へほぼ横ばい。出資金は純資産の2.7倍から12.9倍になりました。商品は17.7億円まで積み上がり、回転は0.5回。現預金は0.29億円で、出資金の1%です。総資産に占める出資金の割合(ファンド依存度)は68%から90%へ上がり、負債の96%が出資金で、銀行借入はほぼゼロでした。貸借対照表のほぼ全部が投資家の資金で、金融機関の与信は入っていない。社会保険の被保険者数は6名でした。損益計算書は3期とも黒字で、営業利益率も2〜4%あります。損益だけ見れば「小さく堅実な会社」に見えますが、貸借対照表は「投資家の資金で在庫を積み上げ、売れなくなれば償還できない構造」を示していました。
商品と並んで見ておきたいのが、固定資産の中身です。匿名組合型では、出資金で取得した対象不動産が商品(販売用不動産)に載るとは限りません。賃貸で運用して期末に売却する型でも、事業者の方針によっては土地・建物として有形固定資産に計上されます。出資金が増えているのに商品が増えていなければ、固定資産が増えていないかを見ます。逆に、商品が減って固定資産が増えていれば、売れたのではなく、売れ残った物件を賃貸用に振り替えただけという可能性があります。振り替えれば商品回転数は見かけ上よくなり、固定資産は減損を計上しない限り取得原価のまま載り続けるので、時価の下落も帳簿に表れません。
もう一つは、投資その他の資産です。関係会社株式、関係会社への出資金や長期貸付金がここに入ります。純資産が薄い事業者で、関係会社向けの残高が純資産を超えていれば、その原資は投資家の出資金か借入しかありません。投資家の資金が対象不動産ではなく、グループ会社の資金繰りに回っている可能性があり、ポイント3のグループ構成と突き合わせて見る箇所です。固定資産は換金に時間がかかる一方、出資金は1〜2年で償還期日が来ます。固定資産の多くを出資金で賄っている事業者は、償還のたびに次の募集か売却が要るということです。決算公告には区分の合計しか載らないことが多いので、科目の内訳は閲覧請求で取れる決算書で確認します。
| 固定資産の区分(主な科目) | 中身の例 | 見るところ |
|---|---|---|
| 有形固定資産(土地、建物、建設仮勘定) | 賃貸運用中の対象不動産、自社保有の賃貸物件、開発中の物件 | 出資金の伸びに見合って増えているか。商品から振り替えられていないか。減損がなければ取得原価のまま |
| 無形固定資産(ソフトウェア、のれん) | クラファンのプラットフォーム、買収した事業 | 純資産に対して大きすぎないか。のれんは換金できない |
| 投資その他の資産(関係会社株式、出資金、長期貸付金、差入保証金) | グループ会社への出資・貸付、SPCへの出資、賃借物件の保証金 | 関係会社向けの残高が純資産を超えていないか。貸付先、返済条件、回収の実績 |
ポイント7:損益計算書は「営業外」と「特別」を読む
売上高と営業利益の伸びは、開発型なら物件の引き渡し時期で大きく振れます。それより、営業外費用(支払利息やファンド関連の費用)が営業利益をどれだけ食っているか、特別損益に何が入っているかを見ます。GATESは営業利益が3.7倍に増えても営業外費用が利益の6割を食い、総資産が2.7倍に膨らんで自己資本比率は5.1%でした。ダーウィンアセットパートナーズは増収で営業利益が過去最高でも、営業外費用と前期損益修正損で純利益は271万円。貸借対照表では立替金・未成工事支出金・預り金が膨らんでいました。「前期損益修正損」は過去の決算が間違っていたという意味で、数字の信頼性に関わります。
当ブログの分析シートの項目
| 区分 | 項目 | 見方 |
|---|---|---|
| 損益 | 売上高、売上総利益率、販管費率、営業利益率 | 3期以上並べて傾向を見る。開発型は売上の計上時期で振れる |
| 損益 | 営業外収支、特別損益、純利益 | 営業外費用÷営業利益。前期損益修正損の有無 |
| 貸借対照表 | 流動資産(うち現預金、商品)、固定資産 | 商品は販売用不動産。回転数(売上原価÷商品)。固定資産は内訳(土地・建物か、関係会社株式・貸付金か)まで見る |
| 貸借対照表 | 流動負債(うち匿名組合出資金、短期借入金)、固定負債(長期借入金) | 出資金残高÷純資産、出資金残高÷総資産(ファンド依存度)、現預金÷出資金残高、負債に占める出資金と借入金の内訳 |
| 貸借対照表 | 資本金、剰余金、純資産 | 純資産が資本金の90%を割ると許可基準を満たさない |
| 指標 | 自己資本比率、流動比率、商品回転数、ROA、ROE | 分母は期末数値。自己資本比率は出資金で構造的に低く出る点に注意 |
| 体制 | 社会保険被保険者数(確認日付き) | 日本年金機構の適用事業所検索で確認 |
3. ファンド設計 ― どこで儲け、どのリスクを投資家に移しているか
ポイント8:劣後出資、LTV、報酬、利害関係人取引
- 劣後出資比率。事業者が損失を先に負う割合。ゼロの案件もあります(八丁堀PJの例)。比率だけでなく、ポイント6の純資産と比べて、その劣後出資を本当に自己資金で賄えているかを見ます。
- LTVと借入併用。借入がある案件は、借入の順位・金利・返済条件と、約款が借入併用を前提にしているかを確認します。LTVが9割なら、物件価値が1割下がれば優先出資が毀損します。
- 報酬と出資金の使途。アップフロントフィー、運用報酬、売却時報酬。2026年8月の施行規則改正で、出資金の使途(取得代金、工事費、租税公課、アップフロントフィー、積立金)は項目ごとに契約前書面に記載されます。
- 利害関係人取引。取得元、工事、管理、賃貸(マスターリース)、出口の買取がグループ会社か。改正後は取引額の妥当性の根拠を書面で示す義務があり、2026年12月1日以後の償還時の利害関係人への売却は鑑定評価額相当が原則です(改正の整理記事)。
ポイント9:出口の確度と、開発型の工程
想定利回りの根拠が「売却契約締結済み」「意向表明書あり」「売却先を探索中」「探索前」のどの段階かで、同じ利回りでもリスクはまったく違います。改正後はこの区分が契約前書面に書かれます。開発型や再生型では、開発許可・建築確認の有無、資金計画、工事の完了時期、立退きの進捗を見ます。系統用蓄電池のように、土地売却の決済が工事完了を条件にしている案件は、工程の一つの遅れが償還に直結します(系統用蓄電池の記事)。
4. 運用実態 ― 公表数字の裏側
ポイント10:償還実績の集計範囲、遅延の履歴、現地確認
- 「累計償還額」「元本割れゼロ」の集計範囲。多くの事業者の実績は「運用が終了したファンド」だけの集計で、運用延長中・分配停止中のファンドは含まれません。運用中ファンドの何割が延長されているかを、第三者の遅延一覧と突き合わせます。
- 財産管理報告書(不特法第28条)。運用中に定期交付される報告書で、改正後は支出の内訳と工事の進捗が載ります。契約前の説明と食い違っていないかを見ます。
- 現地確認。テナント板、工事看板、建築確認の表示、入居状況。八丁堀PJではテナント板の約30社に対して書面のテナント数は12で、立退きの進捗が読めました。ダーウィンの開発型では、書面で「建築中」とされた物件が未着工だった例もあります(現地調査の記事)。
- 説明の質。遅延が起きたときに、理由、見通し、投資家への影響を具体的に書けているか。「諸般の事情により」で済ませる事業者と、工程と金額で説明する事業者の差は、次の案件でも出ます。
5. 10のポイントと一次資料の対応表
| # | 見るもの | 一次資料 | 警戒サイン |
|---|---|---|---|
| 1 | 許可の種類・番号・行政庁、リストでの出入り | 国土交通省 許可一覧・登録一覧(月次) | 一覧から消えた、許可直後に大型募集 |
| 2 | 設立年、資本金の変動、本店移転、役員交代 | 法人登記(登記情報提供サービス) | 許可直前の増資、短期間の役員交代 |
| 3 | 株主・グループ構成 | 登記、開示資料、会社サイト | 取得元・工事・出口がすべてグループ内 |
| 4 | 人員(被保険者数) | 日本年金機構 適用事業所検索 | 数名で億円単位の募集を連発 |
| 5 | 行政処分・訴訟 | 行政庁の公表、報道 | 分別管理不備、資金流用、虚偽記載 |
| 6 | 出資金残高÷純資産、出資金÷総資産(ファンド依存度)、現預金÷出資金、商品回転、固定資産の中身 | 決算公告、不特法第29条の閲覧請求 | 出資金が純資産の10倍超、総資産の8割超が出資金で銀行借入なし、現預金が出資金の数%、回転1回未満、関係会社向けの貸付・出資が純資産超 |
| 7 | 営業外費用、特別損益、売上の質 | 同上、親会社の開示 | 営業外費用が営業利益の過半、前期損益修正損 |
| 8 | 劣後出資比率、LTV、報酬、利害関係人取引 | 契約成立前書面、約款 | 劣後ゼロ、LTV9割、約款が借入非対応 |
| 9 | 出口の確度、許認可、工事進捗 | 契約成立前書面(改正後は根拠区分)、現地 | 「探索前」で高利回り、未着工 |
| 10 | 償還実績の範囲、遅延履歴、説明の質 | 財産管理報告書、第三者の遅延一覧、公表文 | 運用中の過半が延長、理由が抽象的 |
おわりに
10のポイントのうち、最初の5つは無料の公開情報で、6と7も出資者なら閲覧請求で確認できます。想定利回りを見る前に、ここまでで事業者をふるいにかける。それが当ブログのやり方です。
2026年12月以降は、利回りの根拠、出資金の使途、利害関係人取引の価格根拠が契約前書面に載ります。根拠を出せる事業者と出せない事業者が、書面の上で分かれる環境になります。事業者を見る目は、これから報われやすくなるはずです。
※本記事は公表資料と当ブログの分析経験に基づく情報提供であり、特定の事業者への投資を勧誘・推奨するものではありません。事業者Aの数値は決算書類に基づきますが、社名は伏せています。
出典・参考
- 国土交通省「不動産特定共同事業の利活用促進ハンドブック」(令和7年7月) ― 許可要件、財務状況等の図書の閲覧義務、財産管理報告書
- 不動産特定共同事業法(日本法令外国語訳データベース) ― 第28条(財産管理報告書の交付等)、第29条(書類の閲覧)、第32条(業務に関する帳簿書類)
- 大阪府「不動産特定共同事業の許可要件」参考資料 ― 資本金、純資産が資本金の90%以上、業務管理者
- 日本年金機構「厚生年金保険・健康保険 適用事業所検索システム」
- 東京都 報道発表「不動産特定共同事業者に対する許可の取消し」(2026年9月1日)、日経不動産マーケット情報「ヤマワケエステートが60日間の営業停止」(2026年2月)、Traicy「東京都、みんなで大家さん販売に一部業務停止処分」(2024年6月)
- ゴクラクブログ「不動産クラファンの償還遅延・運用延長一覧」、国土交通省 報道発表「不動産特定共同事業法施行規則の一部を改正する命令」(2026年8月21日)
- 当ブログ:GATES 2025年12月期 決算分析、ダーウィンアセットパートナーズ 決算分析、INVESCORE 決算分析、事業者リスト比較(2026年6月末→9月末)、不動産特定共同事業は事業者に何をもたらすか