この記事の結論(3行)
- リーマンショックは低金利下の「流動性ショック」だった。政策金利0.5%・10年国債1.5%前後のまま、CMBSとノンリコースローンが止まり、短期借入で物件を回していた新興デベロッパー・私募ファンド・一部のJ-REITが借り換えできずに倒れた。東証REIT指数はピークから73%下落し、2008年の上場企業倒産33社のうち15社が不動産業だった。
- 2026年は「金利ショック」。政策金利1.25%・10年国債3%台で借入コストと要求利回りは上がったが、資金調達市場は機能している。先に落ちたのは量(新築契約率50%台、中古成約2割減、J-REITのNAV倍率0.8倍)で、価格は賃料上昇と供給制約が支え、不動産業の倒産は横ばい。
- 違いは「速さ」と「倒れ方」。2008年は1年で資金が消え、価格が先に崩れて賃料・地価が後を追った。2026年は時間をかけて、高レバレッジ・短期回転・変動金利の層が借り換えと出口で選別される。共通するのは、レバレッジと借り換え期日が生死を分けること。2008年の教訓は、不動産クラウドファンディングや私募ファンドの構造にそのまま当てはまる。
はじめに ― なぜ1990年ではなく2008年と比べるのか
10年国債利回りが3%台、政策金利が1.25%、東証REIT指数は年初来で約15%の下落、首都圏の新築マンション契約率は50%台。2026年の不動産業界には「冬が来る」という声が増えました。前回の記事(金利上昇は不動産業界に何をもたらすか)では、金利上昇の波及経路と、1990年のバブル崩壊との違いを整理しました。
この記事では、もう一つの「冬」であるリーマンショック(2008年)と比べます。理由は二つあります。一つは、当時の不動産業界の崩れ方(新興デベロッパー、私募ファンド、J-REITが短期借入の借り換えに失敗して連鎖的に倒れた)が、いまの不動産クラウドファンディングや私募ファンドの構造とよく似ていること。もう一つは、リーマンショックが「低金利のまま」起きた危機であり、金利が上がっている今回との対照がはっきりしていることです。
※本記事は公表資料に基づく情報提供であり、特定の投資を勧めるものではありません。数値は公表時点のもので、調査方法や時点により異なります。
1. 2008年に何が起きたか ― 1年で資金が消えた
| 時期 | 出来事 |
|---|---|
| 2007年8月 | BNPパリバが傘下3ファンドの解約を凍結(パリバショック)。欧米の証券化市場が機能不全に |
| 2007年秋〜2008年春 | 国内CMBSの新規組成が急減(2007年10〜12月期から2008年1〜3月期で約9割減)。ノンリコースローンは「事実上停止」と報じられる |
| 2008年6〜8月 | スルガコーポレーション(6月、負債620億円)、ゼファー(7月、949億円)、アーバンコーポレイション(8月、2,558億円)が民事再生。いずれもリーマン破綻の前 |
| 2008年9月15日 | リーマン・ブラザーズ破綻。同月、リプラス(J-REITのスポンサー)とランドコムも破綻 |
| 2008年10月9日 | ニューシティ・レジデンス投資法人が民事再生(負債1,124億円)。J-REIT初の破綻で、翌日の東証REIT指数は12%下落 |
| 2008年10月28日 | 東証REIT指数が704.46の安値。2007年5月31日の高値2,612.98から73%下落 |
| 2008年10〜12月 | 日銀が政策金利を0.5%から0.3%(10月31日)、0.1%(12月19日)へ引き下げ。ダイナシティ(10月、521億円)、モリモト(11月、1,615億円)が民事再生 |
| 2009年1〜5月 | クリード(1月、785億円)、日本綜合地所(2月、1,975億円)、パシフィックホールディングス(3月、1,636億円)、ジョイント・コーポレーション(5月、1,476億円)が会社更生 |
| 2009年9月〜2010年 | 不動産市場安定化ファンド設立(9月)、穴吹工務店が会社更生(11月、1,388億円)。2010年10月、日銀が包括緩和でJ-REITの買入れを決定 |
順番に注目してください。リーマン・ブラザーズが破綻したのは2008年9月15日ですが、スルガコーポレーション、ゼファー、アーバンコーポレイションはその前に倒れています。日本の不動産業界にとっての「リーマンショック」は、2007年夏に欧米の証券化市場が止まり、国内でもCMBSとノンリコースローンの新規組成が2008年春までに消え、2008年夏以降に借り換え期日を迎えた会社から順に倒れていった、という出来事でした。リーマン破綻はその途中で起きた、追い打ちの一つです。
当時の金利も確認しておきます。新発10年国債利回りは2007年末1.50%、2008年末1.16%。政策金利は0.5%から0.1%へ引き下げられました。金利が上がって倒れたのではなく、金利が下がっていく中で、貸し手が消えて倒れたのです。ARES不動産証券化ジャーナルで当時を振り返った田邉信之氏は、「問題はバブル的な不動産投資にあったのではなく、金融危機による金融機関の融資姿勢の急変にあった」と総括しています。
2. 数字で見る2008〜2010年 ― 価格が先に崩れ、実体が後を追った
| 指標 | 危機前 | 底・最悪期 |
|---|---|---|
| 東証REIT指数 | 2,612.98(2007年5月31日) | 704.46(2008年10月28日)。−73%。2008年の配当込み年間収益率は−48.6% |
| J-REIT時価総額 | 6兆8,024億円(2007年5月末) | 2兆6,553億円(2008年末)。ピーク比−61% |
| J-REITの公募増資 | 18銘柄・約4,400億円(2007年) | 6銘柄・約1,500億円(2008年)。PBR1倍超の銘柄は24から3に |
| 不動産業向け貸出態度DI(日銀短観) | 2006年は+10超 | −32(2009年3月調査) |
| 不動産証券化の実績(国交省調査) | 2007年度 1,523件 | 2008年度 3兆753億円・470件(前年度の約3分の1) |
| 不動産業の倒産(東京商工リサーチ、年度) | 2007年度 480件・負債1,170億円 | 2008年度 625件・負債2兆8,468億円。2009年度は536件・8,269億円 |
| 上場企業の倒産 | ― | 2008年 33社(戦後最多)、うち不動産業15社 |
| 東京都心5区オフィス空室率(三鬼商事) | 2.59%(2007年9月末) | 4.72%(2008年12月末)→9.17%(2010年8月、当時の過去最高) |
| 公示地価(商業地) | ― | 全国 2009年−4.7%、2010年−6.1%。東京都区部は2010年−9.8%、中央区−17.3%、千代田区−15.9% |
ここでも順番を見てください。東証REIT指数の底は2008年10月、倒産のピークは2008年度です。一方、オフィス空室率のピークは2010年8月、地価の下落率が最大になったのは2010年の公示地価(2009年1年間の変化)でした。金融市場の価格 → 倒産 → 実体(賃料・空室・地価)の順に、1〜2年かけて伝わっています。先に崩れたのは価格で、賃料と地価は後から追いかけました。
もう一つ重要な数字があります。日銀統計の不動産業向け貸出残高は、2008年1月の59.7兆円から2009年1月の58.5兆円へと、ほとんど減っていません。それでも新興デベロッパーとファンドは借り換えができなかった。残高を支えていたのは大手・財閥系向けの貸出で、消えたのはノンリコースローンとCMBSという「新しい貸し手」だったからです。私募ファンドの平均LTVは70%超(J-REITは40〜50%)、しかも短期借入が中心で、借り換え期日が危機のさなかに来ました。J-REITでも2008年には多くの銘柄で借り換えが困難になり、借入金利が数%引き上げられ、1年以内返済予定の負債が50%を超える銘柄は13に倍増しています。
3. 2026年に起きていること ― 金利は上がったが、資金はある
日銀は2026年10月29〜30日の会合で政策金利を1.25%に据え置きましたが(高田委員が1.5%を提案して否決)、市場は12月の1.5%への利上げを7割強織り込んでいます。10年国債利回りは10月7日の3.111%をピークに、月末には2.8%台へ下げました。株安で景気懸念が出たためで、金利上昇が終わったわけではありません。この状況で、不動産の足元の数字を並べます。
| 指標 | 2026年の数値 | 2008年との対比 |
|---|---|---|
| 日銀 政策金利 | 1.25%(9月18日〜、1995年以来の水準) | 2008年は0.5%→0.1%へ引き下げ |
| 10年国債利回り | 3.103%(10月6日入札の最高落札利回り)、10月7日に3.111%。2025年12月債の1.87%から10か月で+1.2pt | 2008年は1.2〜1.8%で推移 |
| 住宅ローン金利(10月) | 変動1.332%、10年固定4.033%、フラット35 3.83% | 借入可能額の縮小が需要を削る |
| 東証REIT指数 | 1月16日の2,067.93から10月29日の1,636.88へ−21%。配当込み年初来は約−15%。NAV倍率0.80倍、分配金利回り5.63% | 2008年は−73%、PBR1倍超が3銘柄 |
| J-REIT保有物件の含み益率 | 28.2%(算出開始以来の最高) | 実物の価格はまだ崩れていない |
| 首都圏 新築マンション(9月) | 発売1,142戸(前年比−40.1%)、初月契約率50.4%、在庫6,775戸(4か月連続増) | 量の調整が先に来ている |
| 首都圏 中古マンション(9月) | 成約3,457件(−22.7%、6か月連続減)、成約価格5,111万円(−4.5%) | 件数が先、価格は後 |
| 都心5区オフィス(8月、三鬼商事) | 空室率1.9%、募集賃料は前年比+12.5% | 2010年は空室率9%超 |
| 基準地価(2026年) | 全用途+1.5%(5年連続上昇)、東京圏+5.4%、地方圏+0.4% | 2009〜10年は全国で下落 |
| 不動産業の倒産(東京商工リサーチ) | 2026年度上半期161件(前年比−4.7%)、9月は30件・負債152億円 | 2008年度は625件・2.8兆円 |
| 不動産投資額(CBRE) | 2026年7〜9月期 2兆2,100億円(前年比+4%、四半期として過去最高)。海外投資家は+30% | 2008年度の証券化実績は前年度の3分の1 |
| J-REITの物件取得 | 2026年度上半期4,344億円(2022年度上期以来の5,000億円割れ)、売却2,719億円。平均借入利率の上昇は上半期で+0.14pt | 2008年は借り換え難で借入金利が数%上昇 |
| 大手デベロッパー | 三井不動産は2026年3月期の純利益2,786億円(+12.0%)で過去最高、2027年3月期も増益予想。三菱地所の有利子負債は長期93.3%・固定80.3%・平均残存6.0年 | 2008年に倒れたのは短期借入の新興デベロッパー |
| 私募ファンド(ARES・三井住友トラスト基礎研、2026年9月調査) | 市場規模52.2兆円(+10.8%)。デット調達環境を「厳しい」とする回答24.5%(前回12.8%)、運用中のLTVは60.6% | 2008年の私募ファンドはLTV70%超 |
| 不動産業向け貸出(国内銀行、2026年6月末) | 残高120.8兆円(前年比+8.2%)、融資全体の18%(バブル期は約10%)。地銀は2011年以降で最大の増加 | 2008〜09年は残高横ばいでも借り換え不能 |
| 金融機関の姿勢 | 日銀短観(9月)の貸出態度DIは全産業+13。不動産業の借入金利水準DIは73(6月66)。金融システムレポート(10月)は「選別的に応需」、地銀の越境貸出・メザニンに言及 | 2009年3月の短観DIは−32 |
金利が上がったのに価格が崩れていない理由は、前回の記事で4つ挙げました。賃料上昇、供給制約、リスクプレミアムの圧縮、海外投資家です。2008年にはこの4つのどれもありませんでした。都心オフィスの賃料は2008年夏を頂点に下落に転じ、海外投資家は買い手から売り手に回り、リスクプレミアムは圧縮ではなく急拡大しました。金利は下がったのに、キャップレートは上がった。キャップレートの記事で触れた「金利とキャップレートが逆方向に動く局面」が、まさに2008年です。
2026年は逆です。金利は上がったのに、キャップレートはほとんど動いていません。大手町のプライムオフィスは期待利回り3.15%で、10年国債との差は15bp程度まで縮みました。これは「金利上昇をスプレッドの圧縮で吸収している」状態で、2008年の「スプレッドの急拡大」とは正反対の現象です。どちらが健全かといえば、どちらも健全ではありません。2008年はリスクを取りすぎた後の清算で、2026年はリスクの対価をほとんど受け取らずに買っている状態です。
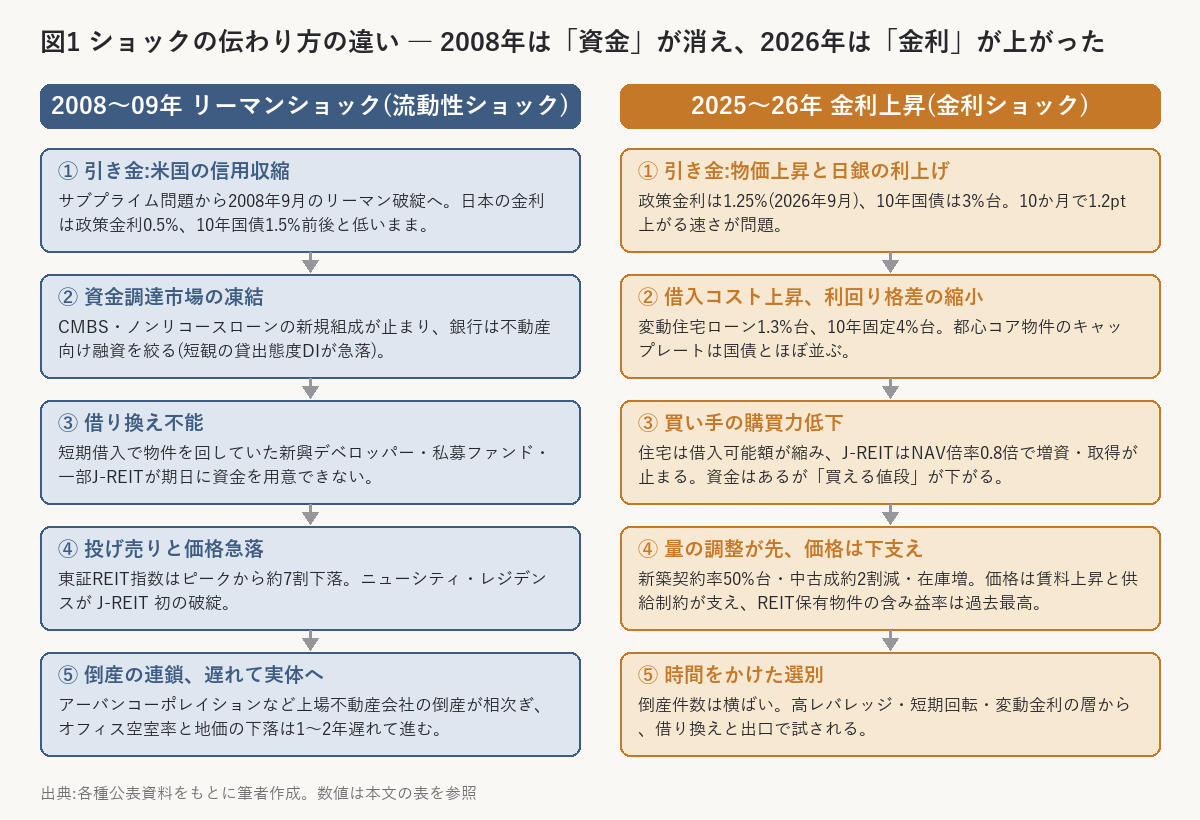
4. 違いを並べる
| 項目 | リーマンショック(2007〜10年) | 今回の金利上昇(2024〜26年) |
|---|---|---|
| 引き金 | 米国発の信用収縮。証券化市場の機能停止 | 国内の物価上昇と日銀の利上げ |
| 金利の方向 | 下がった(政策金利0.5%→0.1%、10年国債1.5%→1.2%) | 上がった(政策金利−0.1%→1.25%、10年国債0.25%→3%台) |
| 資金調達市場 | CMBS・ノンリコースローンが停止。J-REITも借り換え難で借入金利が数%上昇 | 機能している。銀行は選別的。J-REITは固定金利比率85〜95%で借入の残存期間も長く、平均借入利率の上昇は2026年上半期で+0.14pt |
| 不動産業向け貸出態度DI(短観) | −32(2009年3月調査) | 全産業+13(2026年9月)、不動産業は中堅企業で+5(6月)。プラス圏だが、不動産業の借入金利水準DIは73まで上昇 |
| 東証REIT指数 | −73%(2007年5月→2008年10月) | −21%(2026年1月→10月) |
| REITの増資・取得 | PBR1倍超が24→3銘柄。公募増資は3分の1に | NAV倍率0.80倍で増資・取得が止まる(構図は同じ) |
| 価格と量の順番 | 価格が先(REIT、投げ売り)。空室率・地価は1〜2年遅れ | 量が先(契約率、成約件数、在庫)。価格は賃料上昇が下支え |
| 倒産 | 2008年度625件・負債2.8兆円。上場不動産会社15社 | 2026年度上半期161件・前年比−4.7% |
| 倒れた・苦しむ主体 | 短期借入・高LTVの新興デベロッパー、私募ファンド、スポンサーの弱いJ-REIT | 高レバレッジ・短期回転・変動金利の層。不動産クラファン事業者は資金流用や償還遅延で行政処分 |
| 速さ | 2007年夏の蛇口閉鎖から1年で倒産ラッシュ | 2024年3月の利上げ開始から2年半。まだ量の調整段階 |
| 政策対応 | 利下げ、CP・社債買入れ、不動産市場安定化ファンド、金融円滑化法、日銀のJ-REIT買入れ | 引き締めの途中。政策は「救助」ではなく「原因」の側にいる |
違い①:ショックの源泉 ― 流動性か、金利か
2008年は、借りる金利がいくらかという問題ではなく、貸してくれる人がいなくなる問題でした。借り換えができなければ、物件がいくら稼いでいても、期日に返せなければ終わりです。だから収益の良し悪しに関係なく、期日が先に来た会社から倒れました。2026年は、貸してくれる人はいるが条件が悪くなる問題です。借り換えはできる、ただし金利は2〜3pt上がり、LTVは絞られる。賃料で吸収できる物件は耐え、できない物件は売却を迫られる。倒れるかどうかが、期日ではなく収益力で決まる点が違います。
違い②:金融機関 ― 貸し渋りか、選別か
日銀短観の不動産業「金融機関の貸出態度判断DI」は、2009年3月調査で−32まで落ちました。2026年9月調査では全規模・全産業で+13、不動産業は中堅企業で+5(6月調査)と、水準は下がってきたもののプラス圏です。一方で「借入金利水準判断DI」は不動産業で73(6月66)と、金利の上昇を強く感じている数字が出ています。貸してはくれるが高い、という状態です。国内銀行の不動産業向け貸出残高は2026年6月末で120.8兆円(前年比+8.2%)、融資全体の18%とバブル期(約10%)を超える比率で、地銀の残高は2011年以降で最大の増加でした。資金は消えるどころか、増えています。日銀の金融システムレポート(2026年10月)は「慎重な与信管理のもとで選別的に借入需要に応需」と書いており、2008年のような一律の貸し渋りではありません。ただし同じレポートが、地域銀行の不動産ファンド向け貸出に地元エリア外への「越境貸出」や相対的にリスクの高いメザニンローンがみられると指摘している点は、2008年にノンリコースローンが果たした「新しい貸し手」の役割を、今は地銀とメザニンが担っている可能性を示しています。金融庁は2026年2月に地銀の経営陣に不動産融資のリスク管理の不備(比率上限の未設定、ストレステストの不足)を指摘し、日銀も2026年度の考査で大都市圏の不動産業向け貸出を重点的に検証するとしています。私募ファンド側の調査(ARES・三井住友トラスト基礎研究所、2026年9月)でも、デット調達環境を「厳しい」とする回答が24.5%と前回の12.8%から倍増し、スプレッド拡大の回答が大幅に増えました。私見ですが、次に蛇口が閉まるとすれば、ここからだと思います。
違い③:順番 ― 価格が先か、量が先か
2008年は投げ売りが起きました。借り換えができない売り手が、いくらでもいいから売る。だから価格が先に崩れ、REIT指数は1年半で7割下げました。2026年は売り手が売り急いでいません。借り換えはできるので、希望価格で売れなければ持ち続ける。買い手は借入可能額が縮んで手が届かない。結果として成約件数が減り、在庫が積み上がり、価格は横ばいから小幅下落にとどまる。前回の記事で「冬は価格の暴落ではなく、取引の減少と選別として来る」と書いたのは、この順番の違いによります。
違い④:倒れ方 ― 連鎖か、選別か
2008年は、負債1,000億円を超える上場不動産会社が半年で5社倒れました。倒産が次の倒産を呼ぶ連鎖で、取引先、貸し手、スポンサーを通じて広がりました。2026年の倒産は、件数で見れば前年比マイナスです。苦しんでいるのは、不動産クラウドファンディングの事業者(資金流用で業務停止、償還遅延で許可取消、廃業届)、完成在庫を抱えた中堅デベロッパー、変動金利で目一杯借りた家計のように、特定の構造を持った層です。連鎖ではなく選別で、しかも時間をかけて進んでいます。
5. 共通点 ― レバレッジ、借り換え期日、出口の買い手
違いを並べましたが、2008年から持ってくるべき教訓は、違いより共通点にあります。
- J-REITが買い手から消える構図は同じ。2008年はPBR1倍超の銘柄が24から3に減り、公募増資は3分の1になりました。2026年はNAV倍率0.80倍で、増資をすれば既存投資主の価値が薄まるため取得が止まっています。REITが買わなくなると、デベロッパー、私募ファンド、不動産クラファンの「出口」が細ります。2008年に新興デベロッパーが倒れた直接の理由の一つは、REITとファンドという出口の買い手が同時に消えたことでした。
- 残高が減らなくても、借りられない会社は出る。2008年の不動産業向け貸出残高はほぼ横ばいでした。それでも倒産が連鎖したのは、貸し手の「顔ぶれ」が変わったからです。2026年に「誰が貸しているか」を見るべき理由はここにあります。メガバンクの長期固定か、地銀の越境貸出か、メザニンか、投資家からの匿名組合出資金か。
- LTVと短期借入が生死を分ける。2008年に倒れた私募ファンドの平均LTVは70%超で、借入は短期でした。2026年の私募ファンドは運用中LTV60.6%、組成予定で67.7%(ARES・三井住友トラスト基礎研究所の2026年9月調査)と、当時より低いものの大きくは離れていません。J-REITの借入年限も5.3年へ短期化しています。不動産クラウドファンディングではLTV91%・劣後出資ゼロの案件があり、匿名組合出資金は1〜2年で償還期日が来ます。「借り換え期日が危機のさなかに来る」という2008年の構造は、クラファンの償還期日にそのまま置き換えられます。事業者の貸借対照表で出資金残高、現預金、固定資産の中身を見る理由は、事業者の見方の記事に書いたとおりです。
6. 2008年から持ってくるチェックリスト
- 借り換え期日の集中度。2008年のJ-REITは、1年以内返済予定の負債が50%を超える銘柄が13に倍増し、2009年の返済予定額は1兆1,500億円でした。事業者なら、匿名組合出資金や借入金の償還期日がどの四半期に集中しているか。
- 貸し手の顔ぶれ。2008年に消えたのはCMBSとノンリコースローンでした。今回なら、地銀の越境貸出、メザニン、そして投資家の出資金。日銀の金融システムレポートが次回(2027年4月)にこれらへの言及を強めるかどうか。
- LTVと劣後出資。LTV70%超なら、価格が1〜2割下がれば借り換え時に追加の自己資金が要ります。クラファンなら劣後出資比率と、それを事業者が自己資金で賄えているか。
- REITのNAV倍率と増資の再開。0.8倍台が続く限り、出口の買い手は戻りません。逆に1倍を回復して公募増資が再開すれば、2008年の2009年後半のように底入れのサインになります。
- 短観の貸出態度DI。2009年3月の−32が2008年型の底です。2026年9月調査は全産業+13で、不動産業もプラス圏。これがマイナスに転じ、私募ファンド調査で「デット調達が厳しい」の回答(2026年9月は24.5%)が過半に近づけば、2008年型に接近していると読めます。
- 倒産の負債額。2008年は件数より負債額が先に跳ねました(2007年度1,170億円→2008年度2兆8,468億円)。1社で1,000億円を超える案件が出るかどうか。
- 政策の向き。2008年は利下げ、CP・社債買入れ、J-REIT買入れと、政策が救助に回りました。2026年は政策が引き締めの側にいます。救助は期待できない代わりに、利上げが止まれば、それ自体が緩衝材になります。
おわりに
私見です。2008年の冬は「短く深い」冬でした。資金が消え、価格が1年半で7割下がり、政策の救助と流動性の回復で2009年後半から戻りました。2026年の冬は「長く浅い」冬になりやすいと考えています。資金は消えておらず、金利は上がっている。崩落は起きにくいが、金利が下がる見込みもない。賃料上昇が続く限り価格は持ち、取引の減少と選別がじわじわ進む。
ただし、2008年が教えているのは「残高が減っていなくても、借りられない会社は倒れる」ということです。2026年に「借りられない側」になりやすいのは、投資家の資金を1〜2年で回している事業者、地銀の越境貸出やメザニンに頼っている私募ファンド、出口をREITに頼っている開発型の案件です。不動産クラウドファンディングの償還遅延は、その入口がすでに開いていることを示しています。冬の長さを決めるのは金利で、冬の深さを決めるのは貸し手です。見るべきは、金利の水準より、誰が貸しているかだと思います。
※本記事は公表資料に基づく情報提供であり、特定の投資や事業者を推奨・勧誘するものではありません。
出典・参考
- 田邉信之「平成年間の不動産証券化市場の歩みと今後の展望(4)」ARES不動産証券化ジャーナルVol.57 ― 年表、貸出残高、私募ファンドのLTV、J-REITの借り換え難、政策対応、「融資姿勢の急変」の総括
- 住信基礎研究所「J-REIT annual report 2008」(2009年2月6日) ― 2008年の収益率、時価総額、公募増資、PBR、返済予定負債
- 同志社大学学術リポジトリ論文 ― 東証REIT指数の高値2,612.98(2007年5月31日)と安値704.46(2008年10月28日)
- 東京商工リサーチ「倒産速報」2008年、同 2009年、同「2008年度 不動産業の倒産状況」、税務研究会「2008年の上場企業倒産は戦後最多の33件」(TSR調査)
- 国土交通省 資料(日銀短観 不動産業の貸出態度DI、不動産業倒産の前年比)、同「平成21年地価公示」、同「平成22年地価公示」、東京都財務局「平成22年地価公示(東京都分)概要」
- 住宅新報「都心5区の空室率2.59%(2007年9月)」、同「2008年12月末 空室率4.72%」、同「2008年度の不動産証券化実績3兆753億円」(国交省調査)、Dow Jones「東京都心オフィス空室率、2010年8月に9.17%」
- 東洋経済「ノンリコースローンが事実上停止、国内CMBS初のデフォルト」、証券化市場フォーラム(JSDA調査、CMBS市場の縮小)、東洋経済「不動産市場安定化ファンド」
- 日本銀行(2008年10月・12月の利下げ)、同「包括的な金融緩和政策」(2010年10月5日)、内閣府 月例経済報告 主要経済指標(10年国債利回り)、金融庁「中小企業金融円滑化法」
- 日本銀行「金融システムレポート(2026年10月号)概要」、ニッセイアセットマネジメント「J-REIT市場の見通し」(2026年10月)、不動産経済研究所「首都圏新築分譲マンション市場動向 2026年9月」、日経不動産マーケット情報「年度上半期の不動産倒産件数(東京商工リサーチ)」、日本銀行「短観(2026年9月調査)要旨」、第一生命経済研究所「日銀10月会合、政策金利据え置き」(2026年10月30日)、日本経済新聞「不動産業向け貸出残高120兆円、融資全体の18%」(2026年10月)、ダイヤモンド・オンライン「金融庁が地銀の不動産融資リスク管理を指摘」(2026年3月)、ARESマンスリーレポート(2026年10月) ― 私募ファンド実態調査、証券化実態調査、三井住友トラスト基礎研究所「J-REITの負債コスト」(2026年9月2日)、日経不動産マーケット情報「2026年第3四半期の投資額(CBRE)」、マネックス証券「J-REITの物件取得、上半期で5,000億円割れ」、三井不動産 2026年3月期決算短信、三菱地所 2026年3月期決算短信
- 当ブログ:金利上昇は不動産業界に何をもたらすか、金利が上がってもキャップレートは上がらない?、2026年、何が儲かったか、不動産特定共同事業者の見方