この記事の結論(3行)
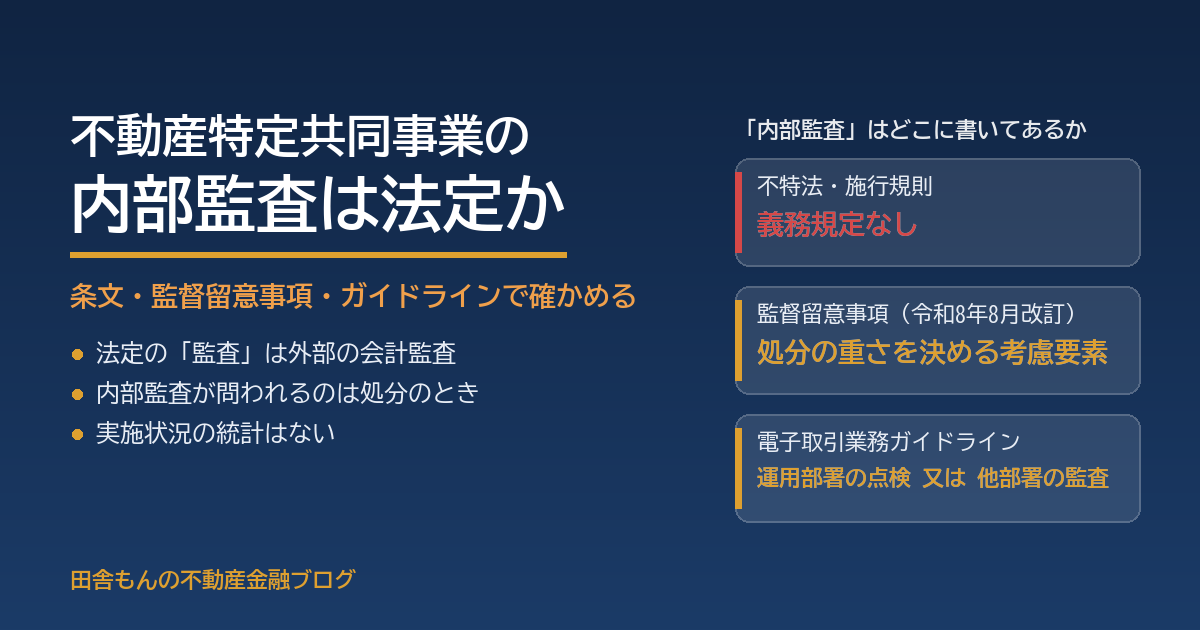
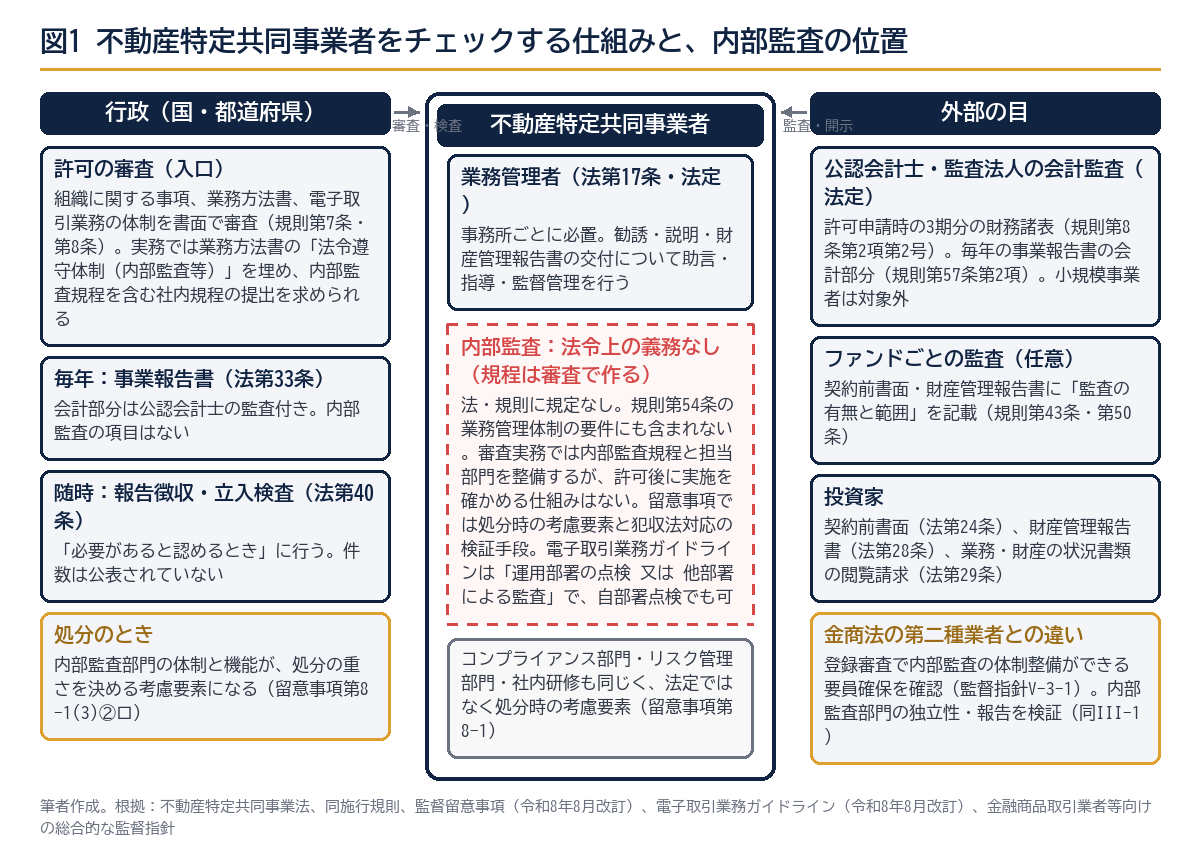
- 内部監査は法定ではありませんが、審査の実務では規程を求められます。不動産特定共同事業法(不特法)にも施行規則にも、内部監査を求める条文はありません。法律が求める「監査」は、許可申請時の3期分の財務諸表と、毎年の事業報告書の会計部分に対する公認会計士・監査法人の会計監査(外部監査)です。「内部監査」という言葉が出てくるのは、監督留意事項の行政処分の基準(内部監査部門の体制は十分か)と犯収法対応の項(定期的な点検や内部監査を通じて検証)、そして電子取引業務ガイドラインの「運用する部署における点検、又は当該部署以外の者による監査」の3か所で、いずれも「内部監査をしなければならない」とは書いていません。一方で、国土交通省が示す業務方法書の記載項目例には「法令遵守体制(体制整備、内部監査、研修等)に関する事項」があり、事前相談では社内規程・マニュアル一式の提出を求められます。筆者の見聞でも、審査の過程で内部監査規程の整備を求められるのが大半です。法律の義務ではなく審査の運用として規程を作る、というのが実態です。
- 規程どおりに実施されているかを、平時に確かめる仕組みはありません。許可の審査で見られるのは組織図・業務方法書・社内規程という書面上の体制です。毎年の事業報告書は会計部分が監査付きで出ますが、内部監査の実施状況を書く欄はなく、許可に更新制もありません。立入検査(法第40条)は「必要があると認めるとき」で、件数を集計した公表資料は見当たりません。内部監査が問われるのは問題が起きた後で、監督留意事項は処分の重さを決める際に「内部監査部門の体制は十分か、適切に機能しているか」を考慮要素に挙げています。2024年と2026年の処分の指示事項も「社内の業務管理体制の整備」「社内研修・教育」であって、内部監査の設置そのものではありません。
- 規程はあっても、実施している事業者は少ないと考えます(私見です)。審査で求められる以上、内部監査規程と担当部門は書面上ほとんどの許可業者にあるはずです。しかし許可業者276社・小規模登録49社の多くは非上場の中小事業者で、金融商品取引法の内部統制報告制度(いわゆるJ-SOX)の対象でも、会社法で内部統制システムの決定を義務づけられる大会社でもありません。金商法の第二種金融商品取引業者は登録審査で内部監査の要員確保まで見られますが、不特法にその審査はありません。投資家が直接確認する手段はありませんが、親会社の上場の有無、組織と役員の構成、契約前書面の「会計監査の有無」、処分歴、第4号事業者なら金商法の登録で推し量れます。
はじめに ― 「内部監査を実施しています」という言葉の重さ
不動産クラウドファンディング(不動産特定共同事業)の事業者サイトには、「コンプライアンス体制を整備」「内部管理体制を強化」といった言葉が並びます。一方で、2026年2月に大阪府から60日間の業務一部停止処分を受けたヤマワケエステートの処分理由は、取引銀行で開設できる口座数が上限に達したのに他行で口座を作らず、ファンドごとの専用口座ではなく入金用口座で財産を混在管理していたというものでした。2026年9月に東京都から許可を取り消されたみんなで大家さん販売は、2024年の指示処分で約束した再発防止策(書面確認)を、その後の販売で実施していませんでした。どちらも、社内の誰かが「決めたことが守られているか」を検証していれば見つかったはずの話です。それを担うのが、本来は内部監査です。
では、不動産特定共同事業者に内部監査は法律で求められているのでしょうか。許可申請の実務では内部監査規程の整備を求められるのが普通だ、という話もあります。法律と審査実務はどう違い、許可の後に行政は何を、いつチェックしているのでしょうか。そして、実際にやっている事業者はどれくらいあるのでしょうか。この記事では、不特法、施行規則、国土交通省の「不動産特定共同事業の監督に当たっての留意事項」(2026年8月改訂)、「電子取引業務ガイドライン」(同)の原文に当たって、この3つの疑問を順に確かめます。
※本記事は公表資料に基づく一般的な整理であり、特定の事業者・商品への投資を勧誘・推奨するものではありません。法令・ガイドラインの解釈は筆者の整理であり、個別の適用関係は原文と所管行政庁の見解をご確認ください。
1. 「監査」は二つある ― 不特法で法定なのは、外部の会計監査
最初に言葉を分けておきます。「内部監査」は、経営者の指示で社内の独立した部署(内部監査室など)が、業務が法令や社内規程どおりに行われているか、リスク管理が機能しているかを検証し、経営者に報告する活動です。監査の対象は会計に限らず、分別管理の実務、契約前書面の作成手順、再発防止策の実施状況といった業務全般に及びます。これに対して「会計監査」は、公認会計士や監査法人という社外の専門家が、財務諸表が適正かどうかに意見を述べるものです。会社法の監査役による監査は、また別の仕組みです。
不特法と施行規則に「監査」という言葉が出てくる場面を、e-Gov法令検索の現行条文で拾うと、すべて公認会計士・監査法人による会計監査です。
| 場面 | 内容 | 法定か | 根拠 |
|---|---|---|---|
| 許可申請のとき | 直前3年の各事業年度の貸借対照表・損益計算書を添付。「公認会計士又は監査法人の監査を受けたものに限る」 | 法定(許可業者) | 規則第8条第2項第2号。新設法人などの例外は留意事項第3-2(3) |
| 毎年の事業報告書 | 事業年度経過後3か月以内に行政庁へ提出。会計に関する部分は「公認会計士又は監査法人の監査を受けたものとする」 | 法定(許可業者)。小規模事業者は規則第72条が第57条第1項のみ準用しており、監査の規定は準用されていない | 法第33条、規則第57条第2項 |
| 契約成立前の書面 | ファンドの財産に関する事項について「公認会計士又は監査法人の監査の有無及び監査を受けた場合にはその範囲」を記載 | 記載は法定、監査自体は任意 | 法第24条、規則第43条第1項 |
| 財産管理報告書 | 同上。ファンドごとの財産の状況について監査の有無と範囲を記載 | 記載は法定、監査自体は任意 | 法第28条、規則第50条 |
| 内部監査 | ― | 規定なし | ― |
つまり、不特法が「監査」と言うときは外部監査のことで、しかも対象は事業者本体の決算(事業報告書の会計部分)です。ファンドごとの財産管理報告書に監査を付けるかどうかは事業者の任意で、投資家には「監査の有無」が書面で知らされるだけです。内部監査については、義務づける条文も、実施したら報告させる条文もありません。この点は、不特法専門をうたう監査法人の解説でも、「法律等で要求されている会計監査は、基本的に『外部監査』を指します」とされています。
2. 内部監査は法定か ― 条文には出てこない。出てくるのは留意事項とガイドラインの3か所
(1) 法律と施行規則 ― 「人的構成」と「業務管理体制」に内部監査はない
不特法が事業者の体制について定めているのは、許可基準の2つの号です。第7条第6号は「不動産特定共同事業を適確に遂行するに足りる財産的基礎及び人的構成を有するものであること」、第7号は「電子取引業務を適確に遂行するために必要な体制が整備されているものであること」です。第6号の人的構成について施行規則第12条第2号は「不動産特定共同事業を公正かつ適確に遂行できる組織構成を有すること」と、役員の兼職が支障にならないことの2つを基準にしています。「組織構成」の中身は規則に書かれておらず、内部監査という言葉はありません。これは条文の話で、審査の実務でこの「組織構成」をどう埋めさせているかは、3で見るとおり別です。
第7号の電子取引業務(インターネットで契約の申込みを受ける業務、つまり不動産クラウドファンディング)については、法第31条の2第2項が「業務管理体制を整備しなければならない」と定め、施行規則第54条がその要件を4つ挙げています。①電子情報処理組織の管理を十分に行う措置、②募集するファンドの事業者の財務状況・事業計画・資金使途などを適切に審査する措置、③書面受領日から8日間のクーリングオフを確認する措置、④契約後に事業参加者へ定期的に適切な情報を提供することを確保する措置、です。ここにも内部監査は入っていません。
もう一つ、法が事業者の内部に置かせている「監督」の仕組みが業務管理者です(法第17条)。事務所ごとに、宅地建物取引士で一定の要件を満たす者を置き、契約の勧誘、契約内容の説明、財産管理報告書の交付について「必要な助言、指導その他の監督管理」をさせる。これは営業の現場に置く責任者であって、現場から独立して検証する内部監査とは役割が違います。監督留意事項は業務管理者に事務所への常勤を求めていますが、独立性は求めていません。
(2) 電子取引業務ガイドライン ― 「運用する部署における点検、又は当該部署以外の者による監査」
施行規則第54条第1号の「電子情報処理組織の管理」を具体化しているのが、国土交通省の「不動産特定共同事業法の電子取引業務ガイドライン」です。その「組織体制の整備」の項には、次の一文があります。
電子情報処理組織の運用状況について、運用する部署における点検、又は当該部署以外の者による監査体制を整備し、定期的な点検又は監査を実施するとともに、運用状況及びリスクの評価、見直し及び改善に取り組む必要がある。
電子取引業務ガイドライン(令和8年8月改訂)「(2)組織体制の整備」⑤
これが、不特法まわりで「監査体制」に最も近い規定です。ただし読んでのとおり、対象はシステム(電子情報処理組織)の運用状況に限られ、しかも「運用する部署における点検」でもよい、という選択肢つきです。システムを運用している部署が自分で点検すれば足りる建付けなので、独立した内部監査を求めたものではありません。国土交通省の実務手引書(2023年9月)も同じ文言を引いたうえで、外部委託先を選ぶ基準の例として「内部監査の実施状況等」を挙げていますが、これは委託先を見る目安であって、事業者自身への義務ではありません。ガイドラインには、外部委託契約に「監査権限」を定めることも書かれています。
(3) 監督留意事項 ― 処分の重さを決めるときと、犯収法対応の検証に出てくる
監督留意事項(国土交通省、2026年8月改訂)は41ページありますが、「内部監査」という語が出てくるのは3か所です。一つ目は行政処分の基準で、処分の内容を決めるときに勘案する要素として、行為の重大性・悪質性(①)、軽減事由(③)と並べて、次を挙げています。
② 当該行為の背景となった経営管理態勢及び業務運営態勢の適切性
不動産特定共同事業の監督に当たっての留意事項について(令和8年8月改訂)第8-1(3)
イ.代表取締役や取締役会の法令遵守に関する認識や取組みは十分か。
ロ.内部監査部門の体制は十分か、また適切に機能しているか。
ハ.コンプライアンス部門やリスク管理部門の体制は十分か、また適切に機能しているか。
ニ.業務担当者の法令遵守に関する認識は十分か、また、社内教育が十分になされているか。
残りの2か所は犯罪収益移転防止法(犯収法)の項で、取引時確認と疑わしい取引の届出について「社内における定期的な点検や内部監査を通じて、その実施状況を把握・検証し、実施方法の見直しを行う等、その実効性が確保されているか」が着眼点になっています(第9(1)①チ、③ヘ)。ここも「点検や内部監査」で、内部監査でなければならないとは書いていません。このほか、適合性原則の項には、管理部門が勧誘の適切さを検証する態勢や、高齢投資家向けの社内規則の遵守状況をモニタリングする態勢に触れた箇所があります(第7-5)。
| 文書 | どこに | 何と書いてあるか | 性格 |
|---|---|---|---|
| 不特法 | 第7条第6号・第7号、第17条、第31条の2 | 人的構成、電子取引業務の体制、業務管理者、業務管理体制の整備 | 義務だが、内部監査の語はない |
| 施行規則 | 第12条第2号、第54条 | 公正かつ適確に遂行できる組織構成。電子取引業務の業務管理体制の4要件 | 義務だが、内部監査の語はない |
| 電子取引業務ガイドライン | (2)組織体制の整備 ⑤ | システムの運用状況について、運用部署の点検又は他部署の監査体制を整備し、定期的に点検又は監査 | 許可審査と監督で態勢の有無を見る。自部署点検でも可 |
| 監督留意事項 | 第8-1(3)②ロ | 内部監査部門の体制は十分か、適切に機能しているか | 処分の重さを決める考慮要素 |
| 監督留意事項 | 第9(1)①チ、③ヘ | 定期的な点検や内部監査を通じて、取引時確認・疑わしい取引の届出の実効性を確保 | 犯収法対応の着眼点。点検でも可 |
| 実務手引書(2023年9月) | 外部委託先管理 | 委託先の選定基準の例に「内部監査の実施状況等」 | 委託先を見る目安 |
| 国交省 許可申請ページ「業務方法書の記載項目の一例」 | ― | 「法令遵守体制(体制整備、内部監査、研修等)に関する事項」 | 審査実務。申請書第四面(業務方法書)に書き、裏付けの社内規程を事前相談で提出 |
| 国交省「事前相談でご準備いただく書類一覧」 | ― | 「不動産特定共同事業に関係する社内規程・マニュアル等(様式第2号第四面の業務の方法及び同添付書類(4)の組織に関する事項の記載で引用されているもの)」 | 審査実務。規程の整備を求める根拠 |
(4) 比較 ― 金商法の第二種金融商品取引業者は、登録のときから内部監査を見られる
同じように個人からファンドの出資を集める金融商品取引法の第二種金融商品取引業者と比べると、違いがはっきりします。金融庁の「金融商品取引業者等向けの総合的な監督指針」は、全業態に共通する経営管理の項(III-1)で、代表取締役と取締役会が内部監査の重要性を認識して内部監査計画を承認しているか、内部監査部門が被監査部門から独立しているか、全業務を対象に計画を立てているか、把握した重要事項を遅滞なく代表取締役・取締役会に報告しているか、指摘事項の改善を管理しているか、を着眼点にしています。第二種業の登録審査(V-3-1)では、「内部管理等の責任者が適正に配置される組織体制」と、「内部監査」を含む体制整備が可能な要員の確保が見られます。登録の入口で内部監査の要員が問われる業態と、処分の段階で初めて内部監査部門の有無が問われる業態の違いです。
なお、不特法の第4号事業(特例事業者のファンドの勧誘・代理)を行う事業者は第二種金融商品取引業の登録が必要で(法第5条第1項第8号)、こちらは金商法側の審査を受けています。個人向けクラウドファンディングの中心である第1号・第2号の事業者には、この審査がありません。
3. 実施はチェックされるのか ― 入口と処分のときに見られ、平時は見られない
内部監査が義務でないなら、行政が事業者の体制を見る場面は限られます。不特法と留意事項から、場面ごとに「何が見られるか」を拾うと次のとおりです。
| 場面 | 頻度 | 見られるもの | 内部監査は | 根拠 |
|---|---|---|---|---|
| 許可の審査 | 許可時(更新制なし) | 組織に関する事項(組織図)、業務方法書(第四面)、電子取引業務を遂行するための体制(第六面)、3期分の監査済み財務諸表。実務では業務方法書の「法令遵守体制(体制整備、内部監査、研修等)」と、社内規程・マニュアル一式 | 規程と担当部門の整備を求められるのが大半。実施されているかは確かめられない | 規則第7条第1号・第3号、第8条第1項第3号・第2項第2号、留意事項第3-2(4)、国交省「業務方法書の記載項目の一例」「事前相談でご準備いただく書類一覧」 |
| 変更の届出 | 変更から30日以内 | 商号、役員、事務所、業務管理者、資本金、業務方法書、電子取引業務の体制など申請書の記載事項の変更 | 業務方法書に書いた体制の変更は届出対象。組織図は添付書類で届出対象外。どちらも実施状況の報告ではない | 法第10条、規則第16条 |
| 事業報告書 | 毎年(3か月以内) | 事業の状況と会計(会計部分は公認会計士監査付き) | 項目なし | 法第33条、規則第57条 |
| 報告徴収・立入検査 | 「必要があると認めるとき」 | 業務・財産の状況、帳簿書類。立入検査やヒアリングでリスク管理態勢・法令遵守態勢・業務運営態勢に問題があれば報告を命じる | 態勢の一部として見られうる | 法第40条、留意事項第8-1(1) |
| 行政処分 | 問題が起きた後 | 行為の重大性・悪質性、経営管理態勢・業務運営態勢の適切性、軽減事由 | 「内部監査部門の体制は十分か、適切に機能しているか」が考慮要素 | 法第34条〜第36条、留意事項第8-1(3) |
(1) 入口 ― 条文上は組織図と業務方法書。実務では内部監査規程を求められる
許可申請では、申請書に「不動産特定共同事業に係る業務の方法」(第四面、いわゆる業務方法書)と「電子取引業務を遂行するための体制に関する事項」(第六面)を書き(規則第7条第1号・第3号)、添付書類に「不動産特定共同事業の業務を執行するための組織に関する事項」(規則第8条第1項第3号)を載せます。条文が求めているのはここまでで、内部監査という言葉はありません。
ところが審査の実務は違います。国土交通省が許可申請の案内ページで示している「業務方法書の記載項目の一例」には、「法令遵守体制(体制整備、内部監査、研修等)に関する事項」が入っています。事前相談で準備する書類の一覧には「不動産特定共同事業に関係する社内規程・マニュアル等(様式第2号第四面の業務の方法及び同添付書類(4)の組織に関する事項の記載で引用されているもの)」とあり、業務方法書と組織図に書いた体制の裏付けとして規程類を出すことになります。電子取引業務を行う場合は、基本方針と関連する社内規程・マニュアルが追加されます。筆者の見聞でも、審査の過程で内部監査規程の整備を求められるのが大半です。行政書士事務所の解説には、東京都の第1号・第2号許可では「営業部門」「コンプライアンス部門」「内部監査部門」「システム部門(電子取引業務を行う場合)」の設置と、各部門に最低2名以上の配置を求められる、とするものもあります。
つまり、法律に書いていなくても、許可を取る段階で内部監査規程と担当部門は作ることになります。電子取引業務についても、留意事項第3-2(4)が「ガイドライン記載の措置を的確に実施するための態勢が整備されているか否か」を審査するよう求めており、実務手引書によれば第六面に責任者の配置、システムの点検・監査体制、障害時の報告体制などを書きます。入口で見られるのは、規程と組織図と業務方法書という書面上の体制です。業務方法書は申請書の記載事項なので、書いた体制を変えれば変更の届出(法第10条)の対象になりますが、規程を作ったあと実際に監査が行われているかを入口で確かめる手段はありません。
(2) 平時 ― 事業報告書に内部監査の欄はなく、許可に更新はない
許可を受けた後、行政に毎年出すのは事業報告書(法第33条)です。会計部分は公認会計士の監査付きですが、様式(別記様式第十一号)に内部監査の実施状況を書く欄はありません。業務方法書は申請書の記載事項なので、そこに書いた法令遵守体制を変えれば変更の届出(法第10条)が要りますが、届出は書面の差し替えであって、規程どおりに監査が行われたかの報告ではありません。組織図は添付書類で、届出の対象でもありません。そして不特法の許可には有効期間がなく、宅建業の免許のような5年ごとの更新審査がありません。小規模不動産特定共同事業の登録は5年更新ですが(法第41条第2項)、こちらは財務諸表の監査も求められていません。平時に「内部監査をやっているか」を定期的に確かめる仕組みは、制度上ないということです。
(3) 立入検査 ― 「必要があると認めるとき」で、件数は公表されていない
法第40条は、主務大臣または都道府県知事が「この法律の施行のため必要があると認めるとき」に、報告や資料の提出を命じ、職員に事務所へ立ち入って業務・財産の状況や帳簿書類を検査させ、関係者に質問させることができると定めています。留意事項第8-1(1)は、処分までの流れを「立入検査や、ヒアリングなどを通じて、リスク管理態勢、法令遵守態勢、業務運営態勢等に問題があると認められる場合」に報告を求め、報告を検証して処分を決める、と書いています。内部監査の体制は、このとき「業務運営態勢」の一部として見られることになります。ただし、不特法の立入検査が年に何件行われているかを集計した公表資料は、国土交通省・都道府県とも見当たりませんでした。処分の公表文を読んでも、東京都の2026年9月の文書には立入検査の記載がなく、大阪府の2026年2月の別紙は「本府の調査以降においても」と書くにとどまります。
(4) 処分のとき ― 2つの事例で、指示されたのは「業務管理体制の整備」と「研修」
では、実際の処分で内部監査はどう扱われたか。2つの公表文を読みます。
ヤマワケエステート(大阪府、2026年2月20日)。業務の一部停止60日間(2月24日〜4月24日)と指示。処分理由は、取引銀行で開設できる口座数が上限に達したのに他の銀行で口座を開設せず、2024年1月以降、契約ごとの専用口座ではなく入金用口座で他の契約の財産と混在して管理していたこと(法第27条・規則第49条第1項違反)、および1つのファンドの財産を別の2ファンドの支払代金に流用したこと(合計約1億1,228万円)です。指示事項は6項目で、①契約ごとの分別管理、②「不動産特定共同事業及びその遂行に関する業務の適正な運営を確保するため、社内の業務管理体制の整備等必要な措置を講じること」、③役員・従事者への周知徹底、④法令遵守の徹底と「社内研修・教育の計画を作成し、役員及び不動産特定共同事業の従事者全てに対し継続的にこれを実施すること」、⑤事業参加者への説明、⑥4月24日までの書面報告でした。
みんなで大家さん販売(東京都、2024年6月17日と2026年9月1日)。2024年の処分は成田商品の新規募集・販売の30日間停止と指示で、理由は、開発許可の対象でない土地を「開発許可済み」と契約前書面・契約時書面に記載したこと(法第24条第1項・第25条第1項違反)など。指示事項には「再発防止のために行う具体的な対策を検討し、速やかに実行する」「社内研修・教育の計画を作成し…継続的に実施する」「社内の業務管理体制の整備等必要な措置を講ずる」が並びました。2026年9月の許可取消しの理由は、販売代理した商品で対象不動産の賃料がテナントから支払われていなかったのに、営業者への調査をせず、調査していないと認識しながら契約前書面の賃料支払状況の欄に「該当なし」と記載して交付したこと。東京都は、2024年の処分後に再発防止策として挙げた書面確認(AIツールの活用、外部弁護士によるチェックなど)が今回の販売時に実施されていなかったこと、違反を認めず改善措置も取っていないことから、「業務運営体制の改善は期待できない」と判断しました。出資は199名・約4億3,100万円です。
2つの事例から分かることが二つあります。第一に、指示処分で命じられるのは「社内の業務管理体制の整備等」「社内研修・教育の計画」という一般的な表現で、内部監査部門の設置そのものは命じられていません。留意事項が内部監査を「考慮要素」にとどめている以上、処分で設置を強制する建付けにはなっていないということです。第二に、2回目の処分で決定的だったのは「再発防止策が実施されていなかった」ことでした。再発防止策を決めることと、それが守られているかを検証することは別の仕事で、後者が内部監査の役割です。留意事項第8-1の「内部監査部門の体制は十分か、また適切に機能しているか」は、まさにこの場面で効いてくる要素です。
4. 実際にやっている事業者は少ないのでは ― 規程は大半にあるが、実施は別
まず「ある」の意味を分けます。審査で求められる以上、内部監査規程と担当部門(兼務を含む)は、大臣許可・都道府県許可を問わず、ほとんどの許可業者が書面上は持っているはずです。問題は、規程に書いた頻度で監査を実施し、結果を経営者に報告し、指摘を改善につなげているか、という実施の側です。この記事で「少ない」と言うのは後者です。
「実際に内部監査を行っている不特事業者はどれくらいか」を示す公的な統計はありません。国土交通省が毎年行う不動産証券化の実態調査は、商品数・資産総額・事業参加者数・取得譲渡実績といった市場規模の調査で、事業者の管理体制は調査項目に入っていません(2025年6月の検討会資料5)。許可一覧・登録一覧にも体制の情報はありません。ですから以下は、制度と事業者の構造から推し量った私見です。
(1) 上場企業グループは「ある」、非上場の中小事業者は「義務がない」
内部監査を法制度として求めているのは、不特法ではなく、上場会社に適用される金商法の内部統制報告制度(J-SOX)と、取引所のコーポレートガバナンス・コードです。上場している不特事業者や上場企業の子会社は、親会社の内部監査部門の監査対象に入るのが普通で、ここは「ある」と考えてよいでしょう。会社法も、大会社(資本金5億円以上または負債合計200億円以上、第2条第6号)の取締役会に「業務の適正を確保するための体制」(内部統制システム)の整備を決定することを義務づけています(第362条第4項第6号・第5項)。
ところが不特法第1号事業の資本金要件は1億円(小規模は1,000万円)で、2026年9月末の許可業者276社・小規模登録49社の多くは、資本金1億〜数億円の非上場会社です。上場も大会社も該当しなければ、内部監査を求める法制度は一つもないことになります。一つ付け加えると、匿名組合型では投資家の出資金が事業者の負債に計上されるので、預り残高が200億円を超えれば負債基準で会社法の大会社になり、内部統制システムの決定義務が生じます(私見ですが、条文上はそう読めます)。みんなで大家さんシリーズのような大型の事業者はこの規模を超えていましたが、大多数の事業者は届きません。
(2) 人員の制約 ― 独立性は、人数がいなければ成り立たない
内部監査の核心は、監査する人が監査される業務から独立していることです。金融庁の監督指針が「被監査部門からの独立性」を第一の着眼点に置いているのはそのためです。当ブログが事業者分析で日本年金機構の適用事業所検索から確認している社会保険の被保険者数を見ると、数名から十数名の事業者が珍しくありません。2026年に廃業届を出した事業者Aは6名でした。数名の会社では、募集・審査・分別管理・報告書作成を同じ人が回しており、そこから独立した監査担当を置く余地はありません。審査で「内部監査部門に2名」を置いても、営業や管理との兼務なら独立性はありません。やるとすれば、代表者や管理部門の責任者が兼ねる(独立していない)か、監査法人やコンサルタントに内部監査を外注するかで、後者には年間数百万円の費用がかかります。法律上の義務がなく、費用がかかり、規程を作った後は平時に問われない。この三つが揃えば、規程が棚に入ったままになるのは自然なことです。
転職サイトを見ると、不動産クラウドファンディングを主力とする事業者が内部監査室長を「体制の構築から」任せる求人や、金融系の企業が「内部監査機能は経営管理部にあるが、第二種金融商品取引業などの登録を目指すにあたり独立した部門の設置が求められている」と書く求人が見つかります(2026年11月閲覧)。内部監査を独立させる動機が、不特法ではなく上場準備や金商法の登録から来ている、ということをよく示しています。
(3) 業界の自主規制にも、まだ内部監査の規定はない
2023年8月に設立された一般社団法人不動産クラウドファンディング協会は、2026年11月時点で加盟54社、自主規制として「不動産特定共同事業に係る募集広告のチェックリスト」(2026年3月策定)とそのガイドラインを公開しています。広告と利回り表示の適正化が中心で、会員に内部監査体制を求める規則は確認できませんでした。加盟社数は許可業者の2割弱にとどまります。業界団体の側でも、内部監査はまだ共通の約束事にはなっていません。
5. 投資家が確認できる手がかりと、内部監査があれば防げたこと
投資家が事業者に「内部監査をしていますか」と聞いても、答えを検証する手段はありません。それでも、次の手がかりで推し量ることはできます。
- 親会社・自社の上場の有無。上場会社か上場会社の子会社なら、J-SOXと親会社の内部監査の対象に入っています。有価証券報告書の「コーポレート・ガバナンスの状況」に内部監査部門の人数が書かれています。
- 会社概要の組織と役員。審査で内部監査の担当部門を置いているはずなので、組織図に内部監査があるかどうかより、誰が担い、営業や管理と兼務していないか、監査役や社外役員がいるか、その経歴は金融・監査系か、を見ます。取締役会も監査役もない会社は、会社法上のチェック機能も最小限です。
- 契約成立前書面の「監査の有無」。ファンドの財産について公認会計士監査を受けているか、範囲はどこまでか。内部監査とは別ですが、外部の目を入れる姿勢の目安になります。2026年8月の施行規則改正で、書面に載る根拠は増えています。
- 処分歴と、処分後の報告。処分を受けた事業者が再発防止策をどう公表し、その後の書面がどう変わったか。「決めたことが守られているか」を社内で検証する機能の有無は、ここに表れます。
- 金商法の登録の有無。第二種金融商品取引業の登録を持つ事業者(第4号事業者や、金商法のファンドも扱う事業者)は、登録審査で内部監査の要員確保まで見られています。
- 人員。社会保険の被保険者数が数名で毎月億円単位の募集をしている事業者に、独立した監査機能があると考えるのは無理があります。
最後に、内部監査が機能していれば何が違ったかを、2つの事例に戻って考えます(私見です)。ヤマワケエステートの分別管理の崩れは、「契約の本数」と「専用口座の数」を突き合わせれば一目で分かるずれです。口座が足りなくなった2024年1月から処分までの2年間、誰もその突合をしなかったか、したが経営に報告されなかったか、報告されたが放置されたか。どれであっても、業務から独立して検証し経営に報告する機能が働いていなかったことになります。みんなで大家さん販売は、再発防止策として「書面確認」を行政に約束しながら、次の販売で実施していませんでした。約束した統制が実行されているかを後から確かめるのは、内部監査の最も基本的な仕事です。どちらも、法律が内部監査を求めていないことと、内部監査がなくても投資家の資金は守られることは、別の話だと示しています。
おわりに
冒頭の3つの疑問に戻ります。内部監査は法定か。不特法にも施行規則にも規定はなく、法定の監査は外部の会計監査です。ただし審査の実務では、業務方法書の「法令遵守体制(体制整備、内部監査、研修等)」と社内規程の整備を求められ、内部監査規程は大半の事業者が持つことになります。実施はチェックされるか。入口で規程と組織図が見られ、処分のときに「内部監査部門の体制は十分か、適切に機能しているか」が問われますが、平時に実施を確かめる仕組みはありません。実際にやっている事業者は少ないか。規程は大半にあるはずですが、統計はなく、上場系以外の中小事業者に実施を求める制度がなく、人員も費用もかかる以上、規程どおりに実施している事業者は少ないと考えるのが自然です。
2026年8月の施行規則改正は、利回りの根拠や出資金の使途、利害関係人取引の価格根拠を契約前書面に書かせる「開示」の強化でした(鑑定評価の記事も参照)。規程に書いた内部監査が実際に行われているか、という「実施」の側は、まだ処分基準の考慮要素にとどまっています。開示の次に制度が向かうとすれば、電子取引業務ガイドラインの「点検又は監査」を「独立した者による監査」に寄せていくか、事業報告書に内部監査の実施状況の項目を加えるか、あたりではないかと思います(私見です)。審査で作らせた規程が許可後に動いているかを、誰も見ていないのが現状です。それまでは、投資家が事業者の体制を推し量る材料は、上の6つの手がかりと、事業者の見方で挙げた一次資料です。
※本記事は公表資料に基づく情報提供であり、特定の事業者・商品への投資を勧誘・推奨するものではありません。法令・ガイドラインの解釈は筆者の整理であり、個別の適用関係は原文と所管行政庁の見解をご確認ください。処分事例の記述は各行政庁の公表文によります。
出典・参考
- 不動産特定共同事業法(e-Gov法令検索) ― 第5条(許可の申請)、第7条(許可の基準)、第10条(変更の届出)、第17条(業務管理者)、第24条・第25条・第28条(書面の交付)、第31条の2(電子取引業務に関する特則)、第33条(事業報告書の提出)、第34条〜第36条(指示、業務停止命令、許可の取消し)、第40条(立入検査等)、第41条(小規模不動産特定共同事業の登録)
- 不動産特定共同事業法施行規則(e-Gov法令検索) ― 第7条・第8条(許可申請書の記載事項・添付書類)、第12条(財産的基礎及び人的構成の審査)、第16条(変更の届出)、第43条(契約成立前の説明事項)、第50条(財産管理報告書)、第54条(電子取引業務に係る業務管理体制)、第57条(事業報告書の様式)、第72条(小規模への準用)
- 国土交通省「不動産特定共同事業の監督に当たっての留意事項について」(令和8年8月改訂) ― 第3-2(許可の基準)、第7-5(適合性の原則等)、第7-11(電子取引業務に関する特則)、第8-1(行政処分の基準)、第9(取引時確認等の措置)
- 国土交通省「不動産特定共同事業法の電子取引業務ガイドライン」(令和8年8月改訂)、同「クラウドファンディングを活用した不動産特定共同事業に係る実務手引書」(令和5年9月)
- 国土交通省「不動産特定共同事業の許可申請について」 ― 業務方法書の記載項目の一例、事前相談でご準備いただく書類一覧、事前面談でご準備いただく書類一覧。サポート行政書士法人「不動産特定共同事業に係る許認可」(東京都の部門設置・人員配置に関する解説)
- 金融庁「金融商品取引業者等向けの総合的な監督指針」 ― III-1(経営管理)、V-3-1(第二種金融商品取引業の登録)
- 会社法(e-Gov法令検索) ― 第2条第6号(大会社)、第362条第4項第6号・第5項(内部統制システムの整備の決定)
- 大阪府「不動産特定共同事業者に対する処分について」(2026年2月20日)、同 別紙(処分内容及び処分理由)
- 東京都「不動産特定共同事業者に対する行政処分について」(2024年6月17日)、同(2026年9月1日、許可の取消し)
- 国土交通省「一般投資家の参加拡大を踏まえた不動産特定共同事業のあり方についての検討会」 ― 第2回資料5「不動産特定共同事業の実態把握について」(2025年6月)
- 一般社団法人不動産クラウドファンディング協会「協会について」、監査法人タカノ「不動産特定共同事業法の会計監査まとめ」
- 当ブログ:不動産特定共同事業者リスト比較(2026年6月末→9月末)、不動産特定共同事業者の見方、不特法施行規則の改正(2026年8月21日公布・施行)、鑑定評価と価格調査は何が違うのか、不動産特定共同事業許可の価値は?