この記事の結論(3行)
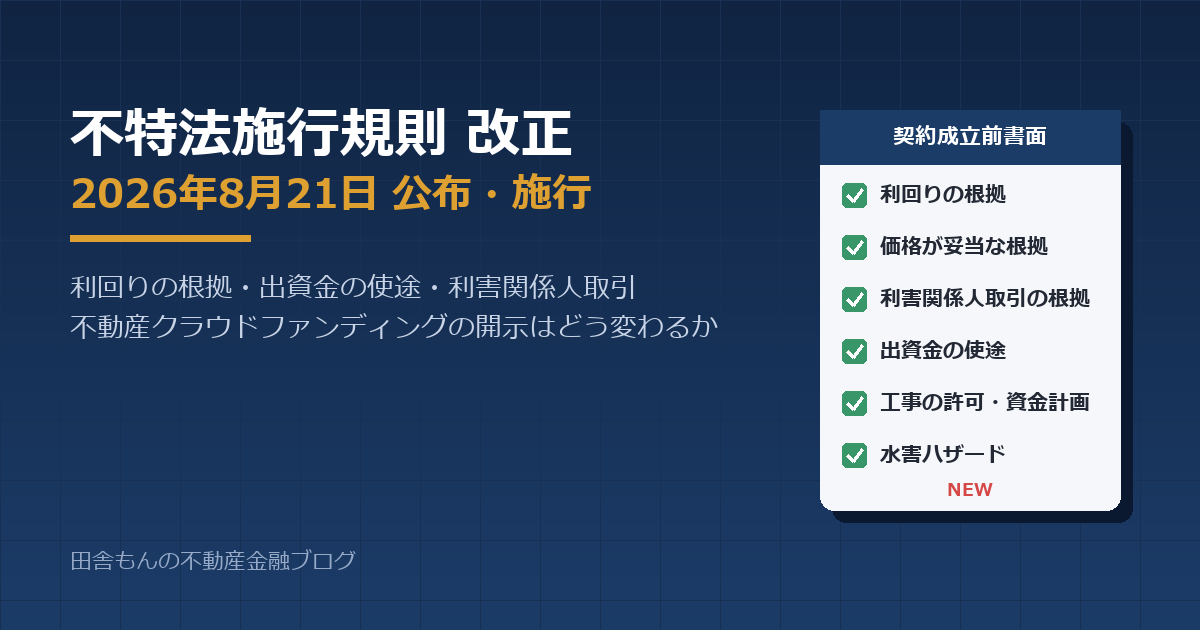
- 2026年8月21日、不動産特定共同事業法(不特法)の施行規則が改正・施行された。柱は「投資前の説明」「運用中の報告」「利害関係人への売却価格」の3つ。
- 投資家にとっては、想定利回りの根拠(売却先が決まっているのか、探している段階なのか)、出資金の使途、関係会社との取引価格の根拠が、契約前に書面で示されるようになる。
- 既存事業者の経過措置は2026年11月30日まで。利害関係人への売却価格の規制は12月1日以後の契約から適用。つまり「12月以降の募集」から本格的に変わる。
はじめに
国土交通省は2026年8月21日、「不動産特定共同事業法施行規則の一部を改正する命令」を公布し、同日施行しました。あわせて「不動産特定共同事業の監督に当たっての留意事項」と「電子取引業務ガイドライン」も改正されています。
不動産クラウドファンディング(不特法の電子取引業務)に投資している人にとっては、募集ページと契約前書面に書かれる内容が変わる改正です。この記事では、改正の背景、内容、適用時期、そして投資家がこれから何を見るべきかを整理します。
※本記事は国土交通省の公表資料をもとにした情報提供です。条文の正確な解釈や個別の適用関係は、原文と専門家にご確認ください。
1. 背景 ― 一般投資家が4年で約9倍に増えた
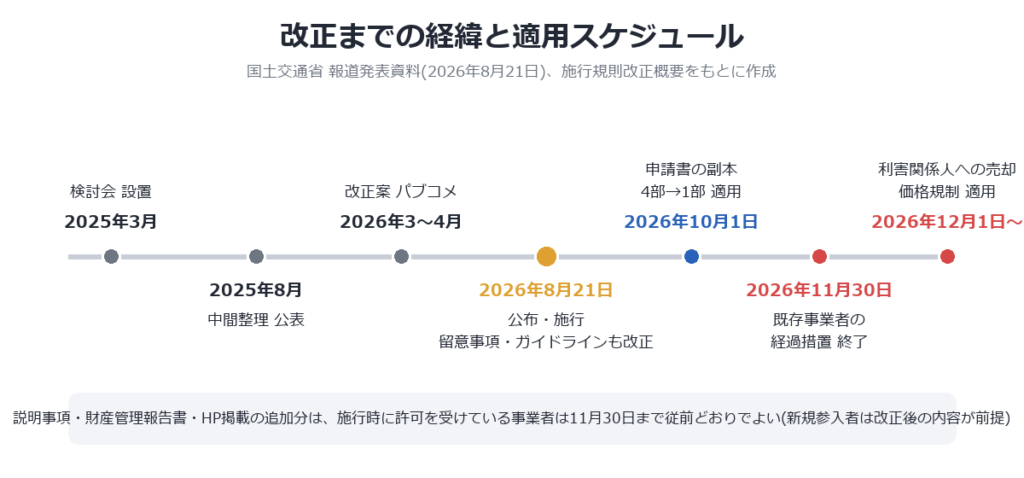
今回の改正の出発点は、2025年8月に国土交通省が公表した「一般投資家の参加拡大を踏まえた不動産特定共同事業のあり方についての中間整理」です。2025年3月に設置された検討会の議論をまとめたものです。
中間整理の概要には、次の数字が載っています(国土交通省「不動産証券化の実態調査」より、運用中商品の一般投資家数)。
| 2019年 | 2023年 | |
|---|---|---|
| 一般投資家参加者数 | 3.4万人 | 29.7万人 |
| うちインターネット上の契約を通じた参加者 | 0.7万人(21.4%) | 20万人(67.2%) |
4年で参加者は約9倍、しかもその大半がインターネット経由です。対面で説明を受けず、募集ページとPDFだけを見て出資する人が多数派になった、ということです。
中間整理は、制度充実の方向性と4つ挙げました。
- 一般投資家向けの情報開示の充実 ― 契約前書面に想定利回りの根拠、価格の妥当性、利害関係人取引の価格の妥当性、出資金の使途、開発案件の内容を追加。運用中も使途の実績と工事の進捗を提供。
- 対象不動産の売却価格等における公正性の確保 ― 不当廉売や損失補填を防ぐため、償還時に利害関係人へ売却する場合は原則として鑑定評価額に即した価格を求める。
- 行政による監督の充実 ― 実態調査の調査項目の充実、国も参画した立入検査など。
- 業界団体との連携による自主ルール等の検討
今回の施行規則改正は、このうち①と②を制度に落とし込んだものです。なお、検討会の議論の背景には、キャピタルゲイン型案件の償還遅延や、関係会社への売却で償還するスキームへの懸念があったと複数の報道・解説で指摘されています。
2. 経緯と適用スケジュール
| 改正項目 | 条文 | 適用時期 |
|---|---|---|
| (1) 許可申請書等の副本 4部→1部 | 規則第9条・第17条 | 2026年10月1日から |
| (2) 利害関係人への売却等の価格 | 規則第40条 | 2026年12月1日以後に締結される契約から |
| (3) 契約成立前の説明事項の追加 | 規則第43条 | 施行日から(既存事業者は11月30日まで従前の例による) |
| (4) 財産管理報告書の記載事項の充実 | 規則第50条 | 同上 |
| (5) 電子取引業務のHP掲載事項の充実 | 規則第55条 | 同上 |
ポイントは、施行の際に許可・登録を受けている事業者には11月30日までの経過措置がある一方、新規参入者にはその経過措置がないことです。投資家の立場では「12月以降の募集からは、どの事業者でも新しい説明事項が揃っているはず」と記憶しておくとよいでしょう。
3. 改正の内容
(1) 申請書の副本が4部から1部に
許可申請時に提出する副本の部数を減らす、事務的な改正です。投資家には直接関係しません。
(2) 利害関係人への売却は「鑑定評価額相当の価格」で
不特事業者は、業務の運営が「事業参加者の保護に支障を生じるおそれがある状況」にならないようにしなければなりません(規則第40条)。今回、その状況として次が追加されました。
対象不動産の売却等を行う場合(利害関係人ではない者への売却を除く)に、利害関係人等でない不動産鑑定士が行った鑑定評価に相当する価格での対象不動産の売却等をするために必要な措置を行っていない状況
施行規則改正の概要より
言い換えると、ファンドの物件を事業者自身やそのグループ会社、後続ファンドに売って償還するなら、独立した鑑定士の評価額に見合う価格でやりなさいということです。
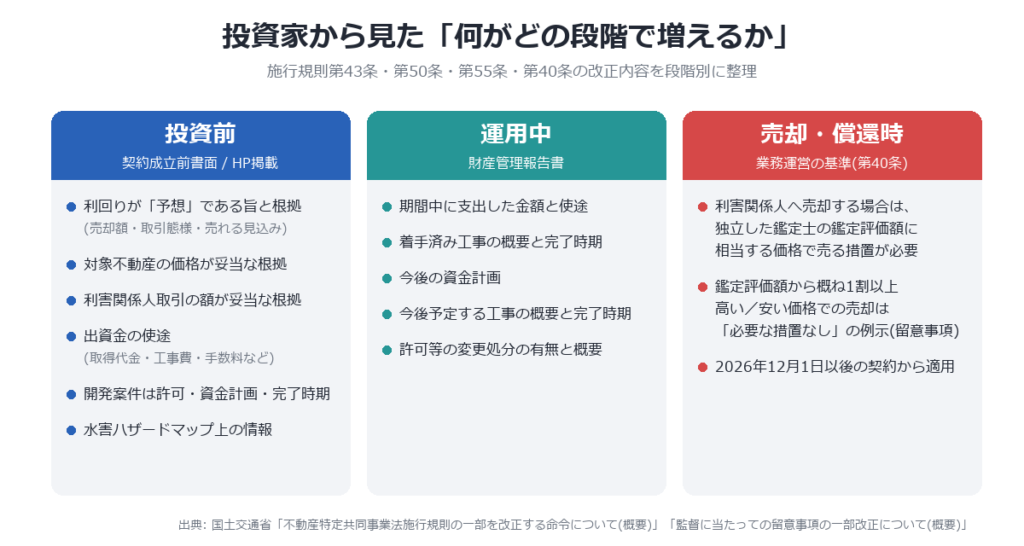
同時に改正された監督留意事項では、「必要な措置」に該当しない例として、鑑定評価額を概ね1割以上上回る価格、または1割以上下回る価格での売却が例示されています。高く買い取ること(実質的な損失補填)も、安く引き取ること(不当廉売)も、どちらも対象です。この規定は2026年12月1日以後に締結される契約から適用されます。
(3) 契約成立前の説明事項が増える
投資家にとって最も大きいのがこの項目です。契約成立前に書面で説明すべき事項(規則第43条)に、次が加わります。
| 追加される説明事項 | 内容 |
|---|---|
| 利回りの根拠 | 勧誘で利回り等を示した場合、それが予想である旨と、根拠となる不動産取引の額、対象不動産、取引態様、その取引が行われたことの根拠または行われると見込んだ根拠 |
| 価格の妥当性 | 対象不動産の価格を妥当と判断する根拠 |
| 利害関係人取引の妥当性 | 取引額を妥当と判断する根拠(鑑定評価額、近傍同種の取引価格、それらと取引額の差額、妥当と判断する理由など) |
| 出資金の使途 | 出資された金銭の使途。留意事項では、不動産の取得代金・工事費用・租税公課・アップフロントフィー・積立金など、具体的な使途ごとの項目を記載することと明示 |
| 開発・建築案件 | 工事完了前の場合、開発許可・建築確認等の有無と概要、資金計画、工事の完了時期 |
| 水害ハザード | 対象不動産が水害ハザードマップ上にある場合はその内容 |
| 建物状況調査 | RC造・SRC造の共同住宅等は調査の有効期間を2年とする |
とくに注目したいのが利回りの根拠です。監督留意事項は、売却等の不動産取引が行われる蓋然性を、次の4つを区別して記載するよう求めています。
- その額で、取引の契約が締結済み
- その額で、相手方となる予定の者が法的拘束力のない意向表明書を作成したにとどまる
- その額で、相手方を探索している状態
- 相手方を探索する前の状態
これまでは「想定利回り○%(予想であり保証するものではありません)」と書けば足りていました。これからは、その利回りが「売却契約済みの案件」なのか「まだ買い手を探してもいない案件」なのかが書面で分かるようになります。同じ「想定利回り8%」でも、①と④ではリスクがまったく違います。
もう一つは出資金の使途です。取得代金、工事費、租税公課、アップフロントフィー(事業者が最初に受け取る手数料)、積立金といった項目ごとに記載することが求められます。出資金のうちどれだけが物件に向かい、どれだけが事業者の手数料になるのかが見えるようになります。
(4) 財産管理報告書に「使ったお金」と「工事の進捗」
運用中に定期的に交付される財産管理報告書(規則第50条)に、次が加わります。
- 報告対象期間に支出した金銭の額と使途(具体的な使途ごとに金額と内訳)
- 既に着手した工事の概要と完了時期
- 今後の資金計画、今後実施予定の工事の概要と完了時期
- 許可等の変更許可等の処分の有無と概要
「出資金を集めたが、工事が進んでいない」「資金が何に使われたか分からない」という状態を、運用中に投資家が気づけるようにする改正です。
(5) クラウドファンディング事業者のHP掲載事項
電子取引業務を行う事業者がHP等で閲覧できる状態にしなければならない事項(規則第55条、電子取引業務ガイドライン「10. 重要事項の閲覧」)に、利害関係人取引に関する事項、造成・建築工事に関する事項、収益または利益の分配に関する事項が加わります。契約前書面だけでなく、募集ページ上でも確認できるようになるということです。
4. 事業者側に起きること
投資家向けの開示強化ですが、事業者の商品設計にも影響します。以下は公表資料と各種解説を踏まえた私見です。
- 事業者買取による償還。運用期間終了時に事業者が物件を買い取って出資金を返すスキームは利害関係人取引です。市況が悪化して鑑定評価額が下がった場合、従来のように元本相当額で買い取ることは「1割以上上回る価格」に該当しうるため、事業者が自費で元本を守ることはしづらくなります。もともと元本保証はありませんが、「事実上の元本保証」に見えていたものが制度上も消えます。
- ファンド間の物件移転。第1号ファンドから第2号ファンドへ同じ物件を売ってつなぐ「フェーズ型」も、同じ事業者が運営するファンド間の取引であれば利害関係人取引に該当しうると解説されています。後続ファンドが高値で引き取って先行ファンドの利回りを作ることは、鑑定評価額との比較で説明を求められます。
- キャピタルゲイン型の利回り表示。転売益を前提に高い想定利回りを掲げる案件は、売却先がどの段階にあるかを書かなければならなくなります。「探索前」と書いて高利回りを掲げるには、相場に照らして実現困難な額でないことの説明が必要です。
- 開示コスト。鑑定評価、近傍同種の取引事例の収集、使途の管理と報告、システム改修。小規模な事業者ほど負担は重く、事業者の淘汰・選別が進む可能性があります。当ブログで追っている事業者リストの増減も、この観点で見ていきたいと思います。
5. 改正で「変わらないこと」
- 償還遅延や事業者の廃業を防ぐ制度ではありません。開示が増えても、物件が売れなければ償還は遅れます。増えるのは「判断材料」であって「安全」ではありません。
- 利害関係人の範囲。規制の対象は資本関係を軸に定義された利害関係人です。資本関係のない取引先との売買は対象外になりうる、という指摘が投資家向けメディアから出ています。
- 元本保証はもともと存在しません。優先劣後構造も、事業者の劣後出資分を超える損失は投資家が負います。
6. 12月以降、投資前に見るべきポイント
改正後の契約前書面と募集ページで、次の点を確認することをおすすめします。
- 利回りの根拠はどの段階か ― 売却契約済み/意向表明書/探索中/探索前。探索前の高利回りは、その利回りを標榜する根拠(相場との比較)を読む。
- 取得価格の妥当性の根拠 ― 鑑定評価か、近傍同種の事例か、宅建業者の価格意見か。近傍事例は「特定の1件」か「複数の平均」かも記載される。
- 利害関係人取引の有無と差額 ― 関係会社からの取得、関係会社への賃貸・工事委託がある場合、鑑定評価額等との差額とその理由。
- 出資金の使途の内訳 ― 取得代金に対してアップフロントフィーや諸費用がどの程度か。
- 開発案件なら許可・資金計画・完了時期 ― 開発許可・建築確認が未取得なら、そのリスクを利回りが補っているか。
- 償還の出口 ― 事業者買取や後続ファンドへの売却を前提にしているなら、12月以降は鑑定評価額相当での売却が求められる。市況次第で元本割れしうることを前提に。
- 運用中の財産管理報告書 ― 支出の内訳と工事の進捗が、契約前の説明どおりか。
おわりに
今回の改正は、不動産クラウドファンディングを「利回りと期間で選ぶ商品」から「根拠を読んで選ぶ商品」に近づけるものです。開示が増えれば、根拠の薄い案件は書面上でそれと分かるようになります。ただし、読まなければ何も変わりません。
12月以降の新規募集で、各事業者の契約前書面がどう変わるか。当ブログでも実際の書面を見ながら追っていきたいと思います。
出典・参考
- 国土交通省 報道発表資料「不動産特定共同事業法施行規則の一部を改正する命令」の公布等(2026年8月21日) ― 概要(施行規則)、概要(監督留意事項)、概要(電子取引業務ガイドライン)、中間整理(概要)を参照
- 国土交通省 報道発表資料「一般投資家の参加拡大を踏まえた不動産特定共同事業のあり方についての中間整理」の公表について(2025年8月)
- e-Gov パブリックコメント 不動産特定共同事業法施行規則の一部改正案に関する意見募集(2026年3月26日〜4月26日)
- R.E.port「不特事業の改正施行規則が公布・施行。市場環境を整備」
- 週刊住宅タイムズ「一般投資家 保護強化へ/国交省、不特法施行規則一部改正」
- 牛島総合法律事務所「不特事業 令和8年4月時点の法改正・公表資料等のアップデート」
- 投資家の目「不動産特定共同事業法施行規則の一部改正案と不動産クラファンへの影響について」 ― ファンド間売買・事業者買取への影響、利害関係人の範囲に関する指摘
- 石井くるみ行政書士「2026年8月改正と、参入準備で先に固める4点」 ― 経過措置と新規参入者の扱い