この記事の結論(3行)
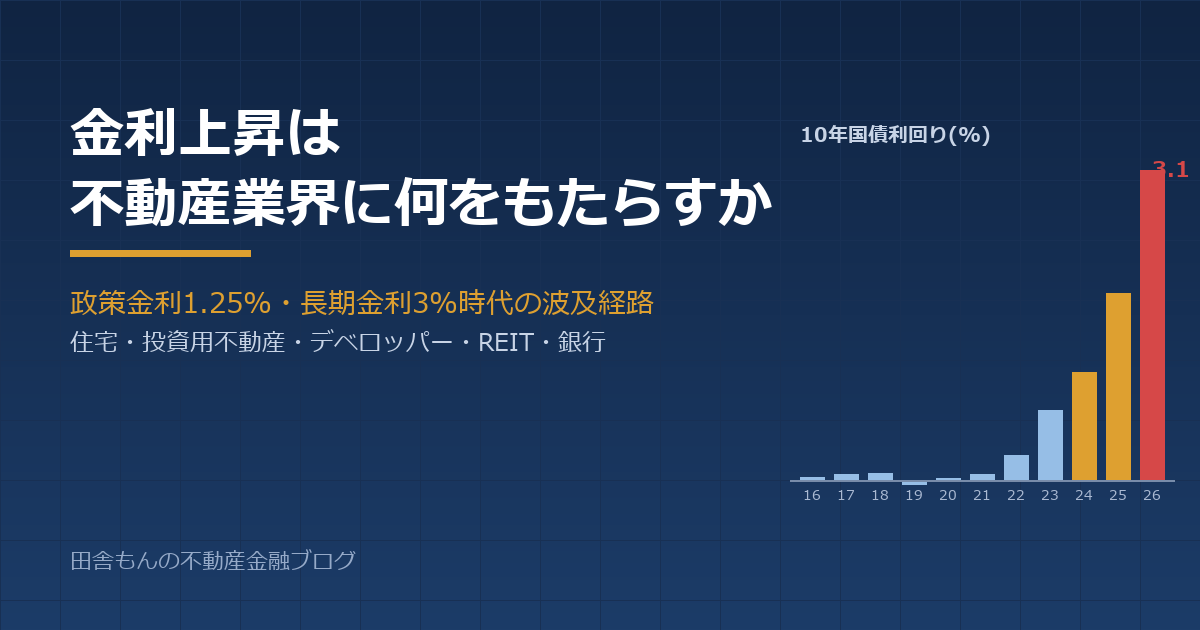
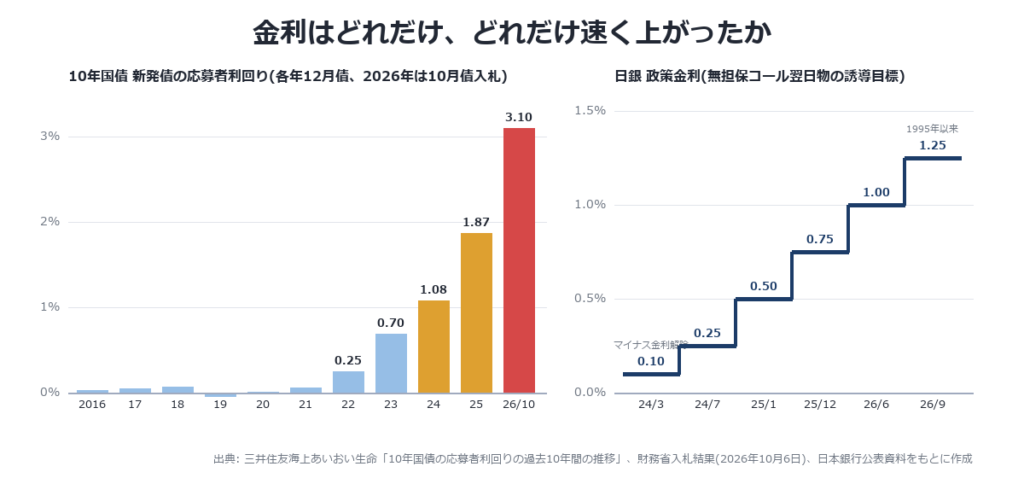
- 10年国債利回りは2022年末の0.25%から2026年10月に3%台へ。政策金利は1.25%と1995年以来の水準。問題は水準より「速さ」で、とくに2026年は10か月で1.2pt上がった。
- 影響は価格より先に「量」に出る。新築マンションの契約率50%台・在庫4か月連続増、中古の成約件数2割減、J-REITのNAV倍率0.8倍台は、すでに冬の入口を示している。
- 賃料上昇と供給制約が価格を支えているため、1990年型の全面崩落より「選別的・段階的な調整」が本線。苦しむのは高レバレッジ・短期転売・郊外築古・変動金利で目一杯借りた層。
はじめに
2016年から2021年まで、日本の10年国債利回りはほぼゼロでした。マイナスの年もあります。その世界で組まれた不動産のビジネスモデルは、「安く長く借りて、利回りとの差で稼ぐ」ことが前提でした。
その前提が、この2年で変わりました。しかも変化のスピードは、多くの事業計画が想定していたより速いものでした。この記事では、金利上昇が不動産業界のどこに、どの順番で、どの程度効いてくるのかを、公表データをもとに整理します。
※本記事は公表資料に基づく情報提供であり、特定の投資を勧めるものではありません。数値は公表時点のもので、調査方法や時点により異なります。
1. 金利はどこまで、どれだけ速く上がったか
| 指標 | 低金利期(目安) | 2026年10〜11月 |
|---|---|---|
| 日銀 政策金利 | −0.1%(2016〜2024年3月) | 1.25%(9月18日〜、1995年以来の水準) |
| 10年国債利回り | 0.03%(2016年12月債) | 3.103%(10月6日入札の最高落札利回り)、10月7日に3.111%のピーク、月後半は2.8%台 |
| 変動型住宅ローン(メガバンク平均) | 0.3〜0.5%台(2024年初、最優遇の目安) | 1.332%(10月)。短プラ引き上げを受け12月以降さらに上昇見込み |
| 10年固定(メガバンク平均) | 1%前後(2024年初の目安) | 4.033%(10月) |
| フラット35 | 1.8%台(2024年初の目安) | 3.83%(10月、集計開始以降の最高) |
注目したいのは2026年の動きです。10年国債の応募者利回りは2025年12月債で1.87%でしたが、2026年10月債では3.10%。10か月で1.2pt以上の上昇です。日銀も6月に1.0%、9月に1.25%と3か月で連続利上げし、市場では12月会合での1.5%への引き上げ観測が出ています。
不動産は「ゆっくりした金利上昇」には賃料上昇で対応できますが、「速い金利上昇」には対応が間に合いません。鑑定評価も取引事例も、金利の後を数四半期遅れて追いかけるからです。いま起きているのは後者です。
2. 金利上昇が波及する5つの経路
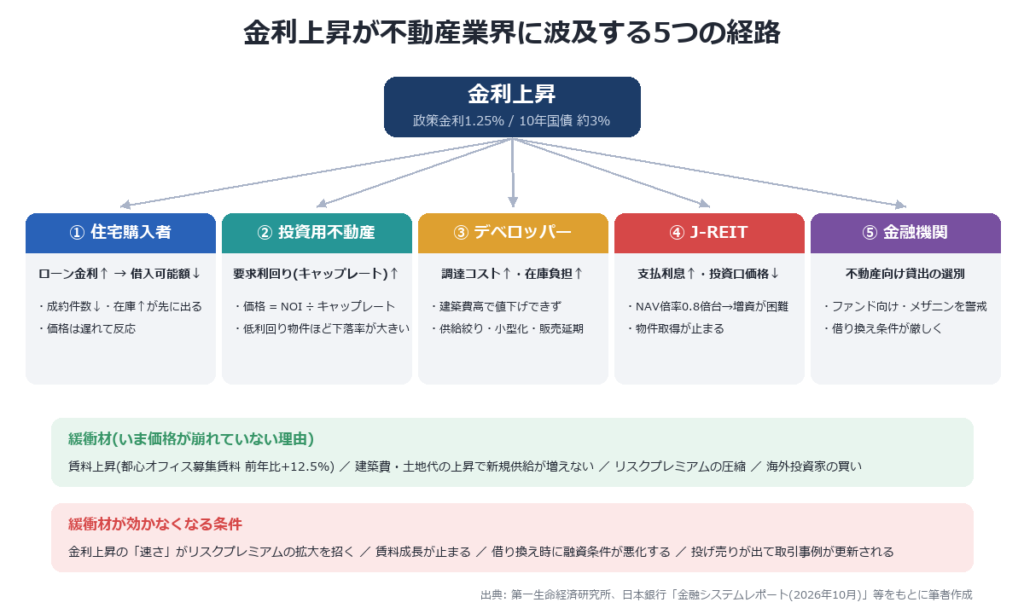
① 住宅購入者 ― 借りられる額が減る
毎月の返済額と年収が同じなら、金利が上がった分だけ借入可能額は減ります。5,000万円を35年・元利均等で借りた場合の毎月返済額を金利別に試算すると、次のとおりです。
| 金利 | 毎月返済額 | 総返済額 | 毎月13万円で借りられる額 |
|---|---|---|---|
| 0.5% | 129,793円 | 約5,451万円 | 5,000万円 |
| 1.0% | 141,143円 | 約5,928万円 | 約4,600万円 |
| 1.5% | 153,092円 | 約6,430万円 | 約4,240万円 |
| 2.0% | 165,631円 | 約6,957万円 | 約3,920万円 |
| 2.5% | 178,748円 | 約7,507万円 | 約3,630万円 |
| 3.0% | 192,425円 | 約8,082万円 | 約3,370万円 |
変動0.5%で5,000万円借りられた人は、2.5%なら3,600万円台しか借りられません。買い手が出せる価格が3割下がる一方、売り手は取得価格やローン残高があるので値下げに応じません。だから最初に起きるのは価格の下落ではなく、成約件数の減少と在庫の積み上がりです。
② 投資用不動産 ― 低利回りほど下落率が大きい
収益不動産の価格は「NOI ÷ キャップレート(期待利回り)」です。金利が上がって投資家の要求利回りが上がれば、分母が大きくなって価格は下がります。東京23区の賃貸住宅のキャップレート中央値は3.4%(マネックス証券の分析)。ここからキャップレートが上がった場合の価格変化は次のとおりです。
| 現在のキャップレート | +25bp | +50bp | +100bp |
|---|---|---|---|
| 3.4%(東京23区賃貸住宅の中央値) | −6.8% | −12.8% | −22.7% |
| 4.5% | −5.3% | −10.0% | −18.2% |
| 6.0% | −4.0% | −7.7% | −14.3% |
日銀の金融システムレポート(2026年10月)も、東京の商業用不動産のイールドギャップ(キャップレート − 10年国債利回り)が「最近の物件価格の上昇と金利上昇の影響を受けて低下してきている」と指摘しています。国債で3%取れる世界で、3%台の利回りの物件を買う理由は「賃料が上がる」以外にありません。
③ デベロッパー ― 値下げできず、量を絞る
建築費と土地代が上がっているため、デベロッパーは価格を下げて売り切る選択肢を取りにくくなっています。代わりに起きるのは、供給戸数の削減、住戸の小型化、販売時期の延期、好立地への絞り込みです。第一生命経済研究所はこれを「供給制約」と呼び、平均価格が高止まりしていても市場が金利の影響を受けていないとは限らない、と整理しています。
同時に、用地取得や建設資金の借入コストは上がります。在庫を長く抱えるほど金利負担が利益を削るため、完成在庫を抱えた中堅・中小デベロッパーほど資金繰りが厳しくなります。
④ J-REIT ― 市場が先に答えを出している
J-REITは実物不動産より先に金利を織り込みます。東証REIT指数は2026年1月16日の2,057ポイントを年初来高値に、6月8日には取引時間中に1,740ポイント台まで下落しました。その後は1,800ポイント台で推移しています。2026年8月末のNAV倍率は平均0.82倍、投資口価格が1口あたり純資産を約18%下回る水準です。
NAV倍率が1倍を割ると、増資をしても既存投資主の価値が薄まるため、新規の物件取得が止まります。REITは日本の不動産取引の大きな買い手なので、買い手が一つ消えることになります。一方で業績は堅調で、固定金利比率が85〜95%と高く、借入の残存期間も長い銘柄が多いため、支払利息の増加は徐々にしか効きません。「価格は下がったが分配金は維持」という状態は、しばらく続くとみられます。
⑤ 金融機関 ― 貸出が選別的になる
日銀の金融システムレポートは、不動産関連貸出について「金融機関は慎重な与信管理のもとで選別的に借入需要に応需」としつつ、地域銀行の不動産ファンド向け貸出では地元エリア外の物件への貸出(越境貸出)や、相対的にリスクの高いメザニンローンが一定程度みられると指摘しています。また不動産賃貸業では「金利上昇に伴う支払利息の増加と、賃料上昇などに伴う営業利益の改善が相殺している」とあります。賃料が上がらなくなった瞬間に、この相殺は崩れます。
3. すでに出ている変化
| 市場 | 指標(2026年) | 読み方 |
|---|---|---|
| 首都圏 新築マンション(9月) | 発売1,142戸(前年比−40.1%)、初月契約率50.4%、平均価格9,552万円(2か月連続下落)、在庫6,775戸(4か月連続増) | 好調ラインの70%を大きく割り、量の調整が始まっている |
| 首都圏 中古マンション(9月) | 成約件数3,457件(前年比−22.7%、6か月連続減)、成約価格5,111万円(−4.5%、5か月連続下落) | 件数減→在庫増→価格の順に進む教科書どおりの展開 |
| J-REIT | 東証REIT指数 年初来高値2,057→6月に1,740台、NAV倍率0.82倍(8月末)、分配金利回り約5% | 金融市場は実物より先に調整を織り込み済み |
| 東京23区 賃貸住宅の鑑定評価 | キャップレートが低下する物件棟数が大幅減、中央値3.4% | 鑑定評価額の上昇が止まり、次は下落の局面 |
| 不動産業の倒産(TSR) | 2026年度上半期161件(前年比−4.7%)、9月は30件(前年比+15.4%)、負債総額152億円 | 件数はまだ高止まり程度だが、9月は大型倒産で負債が膨らんだ |
ポイントは、どの指標も「価格」より先に「件数・在庫・契約率・市場評価」に変化が出ていることです。価格だけを見て「まだ下がっていない」と判断すると、半年から1年遅れます。
4. それでも価格が崩れていない理由
一方で、2026年の基準地価は全用途で+1.5%と5年連続の上昇、東京圏は+5.4%でした(上昇率は前年と同じで、拡大は止まりました)。都心オフィスは空室率1.9%、募集賃料は前年比+12.5%(2026年8月、三鬼商事)。価格を支えている要因は4つあります。
- 賃料上昇。キャップレート = 金利 + リスクプレミアム − 期待NOI成長率。賃料が上がる期待が、金利上昇を相殺している。日銀も首都圏のマンション市場で「空室率の低下と賃料の上昇が継続」としている。
- 供給制約。建設コスト高騰と人手不足でオフィスの着工床面積は低水準。新しいものが建たないので、既存物件の希少性が保たれる。
- リスクプレミアムの圧縮。投資家が殺到し、国債+0.2〜0.5%程度の上乗せでもコア物件を買っている。
- 海外投資家。日銀は米系・アジア系ファンドの投資増加トレンドが継続としている。海外勢はREITを売ってデベロッパー株を買う動きで、不動産そのものを見限ってはいない。
つまり、いまの日本の不動産市場は「金利は上がったが、賃料も上がるから大丈夫」という一本足で立っています。賃料成長が止まるか、金利上昇の速さがリスクプレミアムの拡大を招くか、どちらかが起きると足元が崩れます。
5. 「冬の時代」が来るとすれば、誰が苦しむか
全面的な価格崩落を基本シナリオにする必要はない、というのが研究機関の共通した見方です。しかし「全体は持ちこたえるが、一部は厳しい」という選別的な調整は、すでに始まっています。苦しくなるのは次の層です。
| 苦しくなる層 | 理由 |
|---|---|
| 高レバレッジの私募ファンド・投資家 | 借り換え時に金利が2〜3pt上がり、条件も厳しくなる。賃料で吸収できなければ売却を迫られる |
| 短期転売・開発型の事業者(不動産クラウドファンディング含む) | 出口の買い手(REIT・ファンド)が減り、売却価格が想定を下回る。2026年8月の不特法施行規則改正で利回りの根拠開示も必須に |
| 郊外・築古・中小規模の物件 | 賃料が上がらず、管理費・修繕費だけ上がる。都心コアとの二極化が進む |
| 完成在庫を抱えた中堅デベロッパー | 在庫の金利負担が利益を削る。値下げすれば損失、持てば利息 |
| 地方圏 | 基準地価は+0.4%で、下落地点も多い。賃料成長の支えがない |
| 変動金利で借入可能額いっぱいまで借りた家計 | 2027年7月返済分以降、既存借入にも引き上げが反映される見込み。売りたくても売値がローン残高を下回る |
逆に耐えられるのは、都心コア立地で賃料が上がり続ける物件、レバレッジが低く借入を長期固定で調達している投資家やREIT、建築費高で競合が建てられないことを味方にできる既存物件の持ち主です。
6. 1990年との違い
「金利上昇で不動産が崩れる」と聞いて多くの人が思い出すのは、1990年前後のバブル崩壊です。当時は地価上昇→担保価値増加→融資拡大→土地取得という循環が、金融引き締めと不動産向け融資の総量規制で逆回転し、地価下落と不良債権が連鎖しました。
現在は、金融機関の自己資本規制やリスク管理が当時より強く、資金調達手段も多様です。同じ連鎖がそのまま再現する可能性は低い、というのが第一生命経済研究所の整理です。一方で、住宅ローン金利上昇による購入可能額の縮小、J-REITの増資困難化、私募ファンドの借り換え条件の悪化という3つの経路から、取引減少や資産売却が広がる懸念は残ります。
私見では、1990年との最大の違いは「物価」です。当時はデフレに向かう中での金利上昇でしたが、今は建築費・賃料・物価が上がる中での金利上昇です。名目の価格は下がりにくい代わりに、実質ではじわじわ目減りする。派手な崩落ではなく、長く寒い冬になる可能性の方が高いと考えています。
7. これから見ておきたいシグナル
- 12月の日銀会合 ― 1.5%への利上げが決まれば、変動金利は2027年にかけて2%に近づく。モゲチェックは2027年に政策金利2.0%程度を想定。
- 新築マンションの契約率と在庫 ― 契約率60%割れが続き、在庫が増え続けるか。
- 中古マンションの成約件数 ― 前年比2割減が続けば、価格の本格調整が次に来る。
- 鑑定評価でキャップレートが上昇する物件数 ― J-REITの決算開示で確認できる。これが増え始めると含み益が減り、売却益での増配が続かなくなる。
- REITのNAV倍率と増資の有無 ― 0.8倍台が続く限り、取得は止まったまま。
- 都心オフィス賃料の伸び ― 前年比+12.5%が一桁に鈍化すれば、緩衝材が薄くなる。
- 不動産業の倒産と負債総額 ― 件数より、大型案件の有無と負債額。
- 日銀 金融システムレポート(次回2027年4月) ― 不動産ファンド向け貸出や越境貸出への言及が強まるか。
おわりに
金利上昇は不動産業界にとって逆風ですが、全員に同じ強さで吹くわけではありません。賃料が上がる物件を低いレバレッジで持つ人には、むしろ買い手が減って良い物件が回ってくる局面になります。一方、低金利を前提に組まれた高レバレッジ・短期回転のモデルは、借り換えと出口の両方で試されます。
「冬」は価格の暴落ではなく、取引の減少と選別として来ます。自分の持っている(あるいは買おうとしている)ものが、どちら側にあるのか。利回りの絶対値ではなく、「金利と比べて何%乗っているか」「賃料は本当に上がり続けるか」「借り換えのとき誰が貸してくれるか」で考える時期に入っています。
出典・参考
- 日本銀行「金融システムレポート(2026年10月号)概要」 ― 不動産価格、商業用不動産、海外投資家、不動産関連貸出
- 三菱総合研究所「日銀金融政策決定会合(2026年9月17-18日)政策金利1.25%へ引き上げ」
- 三井住友海上あいおい生命「10年国債の応募者利回りの過去10年間の推移」(2025年12月)
- 第一生命経済研究所「金利が上がっても不動産価格は下がらないのか? ~需要制約と供給制約が交錯する不動産市場~」(2026年9月18日)
- モゲチェック「住宅ローン金利2026年11月の最新動向」 ― 変動・10年固定・フラット35の水準、今後の見通し
- 不動産経済研究所「首都圏新築分譲マンション市場動向 2026年9月」(10月20日発表)
- マネックス証券「【J-REIT】長期金利上昇で不動産価格は停滞へ」 ― 東証REIT指数、東京23区賃貸住宅のキャップレート
- 健美家「J-REIT市場は暴落しつつあるも、これがまさに買い時?」(2026年10月2日) ― 固定金利比率、分配金利回り
- 日経不動産マーケット情報「年度上半期の不動産倒産件数が2年連続で160件台、東京商工リサーチ」
- 「基準地価、5年連続で上昇 平均1.5%、都市がけん引」(2026年9月、共同通信配信)
- 日本経済新聞「不動産株高に乗れぬREIT 金利上昇重荷、海外勢は株へ傾斜」