この記事の結論(3行)
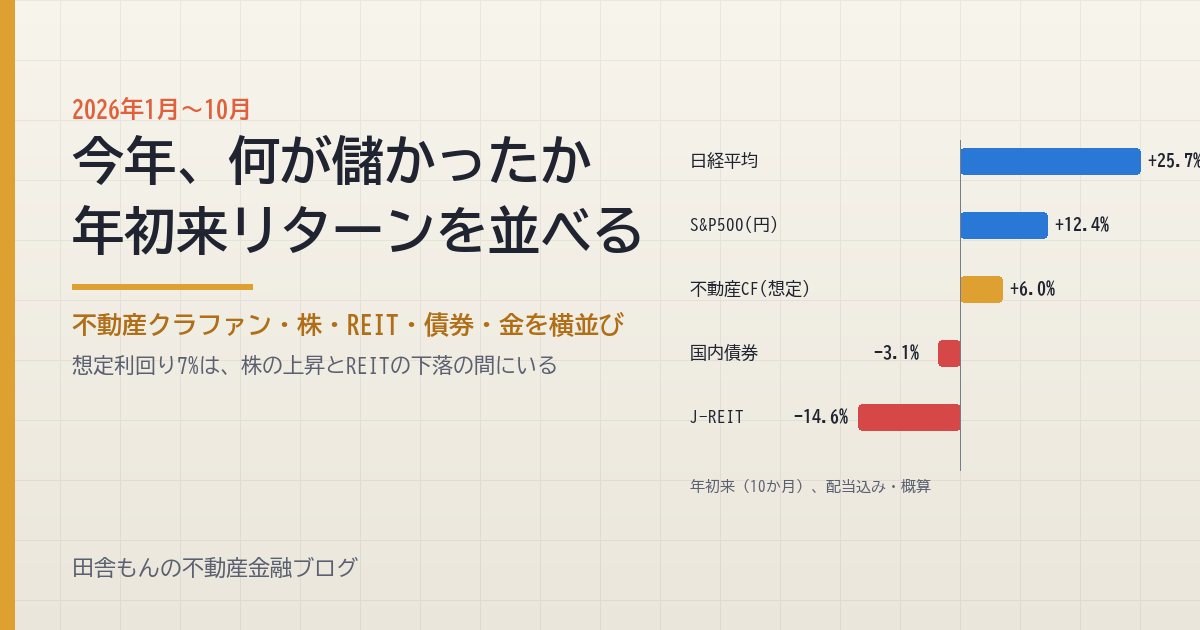
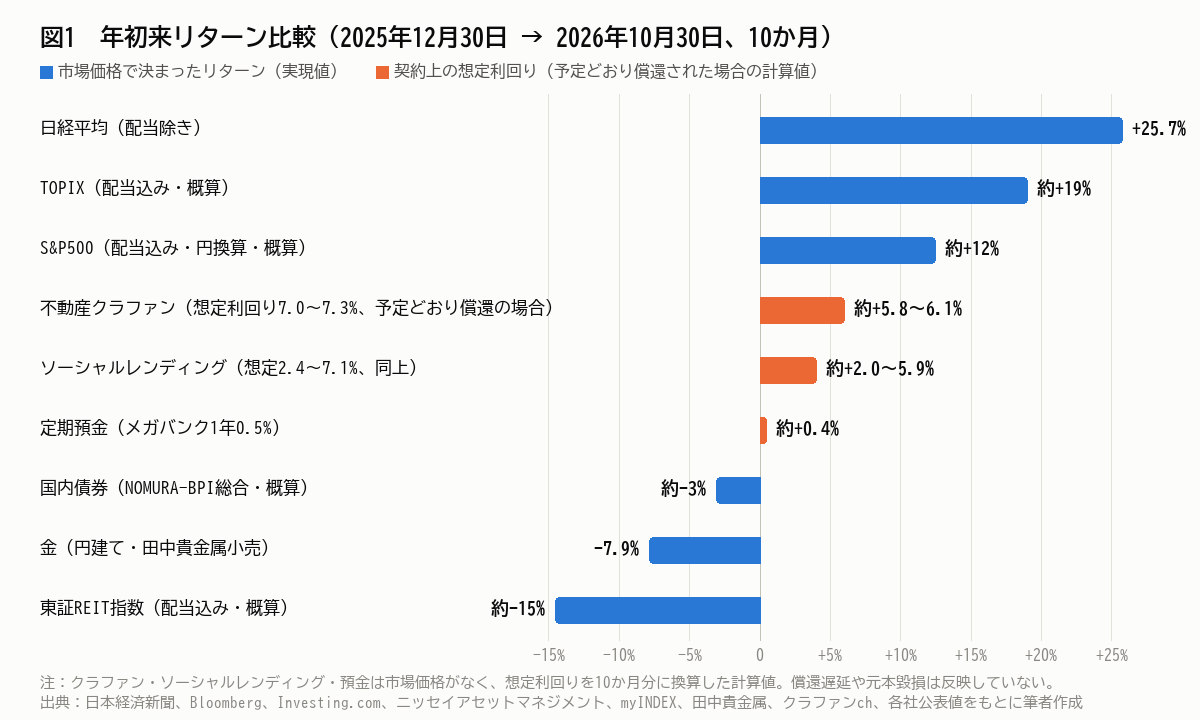
- 2026年1〜10月の年初来リターンは、日経平均+25.7%、TOPIX約+19%(配当込み)、S&P500約+12%(円換算)の株式が圧勝。東証REIT指数は約−15%(配当込み)、金は−7.9%、国内債券は約−3%と、金利上昇で「利回り資産」が軒並みマイナスだった。
- 不動産クラウドファンディングの想定利回りは平均7.0〜7.3%(年率)、10か月分なら約6%。ソーシャルレンディングは2〜7%。予定どおり償還されれば株に次ぐ水準だが、これは市場価格ではなく契約上の数字で、償還遅延や元本毀損はこの数字に表れない。昨年(2025年)は株・REIT・金がすべて7%を上回り、今年は逆にREIT・金・債券が7%を下回った。順位の入れ替わりは、契約利回りが上昇相場に乗れず、下落相場では見かけ上無傷という性質の表れにすぎない。
- 10年国債利回りが1年で1.67%から3.06%へ上がり、クラファンの「7%」と国債の差は約5.3ポイントから約4ポイントに縮んだ。みんなで大家さん(分配停止残高約2,072億円)、ヤマワケエステート(21本以上で遅延)、クラウドバンク(運用中の73%が償還遅延中)を見れば、縮んだ上乗せで取るリスクは増えている。
はじめに
不動産クラウドファンディング(不動産特定共同事業のファンド)やソーシャルレンディング(貸付型クラウドファンディング)の募集ページには「想定利回り7%」といった数字が並びます。ただ、その7%が高いのか低いのかは、同じ期間に他の資産がどう動いたかを横に置かないと判断できません。
この記事では、2025年12月30日(大納会)から2026年10月30日(10月最終営業日)までの10か月を区切り、株式、J-REIT、国内債券、金、預金、そして不動産クラファンとソーシャルレンディングのリターンを同じ物差しに並べます。前提として、クラファン系は市場価格がないため「想定利回りを10か月分に換算した計算値」であり、市場で決まった実現値とは性質が違います。この違いこそが本記事の主題です。
※本記事は公表データに基づく情報提供であり、特定の商品への投資を勧誘するものではありません。数値は公表時点・算出方法により異なります。
1. 年初来リターンの一覧
| 資産 | 年初来リターン(10か月) | 根拠・備考 |
|---|---|---|
| 日経平均株価 | +25.7% | 50,339.48円(2025/12/30)→63,290.11円(2026/10/30)。配当除き |
| TOPIX | 約+19%(配当込み) | 配当除きは+16.3%(3,408.97→3,965.07)。配当込みは9月末時点+23.06%(ニッセイAM)に10月の下落を反映した概算 |
| S&P500(円換算) | 約+12%(配当込み) | ドル建て配当込み+11.7%、配当除き+10.7%(10/30)。ドル円は156.5円→157.5円で+0.6% |
| 不動産クラウドファンディング | 約+5.8〜6.1%(想定) | 想定利回り平均7.0%(2025年募集分、クラファンch)〜7.3%(不動産クラウドファンディング協会調査770件)を10か月分に換算 |
| ソーシャルレンディング | 約+2.0〜5.9%(想定) | Funds平均2.39%、クラウドバンク実績6.35%(2026年3月末までの1年に運用終了したファンド)、バンカーズ募集中平均7.12%(2026年7月)を10か月分に換算 |
| 定期預金(メガバンク1年) | 約+0.4% | 年0.5%。普通預金は0.4%(11月に0.5%へ) |
| 国内債券(NOMURA-BPI総合) | 約−3% | 9月末時点の年初来−4.6%(myINDEX)に、10月の金利低下による戻り(連動ETF 2510は+1.5%)を反映した概算。ETF価格ベースでは837.2円→804.1円で−4.0% |
| 金(円建て) | −7.9% | 田中貴金属の店頭小売価格 24,491円(1/5)→22,552円(10/30)。1月30日の29,628円からは−24% |
| 東証REIT指数 | 約−15%(配当込み) | 配当込みは9月末時点−11.98%(ニッセイAM)、10月は配当除きで−3.4%(1,707.14→1,648.88)。配当除きの年初来は約−18% |
株式が圧勝、利回り資産が総崩れ。これが2026年の10か月間の構図です。日経平均は3月末の50,558円を底に6月22日に72,831円の高値を付け、10月は米国株安と重なって5%下げましたが、それでも年初来+25.7%です。
一方、金利に敏感な資産はすべてマイナスでした。10年国債利回りは2025年10月末の1.67%から2026年10月には3%台に乗り(10月7日3.111%、10月入札の最高落札利回り3.103%)、債券価格は下落。J-REITは1月16日の2,067.93を高値に、10月29日には1,636.88の年初来安値まで下げました。9月末時点で東証REIT指数のTOPIXに対する下方乖離は2003年の算出開始以来で最大、NAV倍率は0.80倍です。金も1月末の高値から円建てで24%下げ、年初来でマイナスに転じました。
2. 昨年(2025年)はどうだったか
2026年だけを見ると「クラファンの7%はREITより上」ですが、1年前は逆でした。2025年(1〜12月)の通年リターンを、同じ資産で並べます。
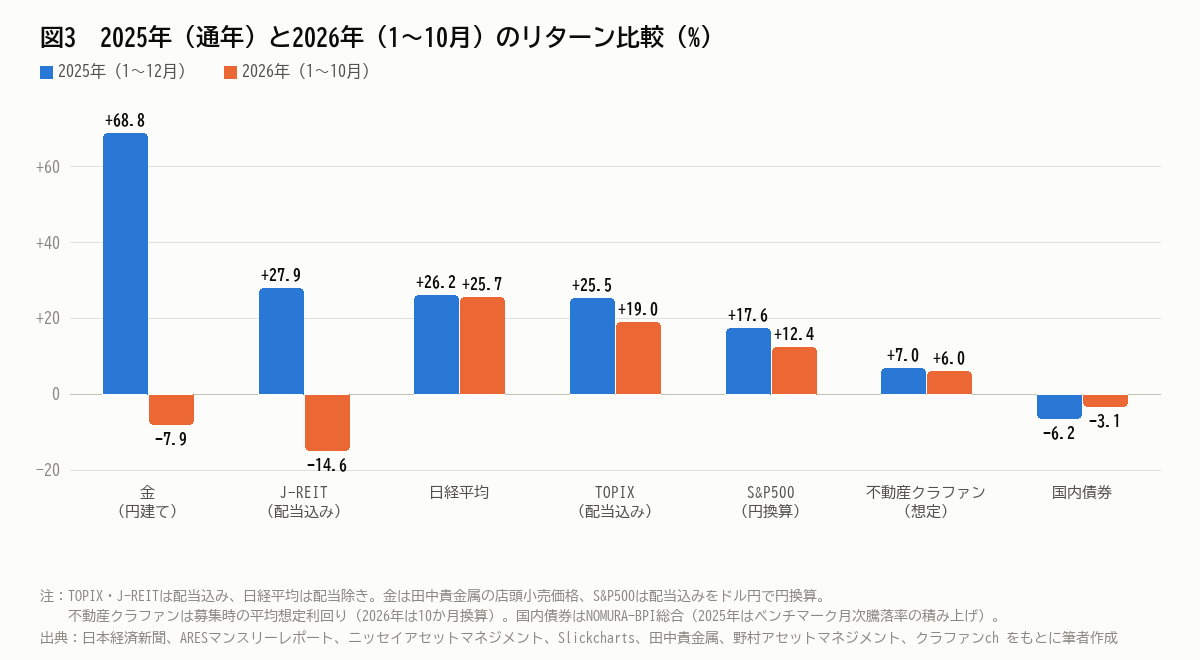
| 資産 | 2025年(通年) | 2026年(1〜10月) | 2年累計(概算) |
|---|---|---|---|
| 金(円建て) | +68.8%(14,787円→24,968円) | −7.9% | 約+55% |
| J-REIT(配当込み) | +27.9%(配当除き+21.8%、1,652.94→2,013.50) | 約−15% | 約+9% |
| 日経平均(配当除き) | +26.2%(39,894.54円→50,339.48円) | +25.7% | 約+59% |
| TOPIX(配当込み) | +25.5%(配当除き+22.4%) | 約+19% | 約+49% |
| S&P500(円換算・配当込み) | 約+17.6%(ドル建て+17.9%、ドル円156.8円→156.5円) | 約+12% | 約+32% |
| 不動産クラファン(想定) | 7.0%(2025年募集分の平均想定利回り) | 約+6%(10か月換算) | 約+13%(全件予定どおりの場合) |
| 国内債券(NOMURA-BPI総合) | 約−6%(ベンチマーク月次騰落率の積み上げ) | 約−3% | 約−9% |
| (参考)10年国債の応募者利回り | 1.08%→1.87%(2024年→2025年の12月債) | 3.10%(2026年10月債) | ― |
2025年は「ほぼ全部が上がった年」でした。日経平均は高市トレードとAI相場で+26%、J-REITは4年ぶりの上昇で配当込み+27.9%、金は円建てで+69%。クラファンの想定利回り7.0%は、この年に限れば株・REIT・金のどれにも負け、債券と預金の上にいるだけでした。
2026年に入ると順位が入れ替わります。金利上昇でREITと債券が下がり、金も1月の高値から反落。株だけが上げ続け、クラファンの7%は「REITより上」に見えるようになりました。
大事なのは、順位が入れ替わった理由です。クラファンのリターンは契約で決まっているので、2025年のようにREITが28%上がる年には取り残され、2026年のようにREITが15%下がる年には下がらない。上昇相場に乗れず、下落相場では見かけ上は無傷、という性質です。「無傷」が本当に無傷かどうかは、対象不動産を売却する出口で初めて分かります。2年累計で見ると、J-REITは配当込みで約+9%、クラファンは全件が予定どおり償還された場合で約+13%。差は4ポイントほどで、10本に1本の事故でひっくり返る幅です(5節の試算)。
金利の動きも対照的です。10年国債の応募者利回り(12月債)は2024年の1.08%から2025年には1.87%へ上がり、2026年10月債では3.10%。国内債券は2025年に約−6%、2026年も約−3%と、2年続けて「安全資産」がマイナスでした。これはクラファンにとって追い風ではありません。国債の利回りが上がるほど、7%の上乗せ幅が縮むからです(6節)。
3. 「想定利回り」は実現値ではない
図1でオレンジにした3つ(クラファン、ソーシャルレンディング、預金)は、市場価格がありません。株やREITの数字は「10月30日に売ればその値段で換金できた」という実現値ですが、クラファンの約6%は「契約どおり運用が終わり、予定どおり償還されれば」という条件付きの計算値です。両者を同じ図に置くときの注意点が三つあります。
- 途中換金できない。運用期間中は原則として解約できず、株のように「上がったところで売る」「下がる前に逃げる」ができません。年初来リターンは運用が終わるまで確定しません。
- 値下がりが見えない。REITは不動産市況と金利を日々織り込んで価格が動きますが、クラファンの対象不動産は運用中に時価評価されません。REITが年初来−15%の年に、同じ不動産を保有するクラファンだけが無傷ということは本来ありえず、損失は償還時に「元本毀損」や「運用延長」の形で一度に表れます。
- 平均は遅延を含まない。想定利回り7.0%は募集時の数字の平均です。クラウドバンクの実績利回り6.35%も「運用が終了したファンド」だけの平均で、同社の注記どおり、償還遅延中のファンドは計算に含まれていません。
4. 2026年に起きた遅延と毀損
では、その「平均に含まれないもの」は2026年にどれくらいあったのか。公表情報から拾える範囲で並べます。
| 事業者・サービス | 2026年の状況(公表情報ベース) |
|---|---|
| みんなで大家さん(都市綜研インベストファンド) | 2025年7月以降、成田シリーズを含む大半の商品で分配金が停止。影響する出資残高は約2,072億円とされる。2026年3月期に約2,881億円の債務超過との報道。約2,500人・約232億円の集団訴訟が進行 |
| ヤマワケエステート | 21本以上で償還遅延・運用延長。144号では出資元本の約19.77%が毀損した状態で償還。大阪府の行政処分 |
| victory fund(カチデベロップメント) | 複数ファンドで償還未履行。2026年7月に不動産特定共同事業の廃業届を提出し新規募集を終了 |
| FUNDI、わかちあいファンド、LEVECHY | 一部ファンドで償還未履行・運用延長(蓄電池案件、旧軽井沢・東近江、ニセコ13号など) |
| クラウドバンク(ソーシャルレンディング) | 運用中ファンド450件のうち償還遅延中327件(73%)。元本毀損は0件(2026年11月3日時点、同社運用実績ページ)。太陽光・再エネ案件の売却遅れが中心 |
業界全体の遅延率を示す統計は、本稿執筆時点で見当たりません。2025年の募集金額約1,711億円(クラファンch)に対し、みんなで大家さん1社の分配停止残高が約2,072億円である事実は、「業界平均の想定利回り」が投資家全体の実現リターンを表していないことを示しています。
5. 遅延を織り込むと7%はいくらになるか
業界統計がないので、簡単な試算で感覚をつかみます。想定利回り7.0%のファンドに10本分散したとして、遅延と毀損がどの程度あると実現利回りがどこまで下がるか、です。
| ケース | 前提 | 年率換算の実現利回り(概算) |
|---|---|---|
| A 予定どおり | 10本すべて予定どおり償還 | 7.0% |
| B 1本が1年遅延 | 1本(資金の10%)が配当なしで1年延長、元本は全額戻る | 約6.3%(遅延分の機会損失を含めると約5.6%) |
| C 1本が2割毀損 | 1本(資金の10%)で元本の20%が毀損 | 約4.3% |
| D 1本が分配停止 | 1本(資金の10%)が分配停止・償還未定で、回収をゼロとみなす | 約−3.7% |
ポイントは、10本に1本の事故で、7%が国債の3%を下回りうるということです。ケースCの4.3%は、J-REITの分配金利回り5.5〜5.6%を下回ります。REITは価格が年初来−15%ですが、分配金は入り、いつでも売れる。クラファンは価格が見えない代わりに、事故が起きたときの損失が大きい。どちらが良いかではなく、「7%の中に何が入っているか」を見るための試算です。
6. 金利が上がって、7%の意味が変わった
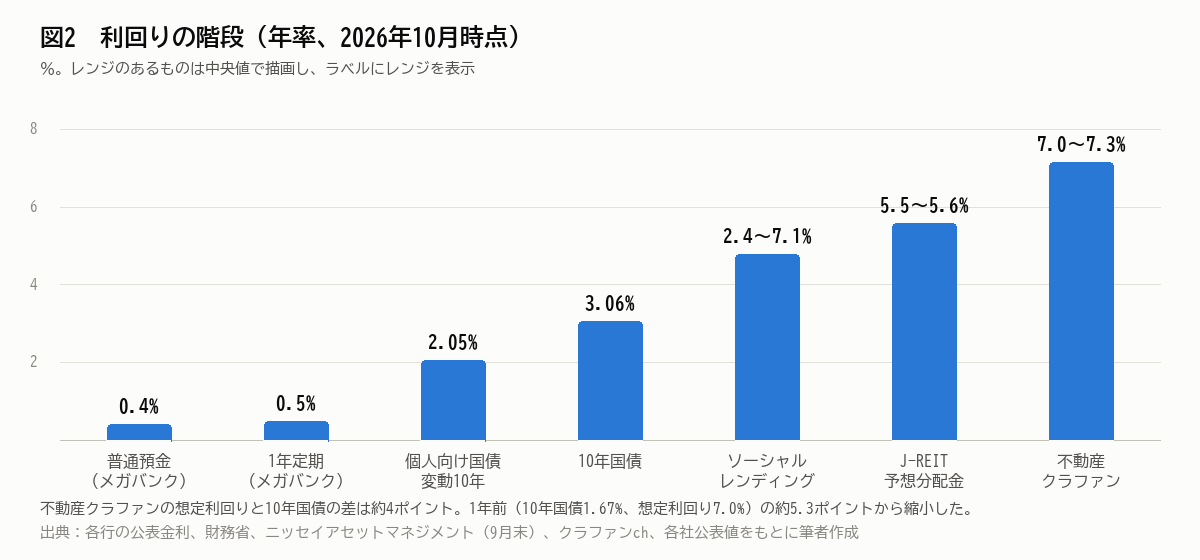
もう一つの変化は、リスクを取らずに得られる利回りが上がったことです。10年国債は1.67%(2025年10月末)から3.06%(2026年9月末)へ、個人向け国債の変動10年は10月債で2.05%、メガバンクの普通預金も0.4%(11月から0.5%)になりました。
不動産クラファンの想定利回りは2024年度6.87%→2025年度7.23%と上がりましたが、国債の上昇幅のほうが大きい。クラファンと10年国債の差は、1年前の約5.3ポイントから約4ポイントに縮みました。「リスクを取る対価」が1ポイント以上減ったうえに、4節で見たとおり事故は増えている。2026年は、クラファンの7%が相対的に魅力を失った年だった、というのが数字の示すところです。
J-REITとの比較も様変わりしました。予想分配金利回りは5.47%(9月末)から5.63%(11月2日)に上がり、クラファンとの差は1.5ポイント程度。REITは上場不動産会社の監査済み財務諸表と日々の価格があり、J-REIT保有物件の含み益率は28.2%と算出開始以来の最高水準です。価格の下落は不動産の価値ではなく金利で説明される部分が大きく、同じ「不動産の利回り」でも、透明性の差に対して1.5ポイントの上乗せが十分かは、投資家が考えるべき点です。
7. 投資家が持っておきたい物差し
- 想定利回りから国債利回りを引く。2026年10月なら7%−3%=4ポイント。これが、途中換金できず、時価が見えず、事業者の信用を取るリスクの対価です。1年前より1ポイント以上減っています。
- J-REITの分配金利回りと比べる。5.6%で日々換金でき、監査済みの開示がある商品との差が1.5ポイントなら、その差で何を買っているのかを説明できるかを確認します。
- 自分の実現利回りを計算する。遅延中・分配停止中のファンドを含めて、投資した全資金に対する受取額で計算します。「運用終了したファンドの平均」は使わないことです。
- 12月以降の契約前書面を読む。2026年8月の不特法施行規則改正で、利回りの根拠(売却契約済みか、探索前か)、出資金の使途、利害関係人取引の価格根拠が書面に載ります。7%の中身が初めて書面で分かるようになります(改正の整理記事)。
おわりに
2026年の10か月を並べると、株式が大きく上がり、金利上昇で利回り資産が下がり、その間に「7%」の契約利回りが座っている、という絵になります。7%は株より低く、REITより高い。しかしそれは市場が付けた値段ではなく、事業者が募集時に書いた数字です。遅延と毀損の事例が積み上がり、国債が3%になった今、7%を7%として受け取れる確率をどう見るかが、2026年の不動産クラファン投資の論点だと考えています。
※年初来リターンは2026年10月30日時点の公表データに基づく概算で、配当・分配金の扱いや算出方法により数値は異なります。クラファン・ソーシャルレンディングの数値は想定値であり、実際の投資成果を示すものではありません。
出典・参考
- 株価指数:日本経済新聞「大納会の日経平均終値187円安の5万0339円」(2025年12月30日)、Bloomberg「TOPIXが36年ぶりに年末最高値を更新」、日経平均プロフィル ヒストリカルデータ、Investing.com TOPIX過去データ
- J-REIT:ニッセイアセットマネジメント「J-REIT市場の見通し」(2026年10月、9月末時点の年初来騰落率・分配金利回り・NAV倍率)、Investing.com 東証REIT指数過去データ、東証REIT指数・分配金利回り(11月2日時点5.63%)
- 国内債券:myINDEX NOMURA-BPI総合(9月末時点 年初来−4.6%)、Yahoo!ファイナンス NEXT FUNDS 国内債券・NOMURA-BPI総合(2510)時系列
- 米国株・為替:Slickcharts S&P 500 YTD Return(10月30日時点)、Yahoo!ファイナンス ドル円時系列、三菱UFJリサーチ&コンサルティング 年末・年間平均為替相場
- 金:田中貴金属工業「過去の金価格(2026年)」、同「過去の金価格(2025年)」
- 2025年のリターン:ARESマンスリーレポート(2026年1月、東証REIT指数2025年末2,013.50・配当込み+27.9%・TOPIX配当込み+25.5%)、Slickcharts S&P 500 Total Returns by Year(2025年+17.88%)、みんかぶFX「30日の為替市場の四本値」(2024年12月30日 ドル円終値156.84円)、野村DC国内債券インデックスファンド・NOMURA-BPI総合(ベンチマーク月次騰落率)
- 金利・預金:10年国債の応募者利回りの推移(2026年10月6日)、個人向け国債の金利推移(2026年10月募集)、メガバンクの定期預金金利(2026年10月版)
- 不動産クラファン:グローシップ・パートナーズ(クラファンch)「不動産クラウドファンディング業界カオスマップ2026年版」(2026年1月7日)、ゴクラクブログ「不動産クラファンの償還遅延・運用延長一覧」(2026年8月時点)、クラファンチャンネル「不動産クラウドファンディングの事故まとめ」、ゴクラクブログ「みんなで大家さん最新情報」(2026年10月13日更新)
- ソーシャルレンディング:クラウドバンク「運用実績」(2026年11月3日時点)、各社公表の想定利回り(Funds、バンカーズ)
- 当ブログ:金利が上がってもキャップレートは上がらない?、金利上昇は不動産業界に何をもたらすか