この記事の結論(3行)
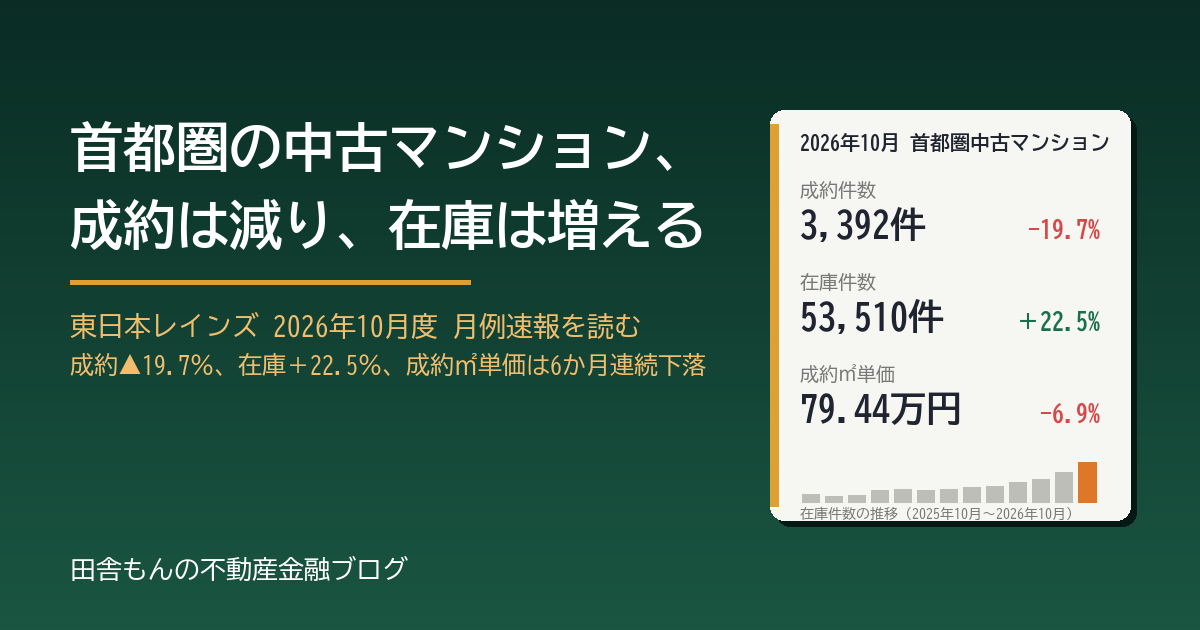
- 2026年10月の首都圏中古マンションは、成約3,392件(前年同月比▲19.7%、7か月連続減)、在庫53,510件(+22.5%、8か月連続増)、成約㎡単価79.44万円(▲6.9%、6か月連続下落)でした。在庫件数は2015年以降の10月で最多です。
- 2025年1月のレインズのシステム改修で成約報告が増えた影響は、前年比では2026年1月に一巡しました。▲19.7%は改修後どうしの比較で、取引が実際に2割減ったことを示します。注意が要るのは2024年以前の件数との比較だけです。あわせて在庫が積み上がり、在庫㎡単価は成約㎡単価の1.52倍(1年前は1.14倍)まで開きました。
- 成約物件の平均築年数は26.68年から28.90年に伸び、築浅・高額の物件が売れずに古い物件の比率が上がったことが単価下落の一因です。区分マンションを対象にする不動産クラウドファンディングでは、出口の売却期間と売却価格の前提を見直す局面です。
1. 2026年10月の数字
公益財団法人東日本不動産流通機構(東日本レインズ)は2026年11月10日、首都圏(1都3県)の2026年10月度「月例速報 Market Watch」を公表しました。中古マンションは成約3,392件(前年同月比▲19.7%)、新規登録20,072件(+25.8%)、在庫53,510件(+22.5%)、成約㎡単価79.44万円(▲6.9%)、成約価格4,979万円(▲6.5%)。新規登録㎡単価は120.26万円(+17.5%)、在庫㎡単価は120.59万円(+24.2%)です。中古戸建住宅は成約1,700件(▲5.8%)と件数こそ減りましたが、成約価格3,938万円(+3.6%)は10か月連続で上昇しています。
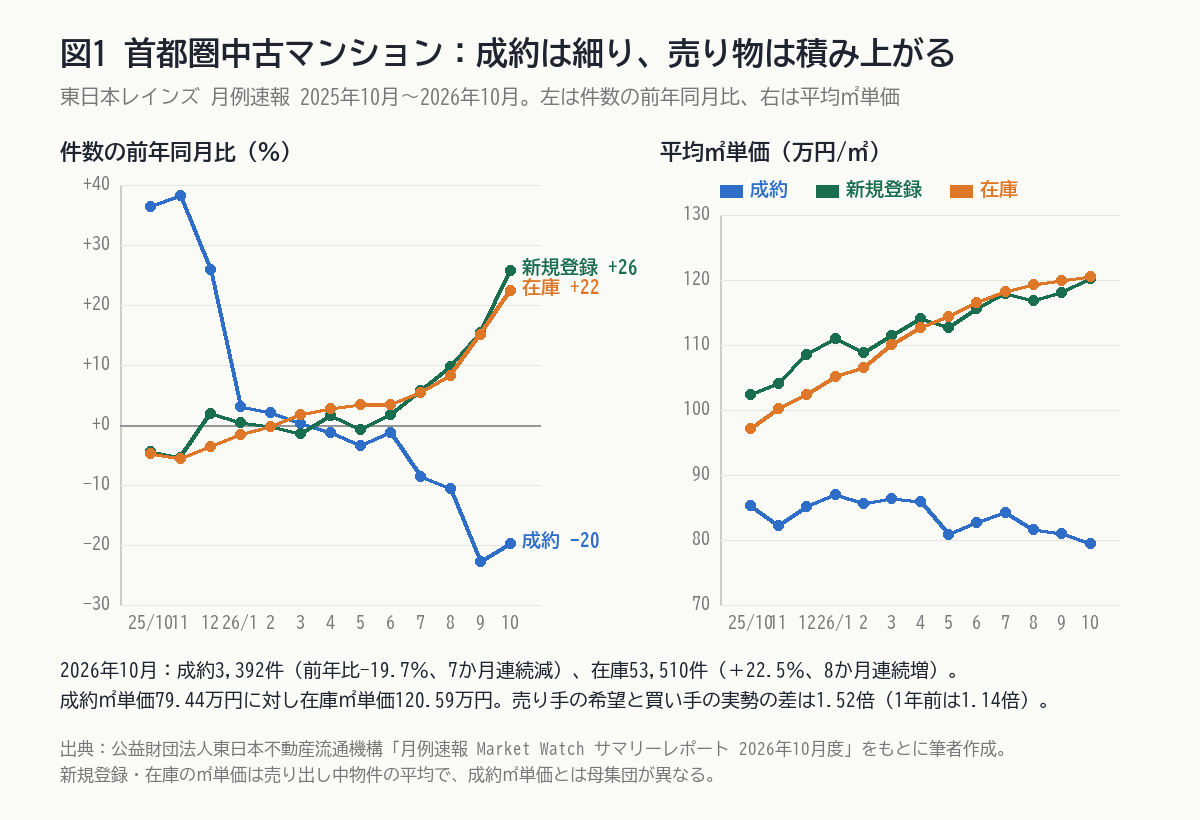
図1の右が今月の要点です。新規登録と在庫の㎡単価が120万円台へ上がり続ける一方で、成約㎡単価だけが下がり、10月に80万円を割って1990年11月の水準を下回りました。「売り手は強気の値段で出し続け、その値段では売れていない」構図です。
2. システム改修の影響は一巡した ― 成約▲19.7%は実際の減少
レインズの資料には「2025年1月以降、成約登録適正化を図るためのシステム改修を行ったことにより、成約件数に影響を与えている可能性があります」という注記があります。2025年1月4日の改修で、物件を削除しようとすると「成約登録」か「物件削除」かを選ぶ確認画面が出るようになり、それまで成約しても報告せずに削除するだけだった業者の報告漏れが減りました。2024年7月に国交省が「成約情報の通知を怠ると宅建業法違反」と明記したことも後押しし、2025年の全国の売り物件の成約報告は前年比+31.6%、新規登録は+0.6%でした。取引が増えたというより、報告される割合が上がったと読むのが自然です。
ただし、この影響が前年比を歪めたのは2025年の1年間です。改修は2025年1月なので、2026年1月以降は比べる相手の前年同月も改修後の報告率で集計されており、影響は一巡しています。2026年10月の▲19.7%は同じ基準どうしの比較で、取引が実際に2割減ったと読むべき数字です。
注意が要るのは2024年以前との比較だけです。3,392件は2015〜2024年の10月(2,771〜3,636件)の範囲に収まって見えますが、改修後の高い報告率での件数です。仮に2025年10月の増加(+36.5%)がすべて報告率の上昇によるものだったとすれば、改修前の基準に直した2026年10月は2,500件前後となり、2015年以降の10月で最少だった2,771件を下回ります(筆者試算)。見かけは平年並みでも、実際の取引量は過去10年ほどの10月で最も少ない水準にある可能性があります。
在庫と単価は、もともと報告率の影響を受けにくい数字です。在庫53,510件は2015年以降の長期データで最多で、2019年10月の47,805件を6,000件近く上回ります。新規登録㎡単価は2024年10月から2年で+48%、同じ期間の成約㎡単価は+5.7%。両者の差は2015〜2024年の10月は大きい年でも15%程度でしたが、2025年に20%、2026年に51%へ急拡大しました。
3. 単価下落の中身 ― 売れる物件が変わった
成約㎡単価の▲6.9%を「7%値下がりした」と読むのは早計です。レインズの㎡単価は成約物件の単純平均なので、売れた物件の顔ぶれが変わると平均は動きます。10月の成約物件の平均築年数は28.90年と前年の26.68年から2年以上伸びました。2026年7〜9月期の築年帯別データでは、成約件数は築25年以下の全帯で前年同期比2桁減なのに対し、㎡単価は7つの築年帯のうち5つがプラスか横ばいで、はっきり下がったのは築16〜20年の▲4.0%だけでした。築30年超が成約件数の43%を占めるため、築浅の件数が減ると各帯の単価が変わらなくても平均は下がります。私見ですが、10月の▲6.9%もこの構成変化の延長で見るのが妥当です。ただし「高い物件が売れない」状態が長引けば、売り手が値段を下げて成約する段階に移ります。10〜12月期の築年帯別データで築浅帯の単価がマイナスに転じるかが次の確認点です。
4. 地域別と中古戸建
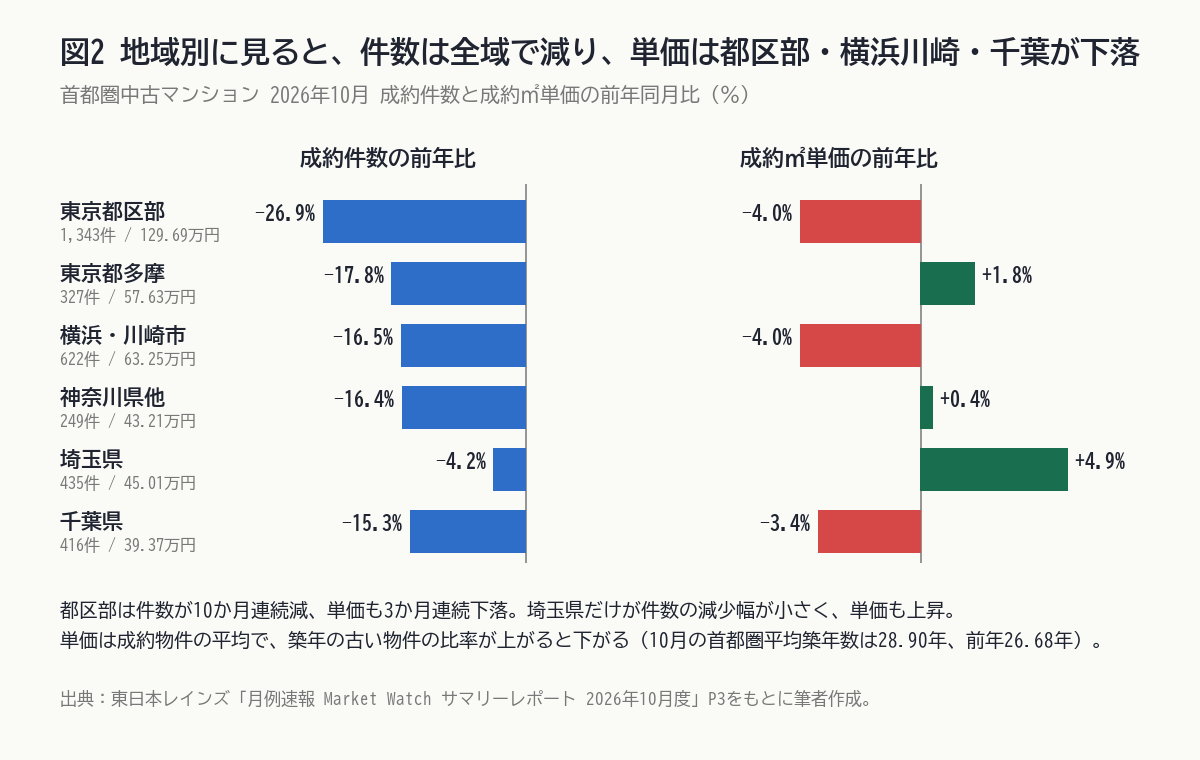
都区部は成約1,343件で▲26.9%、10か月連続減。単価は129.69万円/㎡で3か月連続の下落ですが、直近高値の2026年1月からは▲5.7%にとどまり、「売れないが、まだ大きくは下げていない」段階です。目立つのは埼玉県で、件数▲4.2%と減少幅が小さく、単価は+4.9%。㎡単価40万円台の地域が、都区部の130万円に手が届かない買い手の受け皿になっていると読めます。中古戸建住宅は価格が堅調ですが、在庫(+3.3%)と新規登録(+10.6%)が増え始め、マンションより半年ほど遅れて同じ方向に動き始めた可能性があります。
5. 不動産クラウドファンディングの投資家が見ておきたい点
当ブログの主題である不動産特定共同事業との関係を整理します。以下は私見です。
- 区分マンションファンドの「出口」が長くなる。 在庫件数を成約件数で割った筆者計算の在庫月数は15.8か月と、1年前の10.3か月から5か月以上伸びました。「運用期間12か月、期末に売却」の設計で売却に半年かかれば償還延期です。募集ページの「売却先は決まっているか」「延長条項」を見る理由がここにあります。都心・築浅・高グレードの物件ほど、いま出口の買い手が細っています。
- 売却価格の前提は「売り出し価格」ではなく「成約価格」で見る。 新規登録㎡単価120万円と成約㎡単価79万円の差は1.5倍です。想定売却価格が周辺の売り出し事例から組まれていれば、成約ベースでは届きません。12月1日から全事業者に適用される契約前書面の「価格の根拠」欄で、根拠が成約事例か売り出し事例かを確認する価値があります。
- 事業者の在庫(商品)の回転が鈍る。 買取再販を本業とする事業者が不特事業を兼ねている場合、本業の在庫回転が鈍れば資金繰りの穴をファンド募集で埋める誘因が強まります。事業者の見方の記事で書いた商品回転数とファンド依存度は、この局面でこそ効く指標です。背景には金利上昇と銀行の融資監視の強化があります。
おわりに ― 次に見る数字
10月の首都圏中古マンション市場は、「成約は前年比2割減、在庫は過去最多、売り手と買い手の値段の差は過去最大」という状態です。どこかで売り手が値段を下げるか、売るのをやめて在庫が減るかのどちらかに向かいます。次に見る数字は、11月度の新規登録㎡単価が前月比で下がるか、築年帯別データで築浅帯の単価がマイナスに転じるか、都区部の成約件数の減少が止まるかの3つです。当ブログでは月例速報を毎月追い、続報を書きます。
※本記事は公表資料に基づく筆者の整理と私見であり、特定の物件・事業者・金融商品への投資を勧誘・推奨するものではありません。投資判断はご自身の責任でお願いします。
出典・参考
- 東日本レインズ「月例速報 Market Watch サマリーレポート 2026年10月度」(2026年11月10日) https://www.reins.or.jp/mw_202610_summary.pdf
- 同「REINS TOPIC 地域別・築年帯別成約状況【2026年07〜09月】」「長期動向グラフ【2015年10月〜2026年9月】」(2026年10月19日) https://www.reins.or.jp/library/
- 4指定流通機構「レインズシステム改修のお知らせ」(2024年10月1日)、国土交通省「宅地建物取引業法の解釈・運用の考え方」新旧対照条文(2024年7月1日施行)、不動産流通推進センター「指定流通機構の活用状況」(2025年分)