この記事の結論(3行)
- 金利が上がっても、キャップレート(不動産の利回り)は同じだけ上がるとは限らない。間にある「スプレッド」が伸び縮みして吸収するから。
- そのスプレッドは今、日本だけでなく米国・欧州・アジアのコア物件でも歴史的に薄い。パリやロンドン中心部では国債利回りの方が高い「逆転」まで起きている。
- スプレッドが薄い=すぐ下がる、ではない。ただし想定が外れたときの値動きは大きくなる。利回りの絶対値ではなく「国債と比べて何bp乗っているか」で見る。
はじめに ― 「金利が上がったから不動産は下がる」で終わらせない
「金利が上がると不動産価格は下がる」とよく言われます。理屈はこうです。
不動産価格 = 年間の純収益(NOI) ÷ キャップレート
金利が上がればキャップレート(分母)も上がり、価格は下がる、という話です。ところが足元の現実はこの通りになっていません。日本では10年国債利回りが大きく上がったのに、東京のオフィスのキャップレートはほとんど動かず、価格が上がった地域すらあります。
なぜ金利とキャップレートは1対1で動かないのか。そして日本以外の国ではどうなっているのか。この記事では、式と最新データで整理します。
用語の整理
- NOI:賃料収入から運営費を引いた、年間の純収益。
- キャップレート:NOI ÷ 価格。不動産の「利回り」。低いほど価格が高い。
- イールドスプレッド:キャップレート − 10年国債利回り。「国債より何%多く利回りが取れるか」。この記事ではこれを単に「スプレッド」と呼びます。
- bp(ベーシスポイント):0.01%。100bp = 1%。
※本記事は情報提供を目的としたもので、特定の投資を勧めるものではありません。数値は公表時点の調査・報道に基づき、調査方法や時点により水準が異なります。
1. キャップレートは3つの部品でできている
キャップレートは次のように分解できます。
キャップレート = ①10年国債利回り + ②リスクプレミアム − ③期待NOI成長率
- ①は「安全資産ならこれだけ取れる」という土台。
- ②は「不動産のリスクを取るなら、上乗せでこれだけ欲しい」という要求。
- ③は「将来賃料が上がるなら、今の利回りは低くても我慢できる」という値引き。
①の金利が上がっても、②が縮む(投資家が殺到して、少ない上乗せでも買う)か、③が高まる(賃料が上がりそうだ)のどちらかが起きれば、キャップレートは横ばいになります。金利と連動しないのは「異常」ではなく、この式通りの結果です。
逆のケースもあります。金融危機のように、金利が下がっても②のリスクプレミアムが急拡大すれば、キャップレートは上がります。金利とキャップレートが逆方向に動く局面があるのはこのためです。
データで見るとどうか。米国の長期データでは、金利とキャップレートの相関は約0.7。10年国債が1%動くと、キャップレートは用途によって0.41〜0.83%動くとされます。一方で、過去の金利上昇局面ではキャップレートが逆方向に動いた例が半数以上ありました。つまり「長い目で見れば金利は効くが、短期では当てにならない」のが実証上の結論です。
さらに、反映には時間がかかります。売り手が値下げに応じない、鑑定評価が遅れる、取引事例が揃うまで時間がかかる、といった理由で、金利の動きが取引キャップレートに表れるまで数四半期以上かかるのが普通です。
2. 日本の足元 ― スプレッドを削って金利上昇を吸収した
代表例が東京・大手町のオフィスです。
- 2025年末から2026年3月末にかけて、日本の10年国債利回りは +0.29pt 上昇
- 同じ期間、大手町オフィスの期待利回りは +0.02pt しか動かず、水準は 3.15%
金利が0.29pt上がったのにキャップレートは0.02pt。この四半期の感応度は約0.07倍です。賃料上昇への期待(③)が、金利上昇(①)をほぼ打ち消しました。大阪でも2026年第3四半期に、長期金利が上がる中で想定キャップレートは横ばい、想定価格は前年同期比+16.3%でした。
三井住友トラスト基礎研究所も、J-REITの取引キャップレートが金利上昇局面で上がっていない理由として、リスクプレミアムの縮小(②)と、将来のNOI成長期待の高まり(③)を挙げています。
ただし、代償があります。スプレッドが薄くなったことです。
- 大手町オフィス 3.15% − 10年国債 約3.0%(2026年10月)= 約+15bp
- J-REIT平均分配金利回り 5.65% − 10年国債 3.02% = +263bp(2026年10月9日)
大手町のプライムオフィスは、国債より0.15%しか多く取れていません。一方、上場REITの分配金利回りは国債より2.63%高い。この差は、実物の価格が高止まりしている一方で、株式市場ではREIT価格が先に調整されてきたことを示しています(※分配金利回りはキャップレートとは別の概念ですが、市場が要求する利回りの目安になります)。
3. 日本以外はどうなっているか ― 世界のスプレッド
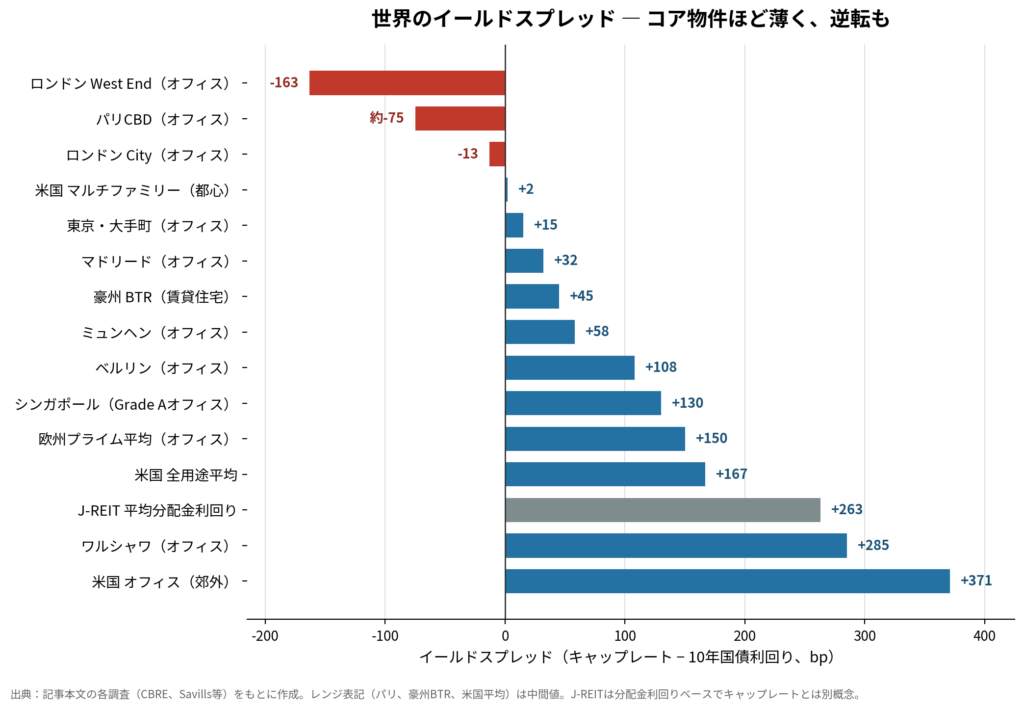
ここからが本題です。結論を先に言うと、スプレッドの薄さは日本だけの現象ではありません。世界のプライム物件に共通しています。国債利回りが不動産利回りを上回る「逆転」まで起きている市場もあります。
米国 ― 平均は過去最低水準、用途で二極化
全用途平均のスプレッドは 約160〜174bp。長期平均(約325bp)の半分ほどで、「過去最も薄い」との指摘もあります(CBRE調査に基づく分析)。用途別に見ると差が大きく開いています。
| 用途(米国、Class A) | キャップレート | スプレッド |
|---|---|---|
| マルチファミリー(都心) | 5.13% | +2bp |
| 物流 | 5.62% | +51bp |
| リテール(近隣型) | 6.31% | +120bp |
| ホテル(フルサービス) | 7.29% | +218bp |
| オフィス(CBD) | 8.24% | +313bp |
| オフィス(郊外) | 8.82% | +371bp |
読み方:人気のある都心の賃貸住宅は国債とほぼ同じ利回り(+2bp)。敬遠されているオフィスは国債より3%以上高い。「人気の用途ほどスプレッドが薄い」という構図は日本とそっくりです。CBREは、10年国債が5%台で定着すればキャップレートが40〜60bp上がり、価格が6〜10%下がる余地があると試算しています。
欧州 ― パリとロンドン中心部では「逆転」
欧州プライムオフィスの平均利回りは 4.9%。ドイツ10年国債(約3.4%)と比べると 約+150bp です(Savills、2026年第2四半期)。ただし都市別に見ると様相が変わります。
| 都市(プライムオフィス) | 利回り | 比較する国債 | スプレッド目安 |
|---|---|---|---|
| パリCBD | 4.0〜4.4% | フランス10年 約4.87〜5.01% | 約−50〜−100bp |
| ロンドン West End | 3.75% | 英国10年 約5.38% | 約−163bp |
| ロンドン City | 5.25% | 英国10年 約5.38% | 約−13bp |
| ベルリン | 4.50% | ドイツ10年 約3.42% | 約+108bp |
| ミュンヘン | 4.00% | ドイツ10年 約3.42% | 約+58bp |
| マドリード | 4.40% | スペイン10年 約4.08% | 約+32bp |
| ワルシャワ | 6.25% | ドイツ10年比(ユーロ基準) | 約+285bp |
読み方:フランスは財政不安で10年国債が2002年以来の5%台に上がり、国債の方がパリのプライムオフィスより利回りが高くなりました。英国も10年国債が5.2〜5.4%台とG7で最も高く、ロンドン中心部の利回りはそれを大きく下回ります。
一方、ワルシャワなど中東欧は250〜310bpのスプレッドが残っており、機関投資家の資金が「スプレッドが取れる市場」へ向かう動きが報じられています。スプレッドの地図が、そのまま資金移動の地図になっています。
※注意:キャップレート調査は四半期ごとの公表で、2026年10月の国債急騰をまだ織り込んでいません。表のスプレッドは「調査時点の利回り」と「足元の国債」を機械的に引き算したものです。欧米では今後、利回りの上昇(価格の調整)か国債利回りの低下のどちらかで辻褄が合わされていく可能性があります。
アジア太平洋 ― シンガポールは底堅く、豪州の住宅系は薄い
- シンガポール:コアCBDのGrade Aオフィスのネット利回りは約3.66%、10年国債は約2.34%(2026年10月16日)で、スプレッドは 約+130bp。金利の水準自体が低いので、相対的にはまだ余裕があります。S-REITの予想分配金利回りは約5.7%で、国債との差は約3.7pt。実物プライムより大きく開いています。
- 豪州:過去10年の平均スプレッドは、シドニーのプライムオフィスで265bp、地方リテールで310bp、メルボルンの物流で345bpありました。しかし住宅系のBTR(賃貸住宅開発)では安定利回りが4.3〜4.6%とされ、分析時点の10年国債(約4%)との差は 30〜60bp しかありません。さらに2026年10月には豪州10年国債が5.2〜5.4%台まで上がっており、二級物件ではスプレッドが一段と厳しくなっています。
- カナダ(例外的な市場):全用途平均キャップレートは6.58%(2026年第2四半期)、10年国債は約3.9%で、スプレッドは 約+270bp。CBREは「スプレッドは長期平均の範囲内」と評価しており、主要国の中では唯一、極端に薄くなっていない市場です。ただしトロントの高層賃貸住宅は3.85〜4.75%と、国債との差はほぼゼロ〜+85bpにとどまります。
横並びのまとめ
| 区分 | 代表例 | スプレッド目安 |
|---|---|---|
| 逆転〜ゼロ | パリCBD、ロンドンWest End、米国マルチファミリー、東京・大手町 | −160〜+15bp |
| 薄い | 米国物流、ミュンヘン、マドリード、豪州BTR、シンガポール・オフィス | +30〜+130bp |
| 標準的 | 欧州平均、米国平均、J-REIT/S-REITの分配金 | +150〜+260bp |
| 厚い | ワルシャワ等中東欧、米国郊外オフィス、カナダ平均 | +270〜+370bp |
パターンは明快です。立地と用途がコアであるほどスプレッドは薄く、リスクが高いと見なされるほど厚い。そして今は、世界中でコア側のスプレッドが歴史的に薄い水準にあります。
4. キャップレートが上がると、価格はどれだけ下がるか
NOIが変わらないとき、キャップレートが上がると価格は次の式で下がります。
価格の変化率 = 今のキャップレート ÷ 上昇後のキャップレート − 1
例えば3.15%の物件が+50bpで3.65%になると、3.15 ÷ 3.65 − 1 = −13.7%。価格が約14%下がる計算です。
| 現在のキャップレート | +25bp | +50bp | +100bp |
|---|---|---|---|
| 3.15%(大手町オフィス) | −7.4% | −13.7% | −24.1% |
| 4.00% | −5.9% | −11.1% | −20.0% |
| 5.00% | −4.8% | −9.1% | −16.7% |
| 6.30% | −3.8% | −7.3% | −13.7% |
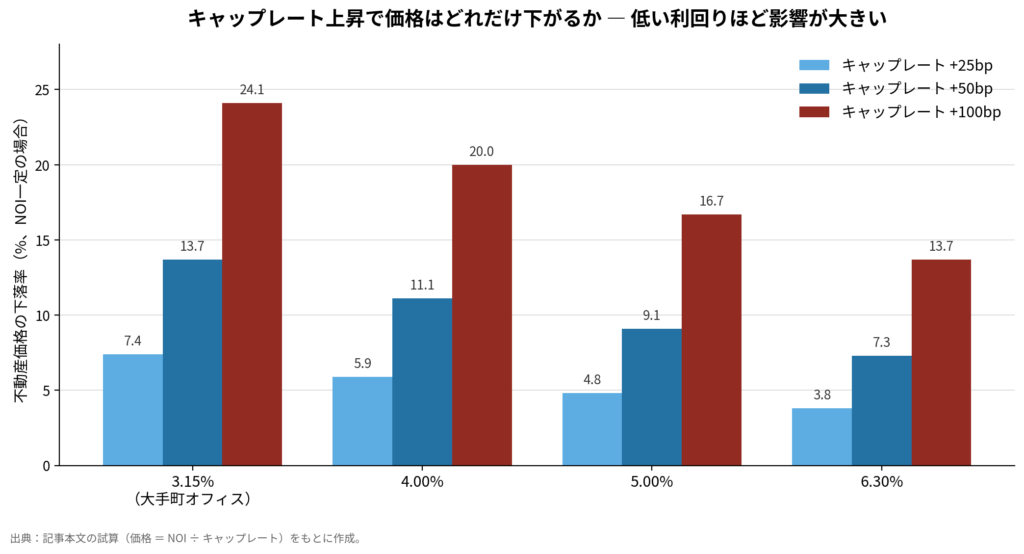
読み方:利回りが低い物件ほど、同じ金利上昇でも価格の下落率が大きくなります。3.15%の物件は+100bpで−24%、6.30%の物件なら−14%です。東京のコア物件が「金利に弱い」と言われるのは、需給ではなく、この割り算の性質によるものです。
裏返すと、NOIが年3%成長すれば、+50bp程度のキャップレート上昇は2年弱の賃料成長で相殺できます。今の日本市場は、まさにこの相殺を織り込んだ価格になっています。鍵は「賃料成長が本当に続くか」に移っています。
5. 見ておきたい4つのチェックポイント
- 金利の水準より「速さ」 ― ゆっくりした上昇は賃料で吸収できますが、急騰はリスクプレミアムの拡大を招きます。2026年10月の欧米の国債急騰はこの観点で要注意です。
- スプレッドの絶対水準 ― プライム物件で100bpを切る、REITの分配金スプレッドが250bpを切る、といった水準は歴史的に薄い部類です。
- 四半期調査での「動き」 ― 日本不動産研究所、CBRE、Savillsなどの調査で、金利が動いた四半期に期待利回りが何bp動いたか。その比率が、その時点の感応度です。
- 借入金利とキャップレートの逆転期間 ― ローン金利がキャップレートを上回る状態が長引くと、不動産クラウドファンディングや私募ファンドの新規組成価格から先に調整が始まります。募集利回りが変わらないのに金利だけ上がっている案件は、出口価格が下がったときの余裕が薄くなっていると読むのが安全です。
おわりに
金利とキャップレートは「連動しない」のではなく、「スプレッドの伸び縮みを通じて、遅れて、非対称に連動する」ものです。そして今、そのスプレッドは日本だけでなく、米国、欧州、アジア太平洋のコア市場でも歴史的に薄くなっています。
これは直ちに価格下落を意味しません。賃料成長が続けば正当化されます。しかし、余裕が薄いということは、金利や賃料の想定が外れたときの価格変動が大きくなるということです。不動産を見るときは、利回りの絶対値だけでなく「国債と比べて何bp乗っているのか」を常に横に置いておきたいと思います。
出典・参考
- 日本:ケネディクス不動産マーケットレポート2026Q2(CBREデータ引用)― 大手町オフィス期待利回り3.15%、10年国債+0.29ptに対し+0.01〜+0.02pt
- 日本:三井住友トラスト基礎研究所「J-REIT不動産価格指数・NOI指数・キャップレート(2026年版)」2026年6月23日 ― リスクプレミアム圧縮とNOI成長期待が要因
- 日本:JLL 2026年第3四半期マーケットダイナミクス ― 大阪でキャップレート横ばい、想定価格前年比+16.3%
- 日本:楽天証券・窪田真之氏コラム(2026年10月)― J-REIT分配金利回り5.65%、10年国債3.02%、スプレッド2.63pt(10月9日)
- 米国:CBRE Cap Rate Survey H1 2026に基づく分析 ― 全用途平均スプレッド約160〜174bp(長期平均約325bp)、用途別キャップレート
- 欧州:Savills European Office Q2 2026/BNP Paribas Real Estate ― 欧州プライム平均4.9%、都市別プライム利回り(パリ、ロンドン、ベルリン、ミュンヘン、マドリード、ワルシャワ等)
- 欧州債券:2026年10月の各国10年国債(フランス約5.01%、英国約5.38%、ドイツ約3.42%、スペイン約4.08%)
- シンガポール:CBRE(コアCBD Grade Aネット利回り約3.66%)、MAS(10年SGS約2.34%、10月16日)、DBS(S-REIT予想利回り約5.7%、スプレッド約3.7pt)
- 豪州:Oxford Economics(過去10年平均スプレッド)、BTR分析(安定利回り4.3〜4.6%、スプレッド30〜60bp)
- カナダ:CBRE Canada Cap Rates Q2 2026(全国平均6.58%)、Avison Young Q3 2026(ダウンタウンClass Aオフィス6.90%)、カナダ10年国債約3.9%