※本記事は公表情報に基づく情報提供と筆者の私見であり、特定の商品への投資を勧誘するものではありません。投資判断はご自身の責任でお願いします。
この記事の結論(3行)
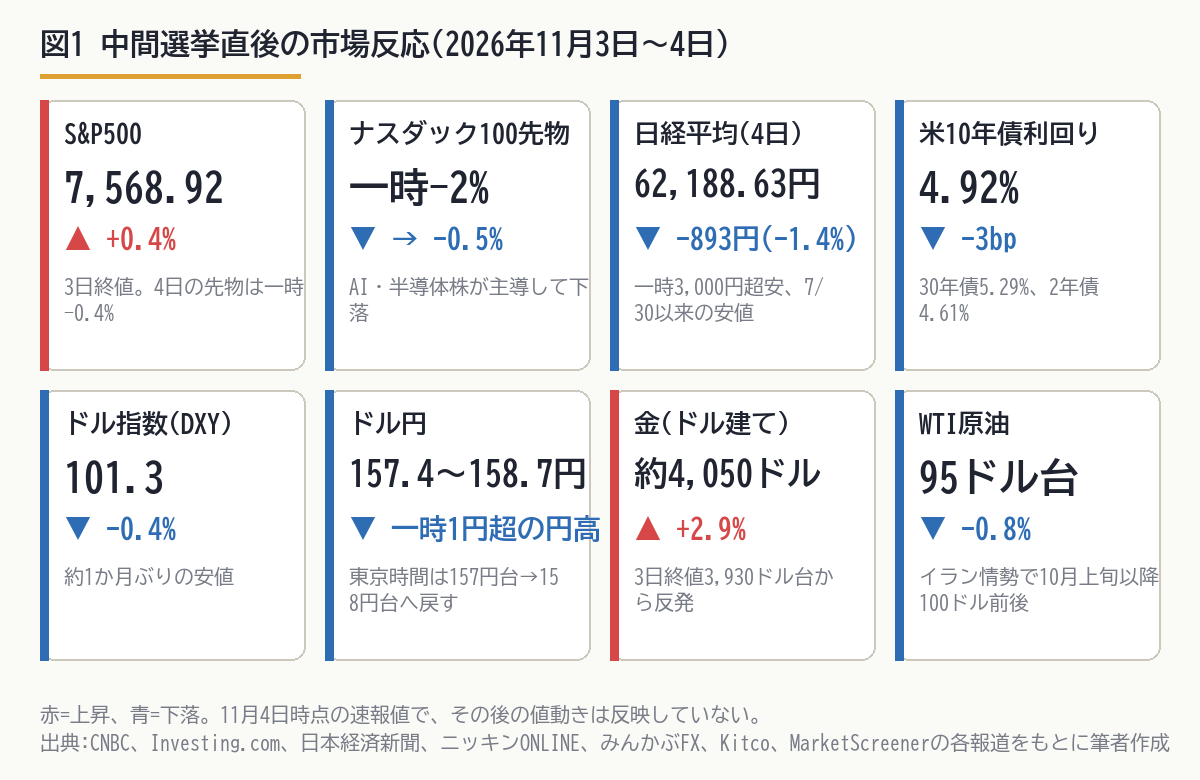
- 結果と初動。民主党が下院228議席以上(AP集計、約75選挙区が未確定)、上院54議席(2州未確定)で上下両院を奪還。テキサス・カンザス・オハイオ・アイオワ・ノースカロライナ・サウスカロライナ・メインの7州で上院の議席が入れ替わりました。出口調査ではトランプ大統領の支持率38%、物価・ガソリン・関税が争点。市場の初動はドル安(ドル指数101.3、約1か月ぶり安値)・米10年債利回り4.92%(−3bp)・AI半導体株安で、日経平均は一時3,000円超安のあと893円安の62,188円で引けました。
- 2027年の構図は「大統領の拒否権 vs 議会の財布と調査権」。関税撤廃やAI規制の立法は拒否権で成立せず、民主党にできるのは、歳出と債務上限を通じた財政の統制、公聴会・調査、FRB人事の承認の3つです。財政拡張が止まることは米長期金利に低下圧力、ドルには「金利差縮小の下落」と「財政リスク低下の上昇」の両方向に働きます。日本の投資家にとっての最大の変数は、米国の政治より、12月に利上げが見込まれるFRBと日銀です。
- 戦略(私見)。①米国株は「中間選挙後12か月は1950年以降19戦19勝・平均+14.8%」の季節性を頭に置きつつ、AI・半導体への集中度を落として等ウェイト・ヘルスケア・クオリティへ分散する。②米10年債4.9%は魅力的だが、円建て投資家にはドル円158円からの円高が最大のリスクで、為替ヘッジ後の利回りは日本国債と大差ない。③日本株は半導体・AI関連への逆風と円高を織り込み、銀行・内需・電力インフラを厚めにする。④不動産・J-REITを動かすのは米国政治ではなく日銀の12月利上げで、長期金利2.8%前後の落ち着きが続くかを見る。
はじめに
2026年11月3日の米国中間選挙は、事前の予想(下院は民主党優勢、上院は五分五分)を超えて、民主党が上下両院を奪還する結果になりました。トランプ政権の残り2年は、議会の多数派を野党が握る「ねじれ議会」になります。
このブログの読者の多くは、不動産クラウドファンディングや国内株式、J-REITに投資している方だと思います。米国の議会構成がそうした資産にどう届くのかは、経路が長く、途中で打ち消し合う要素も多い。この記事では、①選挙結果、②市場の初動、③ねじれ議会で変わること・変わらないこと、④2027年のカレンダー、⑤歴史の物差し、⑥資産クラス別の見方、⑦シナリオ別の対応、の順に整理します。数値は11月4日時点の速報で、議席は確定前のものを含みます。
1. 選挙結果 ― 何が起きたか
| 項目 | 結果(11月4日時点) | 備考 |
|---|---|---|
| 下院(定数435) | 民主党228議席以上で過半数(AP集計、午前5時57分ET)。約75選挙区が未確定 | 選挙前は共和党218・民主党212。MS NOWは民主党250議席以上と推計 |
| 上院(定数100) | 民主党54議席(AP集計)。アラスカ・ミシシッピの2州が未確定 | 民主党が7州で奪取:テキサス(タラリコ)、カンザス(ハミルトン)、オハイオ(ブラウン)、アイオワ(トゥレク)、ノースカロライナ(クーパー)、サウスカロライナ(アンドリュース)、メイン(ジャクソンがコリンズを破る) |
| 知事選 | 民主党がオハイオ・テキサス・ジョージア・アイオワで奪取 | フロリダは共和党(ドナルズ)が維持 |
| 出口調査 | 大統領支持率38%(中間選挙時として記録的低水準)。約4分の3が国の方向に不満 | メイン州では69%が「関税は地元経済を傷つけた」と回答。生活費、イラン戦争に伴うエネルギー価格、関税が共和党の重荷に |
| 大統領の反応 | 「結果を絶対に受け入れる」(NYTインタビュー)。民主党と取引する姿勢を示す一方、「VETO(拒否権)」と書いた帽子の画像を投稿 | 敗因は「自分が候補者でなかったから」と候補者に責任を転嫁 |
ポイントは三つあります。第一に、上院まで民主党が取ったこと。これでFRB理事や閣僚の人事承認、条約批准が野党の手に渡ります。第二に、テキサスやカンザスといった共和党の牙城で上院議席が動いたこと。争点が「物価」だったことの表れです。第三に、それでも民主党は上院で60議席に届かず、大統領は拒否権を持ち続けること。つまり、民主党は「止める力」は得ましたが、「変える力」は限られています。
2. 市場の初動 ― 「民主党勝利=株安」はなぜか
| 市場 | 動き | 解釈 |
|---|---|---|
| 米国株 | S&P500は3日に7,568.92(+0.4%)で引けた後、開票中の先物は一時−0.4%。ナスダック100先物はアジア時間に一時−2%、その後−0.5%まで戻す | 民主党がAI・データセンター投資を減速させるとの懸念でAI関連が主導して下落。「2027年以降の規制強化」より「調査・公聴会で投資判断が遅れる」ことを嫌気 |
| 米国債 | 10年債4.92%(−3bp)、30年債5.29%、2年債4.61% | 株安の避難先として買われたことに加え、財政拡張策が議会で止まるとの見方。ただし12月のFRB利上げ観測は残る |
| ドル | ドル指数101.3(−0.4%)で約1か月ぶり安値。ユーロ1.1236ドル | 追加の財政刺激への期待が後退し、ドルの金利面の魅力が薄れるとの見方 |
| 日本株 | 日経平均は寄り付き後一時プラス、午後に一時3,000円超安、大引け62,188.63円(−893.23円)。7月30日以来の安値。半導体・AI関連が売られ、キオクシアは一時1万円割れ | 大引け間際にトランプ大統領が結果を受け入れる姿勢を示したことで2,000円あまり戻す。大和証券の坪井氏は「敗北を受け入れたことは株式市場にとってポジティブサプライズ」 |
| ドル円 | 158.74円から157.40円まで円高、その後158円台に戻す | ドル売りと株安のリスクオフの円買いが重なった |
| 金・原油 | 金は3日の3,930ドル台から約4,050ドルへ(+2.9%)。WTIは95ドル台(−0.8%)、ブレント102〜104ドル | 金は政治リスクとドル安で反発。原油はイラン協議の行方が主因で、選挙の影響は限定的 |
「民主党が勝つと株安」の理由は、民主党の政策そのものより、AI株に偏った相場の構造にあります。S&P500は10月6日以降、主要AI・半導体銘柄だけで約5兆ドルの時価総額を失い、ナスダック100は10月30日に一時調整入り(高値から約9%下落)していました。そこに「民主党左派によるAI・データセンター規制」という材料が重なった形です。
ただ、BofAのアナリストは「データセンターへの反対は超党派で、許認可の遅れや規制コストの上昇はありうるが、米国のテック優位を覆すものではない」としています。Capital EconomicsのStephen Brown氏も「民主党の勝利の大きさは、近い将来の政策見通しをそれほど変えない。上院のフィリバスターを突破できる議席はなく、大統領は拒否権を持つ」と指摘しています。初動の株安は、政策の中身より「不確実性の値段」と見るのが素直です。
3. ねじれ議会で変わること、変わらないこと
投資判断で大事なのは、「民主党は何をしたいか」ではなく「民主党に何ができるか」です。立法には下院の過半数、上院の60票(フィリバスター回避)、そして大統領の署名が必要で、拒否権を覆すには両院の3分の2が要ります。これを前提に、主要な政策分野を「変わる・変わらない」で分けると次のようになります。
| 分野 | 議会にできること | できないこと | 市場への含意 |
|---|---|---|---|
| 財政 (歳出・債務上限) | 最大の武器。歳出法案と債務上限の引き上げには民主党の賛成が不可欠。つなぎ予算は12月11日に期限、債務上限は2027年春〜夏に到達(超党派政策センター推計)。民主党はACA補助金やメディケイド削減の巻き戻しを交渉材料にする構え | 民主党側の歳出拡大(Piper Sandlerは民主党の提案が実現すれば10年で5兆ドルの赤字拡大と試算)も拒否権で通らない | 財政拡張が双方向に止まる→長期金利の上昇圧力は弱まる。ただし債務上限のブリンクマンシップは短期的な金利上昇・格付けリスク |
| 関税 | 公聴会・調査で政権を監視。関税権限を議会に戻す法案を主導し、新規関税の政治コストを上げる | 関税撤廃法案は拒否権で成立しない。最高裁が2026年2月にIEEPA関税を無効と判断した後、政権は通商法122条(7月に失効)から301条・232条に軸足を移しており、これらは議会の緊急事態終了決議では止められない | 対日関税は現状維持が基本線:自動車は日米合意の15%(232条)、一般品は301条ベースで12.5%。「これ以上は増えにくい」が「減りもしない」 |
| AI・データセンター | 下院の委員会で公聴会・召喚。Raymond JamesのEd Mills氏は、フロンティアAIモデルの安全基準、第三者評価、インシデント報告、データセンター開発者の責任強化を求める調査を予想 | 連邦レベルのAI規制法も、政権が目指す「州法を上書きするAI推進法」も成立しない→州主導の規制が進む | AI投資を止める力はないが、電力・用地・許認可の摩擦コストは上がる。データセンター建設のペースを支持する米国人は3人に1人(Reuters/Ipsos) |
| FRB人事 | 上院が理事・地区連銀総裁の人事を承認。TD証券は「FRBの独立性を支持しない人物は承認されにくくなる」と指摘 | ウォーシュ議長(2026年5月就任)の交代はできない | FRBの信認維持はドルと米国債の支え(木内氏は「米国にとっての良いドル高」と表現) |
| イラン戦争 | 戦費の補正予算(政権は6月に約876億ドルを要求)を阻止できる。予算調整法を使った迂回路も下院で止まる | 撤退を命じる決議は拒否権で覆せない。大統領は軍事行動を単独で続けられる | 戦争の「長期化コスト」に歯止め。停戦なら原油下落、追加攻撃ならブレント120ドル超(Capital Economics) |
| ヘルスケア | ACA補助金の復活・メディケイド削減の巻き戻しを債務上限や歳出法案に抱き合わせる | 単独の法案としては拒否権で成立しない | マネージドケア・病院には追い風、薬価引き下げの圧力は製薬に逆風 |
| 調査・弾劾 | 政権関連企業、暗号資産・予測市場との関係、政権の取引先を調査。予測市場では2028年までの弾劾訴追確率が約7割 | 上院での罷免(3分の2)は2割未満 | 弾劾手続きが債務上限交渉と重なれば議会機能が低下し、海外市場の波乱要因に |
一つだけ、見落とされがちなリスクを書いておきます。議会で行き詰まった政権は、大統領令による単独行動を強める可能性があります。木内氏が指摘するとおり、関税やイラン政策では「民主党の勝利が歯止めにならず、むしろ加速する」シナリオも残ります。「ねじれ議会=膠着=安定」と単純化しないことが大事です。
4. 2027年のカレンダーと三つの山場
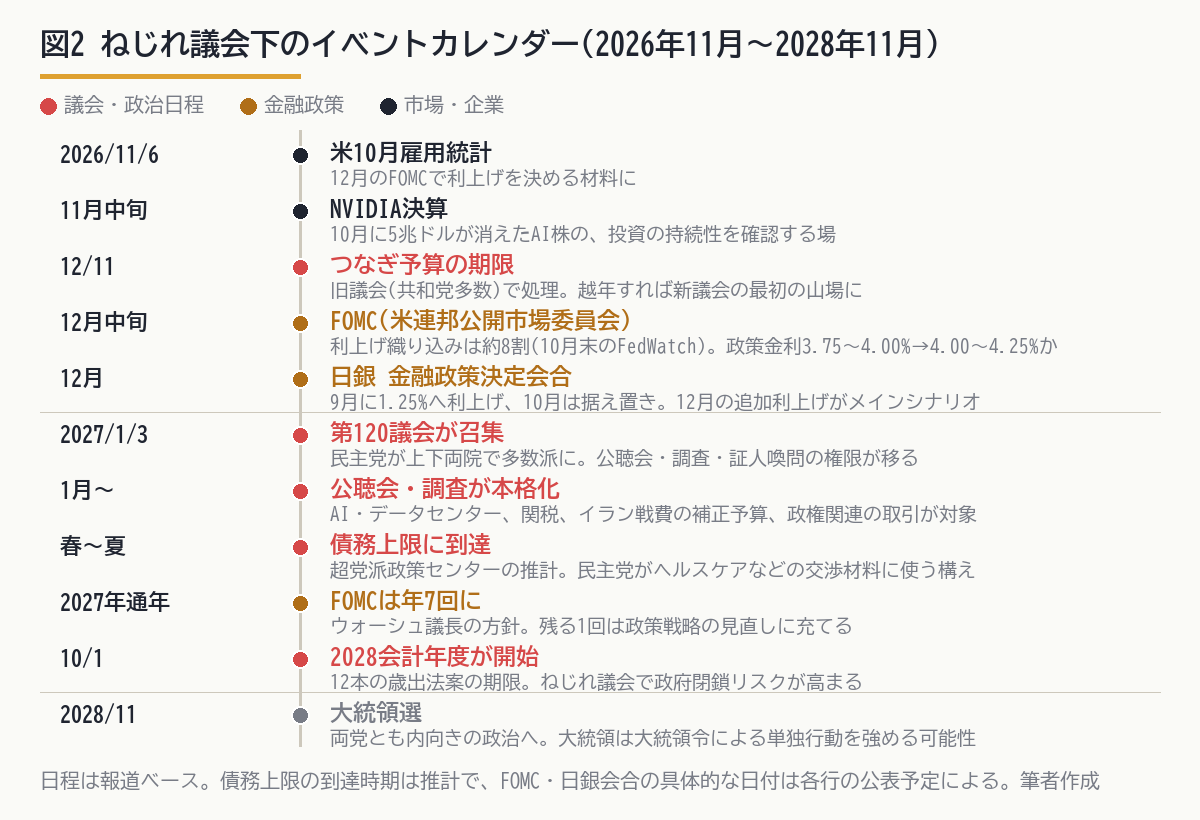
山場は三つです。
- 12月11日のつなぎ予算期限(旧議会)。2027会計年度の本予算は12本とも成立しておらず、9月に成立したつなぎ予算が12月11日で切れます。処理するのは選挙で負けた共和党多数の旧議会です。レームダック期に越年のつなぎ予算を通せるか、政府閉鎖に入るかが最初の試金石になります。
- 12月のFOMCと日銀会合。FRBは9月に0.25%利上げ(全会一致)、10月28日は3.75〜4.00%で据え置きましたが、クック理事とハマック・クリーブランド連銀総裁が利上げを主張して反対票を投じました。9月のCPIは前年比3.7%、ガソリンは+34%。10月末時点のFedWatchでは12月利上げの確率が78%です。日銀も9月に政策金利を1.25%へ上げ、12月の追加利上げがメインシナリオ。日米とも利上げ局面で中間選挙を迎えたのが、過去の中間選挙との最大の違いです。
- 2027年春〜夏の債務上限。超党派政策センターは「晩冬から真夏の間」に債務上限に到達すると推計しています。民主党はこれをヘルスケア政策の交渉材料に使う構えで、Raymond Jamesは「1月前に債務上限を引き上げると民主党の交渉力が大きく削がれる」と指摘。つまり旧議会は引き上げず、新議会で対決になる公算が大きい。2023年のように格付け見直しと短期金利の跳ねを伴う可能性があります。
5. 歴史の物差し ― 中間選挙後の米国株
| 統計 | 数値 | 出所・注意点 |
|---|---|---|
| 中間選挙後12か月のS&P500(1950年以降) | 19回中19回上昇、平均+14.8% | Investing.com、Landmark Wealth。サンプルは19回と少ない |
| 選挙前の最終週から翌年末まで | 19回すべて上昇、平均+20.3%、中央値+22.3%、最低+1.3% | 同上 |
| 選挙1週間後・1か月後 | 1週間後に上昇は19回中14回、1か月後は15回 | 短期は信頼度が低い |
| 大統領の党が下院を失った8回(1930年以降)の選挙日〜年末 | 中央値+1.4%(全中間選挙年の+1.9%よりやや弱い)。8回中5回上昇 | Ned Davis Research(Reuters経由)。「ブルーウェーブは年末ラリーをやや抑える」 |
| ねじれ議会の年の年間リターン | 92.3%の年がプラス、平均+17% | Investing.com。統一政府との差は出所により小さい(ICPAS:統一7.45%、分割7.26%) |
| 共和党大統領+分割議会(1926〜2023年、34年) | 年平均7.33%(共和党統一政府13年は14.52%) | Webull/Tiger掲載の分析。配当の扱いが出所で異なる |
| 現在地(11月3日) | S&P500 7,568.92、年初来+10.0%、52週高値7,844.52から−3.6%、200日線7,316の上。予想PER18.7倍(FactSet)、第3四半期EPSは前年比+30.2% | Investing.com、FactSet。Goldmanは2027年のEPS成長を18%と予想(2026年の約30%から減速) |
「中間選挙後12か月は全勝」はよく引用される統計ですが、理由として挙げられるのは「不確実性の解消」と「膠着による政策サプライズの減少」で、いずれも議会構成に依存しません。UBSが言うように、今後6〜12か月を決めるのは企業利益と政権の政策であって、選挙の季節性ではありません。季節性は「下げたところで投げ売りしない根拠」としては使えますが、「買い増す根拠」としては弱い、というのが私の整理です。
もう一つ、今回が過去と違う点を挙げると、利上げ局面での中間選挙であることです。1950年以降の19回のうち、選挙をまたいでFRBが利上げを続けた回は1978年や2018年など少数で、いずれも選挙後数か月の値動きは荒く、2018年は12月の利上げ直後に急落してから回復しました。「全勝」の多くは利下げまたは据え置きの環境で達成されており、CPI3.7%・原油100ドル・FRB利上げという今回の条件はサンプルの中で珍しい部類です。
6. 資産クラス別の見方(私見)
| 資産 | ねじれ議会の影響 | 戦略の方向(私見) | 最大のリスク |
|---|---|---|---|
| 米国株 | 減税・規制緩和の追加は止まるが、財政拡張も止まる。AI規制は立法より公聴会・州法。季節性は追い風 | 指数(時価総額加重)のAI上位銘柄への偏りを意識し、等ウェイト・ヘルスケア(マネージドケア)・クオリティへ分散。高PERグロースの比率は下げる | AI設備投資の減速(NVIDIA決算、各社の2027年計画)と12月利上げ |
| 米国債 | 財政拡張の歯止め→タームプレミアム低下圧力。上院民主でFRB独立性の懸念後退 | 10年4.9%は利上げ打ち止めが見えれば魅力。ただし円建て投資家はヘッジコスト約2.5〜2.75%(日米の政策金利差)を引くと2%台で、日本国債2.8%と大差ない。「ドル建てで持つ」決断とセット | 債務上限ブリンクマンシップ、原油再上昇によるインフレ、格付け |
| ドル円 | 金利差縮小の円高 vs 財政リスク低下・FRB信認のドル高。リスクオフの円買い。日銀12月利上げ | 方向に賭けず、ドル資産の比率を決めてリバランス。158円は「ドルを買い増す水準ではない」と見る | AI調整と円高が同時進行する急激なリスクオフ(木内氏が警告) |
| 日本株 | 半導体・AI関連は米国の規制・調査と円高の二重の逆風。関税は「増えにくいが減りもしない」。イラン戦費の統制は原油を通じて交易条件にプラス | 半導体をゼロにはしないが指数寄与の大きさを認識しウェイト管理。日銀利上げで銀行、値上げが通る内需、電力インフラ(クリーンエネルギー税額控除の復活論議)を厚めに。野村のバーベル(半導体+銀行を軸に、クオリティ・等ウェイト・素材・資源インフラ)に近い | 日経平均は年初来+23.5%で半導体の寄与が大きく、米AI株の調整が深まれば指数ごと下がる |
| 金 | 政治リスク・債務上限・ドル安は追い風。2月末高値から約25%下げた後の4,000ドル前後 | 保険として一定比率。円建てでは円高が相殺する点に注意 | FRB利上げ継続による実質金利上昇 |
| 原油・エネルギー | ホルムズ海峡閉鎖で10月7日以降100ドル前後。議会は戦費を絞れるが戦争は止められない | 方向性は選挙より停戦協議次第。エネルギー株は「停戦なら急落」を織り込んで小さく | 追加攻撃でブレント120ドル超→インフレ再燃→利上げ |
| 不動産・J-REIT | 経路は細い。米長期金利低下→日本の長期金利の上昇一服はプラス。ただしリスクオフではREITも売られる | 変数は米国政治より日銀の12月利上げと長期金利3%の攻防。J-REITは配当込み年初来約−15%、NAV倍率0.80倍、分配金利回り5.6%で、金利が落ち着けば見直し余地 | 日銀が12月以降も利上げを続け、長期金利が3%台に定着するケース |
不動産について補足します。米国の政治が日本の不動産に届く経路は、①米長期金利→日本の長期金利、②ドル円→海外投資家の購買力、③世界的なリスクオフ→J-REITの売り、の三つです。①は今回プラス方向で、10月の日本の長期金利は8か月ぶりに低下(月間−0.295%、11月4日は2.77%前後)していたところに、米金利低下が重なります。ただし、2026年の不動産市場を動かしてきたのは日銀であって、米議会ではありません。政策金利1.25%、長期金利3%という環境が不動産に何をもたらすかは別記事で整理したとおりで、12月の日銀会合が続く限り、その構図は変わりません。
不動産クラウドファンディングの投資家にとっても同じです。2026年に増えた償還遅延の背景は、出口売却のハードルを上げた金利上昇でした(年初来リターンの記事)。米国のねじれ議会が米金利を押し下げても、日本の長期金利が3%台に定着すれば、7%の想定利回りの「中身」は改善しません。見るべきは米国の議会ではなく、12月の日銀金融政策決定会合と、その後の10年債利回りです。
7. 三つのシナリオと対応
| シナリオ | 筋書き | 市場の姿(目安) | 対応(私見) |
|---|---|---|---|
| A 膠着と緩やかな上昇(メイン) | 拒否権で立法は停滞、公聴会は続くが市場は慣れる。12月のFRB利上げ後に打ち止め感が出る。つなぎ予算は越年で妥結 | S&P500は年末にかけて横ばい〜小幅高、米10年債4.7〜5.0%、ドル円155〜160円、日経平均60,000〜65,000円 | 現状維持。AI・半導体の集中度を下げる分散を進め、米国債は利上げ打ち止めを確認してから |
| B リスクオフ(AI調整の深化+円高) | NVIDIA決算や各社の2027年投資計画でAI設備投資の減速が確認され、規制報道が重なる。リスクオフの円買いが進む | ナスダック100が高値から15〜20%調整、ドル円150〜153円、日経平均55,000〜58,000円、J-REITも連れ安 | 現金比率を確保し、円建て債券・高配当・内需へ。J-REITは利回り6%台なら拾う候補。ドル資産は買い増さない |
| C リスクオン(イラン停戦+原油下落) | ホルムズ海峡の再開でブレントが80ドル台へ。インフレ期待が下がり、FRBの利上げ打ち止め→2027年後半の利下げ観測 | 米10年債4.3〜4.5%、S&P500は高値更新、ドルは金利差縮小で軟調、日経平均は65,000円超 | 米国株・J-REIT・グロースの比率を戻す。エネルギー株は縮小 |
どのシナリオでも共通するのは、米国の議会構成そのものより、FRB・日銀・原油の三つが相場を決めるということです。ねじれ議会は、この三つの変数の分散(振れ幅)を少し小さくする要因であって、方向を決める要因ではありません。
8. 投資家が持っておきたいチェックリスト
- 11月6日の米雇用統計と12月FOMC。利上げが実施されるか、声明で「打ち止め」が示唆されるか。利上げ継続なら季節性は効きにくい。
- 11月中旬のNVIDIA決算と各社の2027年AI設備投資計画。減速が確認されればシナリオB。
- 12月11日のつなぎ予算期限。旧議会が越年予算を通せるか、政府閉鎖に入るか。
- 1月以降の公聴会の対象。AI・データセンター、関税、イラン戦費、政権関連取引のどれから始まるかで、売られるセクターが決まる。
- 債務上限のXデート推計(財務省・CBO)。春〜夏に対決が近づくほど短期金利と格付けのリスクが上がる。
- 12月の日銀会合と長期金利3%の攻防。不動産・J-REIT・クラファンにとっての最重要変数。
- ドル円155円。ドル資産のリバランス基準をあらかじめ決めておく。
- イラン協議とホルムズ海峡の再開。原油の方向を決め、インフレ経由でFRBと日銀の判断に効く。
おわりに
中間選挙の結果は、政権の残り2年を「拒否権と調査権のにらみ合い」に変えました。市場にとっては、良くも悪くも大きな政策変更が起きにくくなる一方、債務上限・政府閉鎖・公聴会という形で、不確実性が小刻みに供給される2年になります。
日本の個人投資家にとっての教訓は二つだと考えています。一つは、米国の政治イベントでポートフォリオを大きく動かさないこと。「中間選挙後12か月は全勝」も「民主党勝利は株安」も、どちらもサンプルの小さい経験則です。もう一つは、本当に見るべき変数が、米国の議会ではなくFRB・日銀・原油であること。11月4日に日経平均が一時3,000円下げたのは、議会構成の変化そのものより、利上げ局面でAI株に偏った相場が材料に脆かったからです。選挙は終わりましたが、12月のFOMCと日銀会合はこれからです。
※議席数・市場データは2026年11月4日時点の速報値で、確定結果とは異なる可能性があります。各シナリオの水準は方向感を示す目安であり、予想値ではありません。本記事は筆者の私見を含む情報提供であり、特定の商品への投資を勧誘するものではありません。
出典・参考
- 選挙結果:CBS News「Live election results for 2026 midterms」、Investing.com「Democrats win control of Congress as voters rebuke Trump agenda」(AP集計)、Axios「Trump says GOP lost because he wasn’t on ballot」、Forbes「Trump Congratulates Democrats, Says He Accepts Election Results」
- 市場の初動:CNBC「Treasury yields fall as Democrats win big in U.S. midterm elections」、economies.com「Democrats sweep US midterms as Wall Street confronts new risks」、FXStreet「Democrats score early wins, weighing on US Dollar」、ニッキンONLINE「日経平均6万円割れ寸前まで下落 一時3000円超安」、トウシル「米中間選挙、民主党優勢で日経平均急落、キオクシア一時1万円割れ」、みんかぶFX「米中間選挙を受けたドル売り円買いが優勢、その後反発」、Kitco「Gold gains, silver slips as U.S. midterms and Iran strikes unsettle markets」、MarketScreener「Oil Prices Fall as Investors Weigh U.S. Midterm Results, Iran Risks」
- 政策分析:CNBC「Wall Street braces for Democratic gains as 2026 midterm election nears」(10月30日)、Reuters「Investors gaming out Congress control for spending, AI outlook」(11月2日)、野村総合研究所 木内登英「米国中間選挙が日本に与える影響:民主党勝利で円安・物価高、AIへの逆風のリスクも」(10月29日)、野村證券「米中間選挙 上下院結果別の4つのシナリオで『株価反応』を予想」(9月16日)、Brookings「The midterm effect」
- 関税:Global Trade Alert「From IEEPA to Section 122」、American Bar Association「IEEPA Tariffs Struck Down, Replacement Tariffs Expired」、CRS「U.S.-Japan Trade Agreements and Tariff Negotiations」
- 金融政策・経済指標:Fortune「Kevin Warsh: Fed holds despite inflation spiking as FOMC wrangles oil problem」、KPMG「A pause with teeth」(10月FOMC)、Seoul Economic Daily「Fed to Cut Rate-Setting Meetings」(FedWatchの12月利上げ確率78.4%)、日本経済新聞「10月の長期金利、8カ月ぶり低下」、日本経済新聞「債券寄り付き 長期金利、2.785%に上昇」(11月4日)
- 財政日程:CRFB「Appropriations Watch: FY 2027」、FFIS「FY 2027 CR Enacted, Shutdown Averted」(つなぎ予算は12月11日まで)
- 歴史統計・バリュエーション:Investing.com「S&P 500 after midterm elections: what history says」、Motley Fool「Best markets in the 12 months after a midterm election since 1874」、Fisher Investments「S&P 500 performance around the past 14 midterm elections」、FactSet「S&P 500 Earnings Season Preview: Q3 2026」、Yahoo Finance「The Nasdaq 100 Briefly Fell Into a Correction as the AI Trade Cracks」
- イラン情勢:PBS「U.S. strikes on Strait of Hormuz hours before midterms」、investinglive「Iran says Hormuz stays shut until demands met」
- 当ブログ:2026年、何が儲かったか ― 年初来リターンを並べる、金利上昇は不動産業界に何をもたらすか、リーマンショックと今回の金利上昇、不動産業界への影響は何が違うか、金利が上がってもキャップレートは上がらない?