この記事の結論(3行)
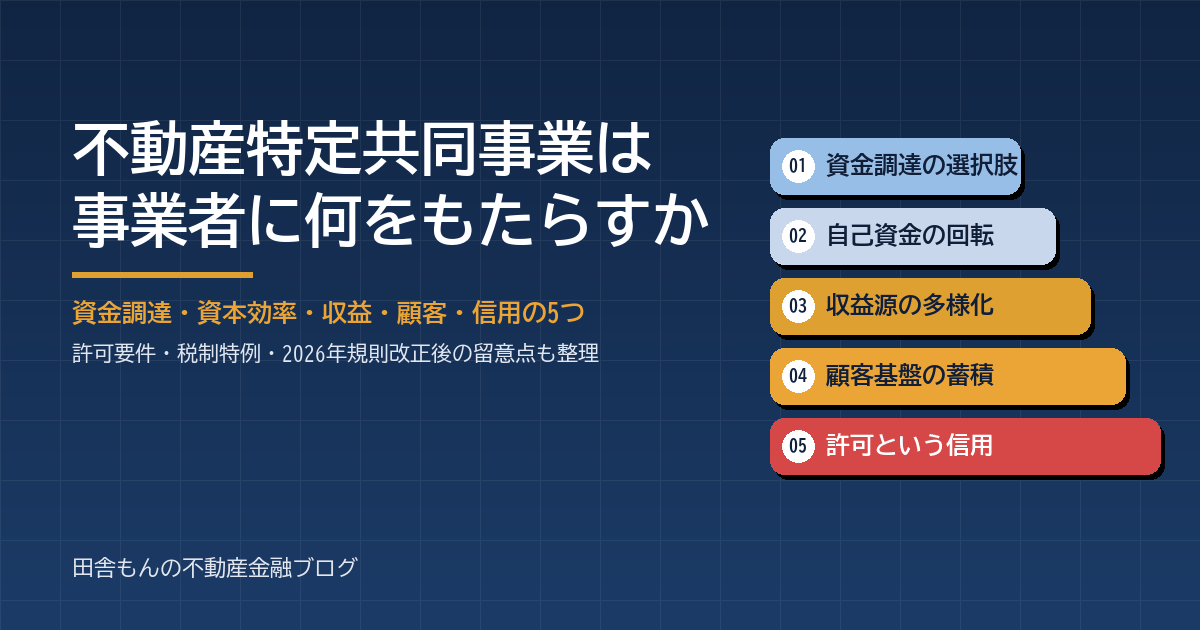
- 不特事業を「やる側」のメリットは、①銀行融資の外側で資金が集まる、②自己資金の回転が速くなる、③売買益以外の収益源ができる、④投資家という見込み客のリストが残る、⑤許可そのものが参入障壁と信用になる、の5つに整理できる。
- 2024年度の不特事業の新規出資額は約4,263億円、うちクラウドファンディング(電子取引業務)は875件・約1,763億円。一口1万円の個人資金を束ねれば、機関投資家が敬遠する10億円以下の案件でも資金が付く。
- ただし、劣後出資の資金拘束、業務管理者やシステムなどの体制コスト、2026年8月の施行規則改正で増えた開示義務、1件の償還遅延がサイト全体の募集力を落とすレピュテーションリスクが、メリットをコストに変える。
はじめに
当ブログでは、不動産特定共同事業(不特事業)を主に投資家の目線で見てきました。事業者リストの増減、決算分析、償還遅延、2026年8月の施行規則改正。どれも「出資する側が何を見るべきか」という話です。
今回は視点を反対側に置きます。不動産会社やデベロッパーが、わざわざ許可を取り、劣後出資をし、投資家対応の体制を作ってまで不特事業をやるのはなぜか。許可事業者は2026年9月末で276社、小規模登録業者は49社です(当ブログ集計)。不動産クラウドファンディングの募集金額は2025年に約1,711億円と前年並みにとどまり、新規参入は5社でした(グローシップ・パートナーズ集計)。改正で開示コストも上がります。それでも残るメリットは何か。事業者の視点で棚卸しします。
※本記事は公表資料に基づく一般的な整理であり、個別の許可申請・商品設計・会計税務に関する助言ではありません。実際の判断は原資料と専門家にご確認ください。
1. 不特事業は「出資を募って不動産取引をする」ための許可
前提から確認します。投資家から出資を募り、その資金で不動産を売買・賃貸し、収益を分配する行為は、不動産特定共同事業法の許可(または登録・届出)がなければできません。無許可営業は罰則の対象です。逆に言えば、許可を取ると、宅建業者には本来できない「自社の不動産事業に外部の資金を小口で入れる」ことができるようになります。
| 区分 | できること | 主な要件 |
|---|---|---|
| 第1号事業(許可) | 自ら不特契約を締結し、不動産取引と収益分配を行う | 資本金1億円、宅建業免許、業務管理者、基準を満たす約款、財産的基礎・人的構成 |
| 第2号事業(許可) | 不特契約の締結の代理・媒介 | 資本金1,000万円 |
| 第3号事業(許可) | 特例事業者(SPC)から委託を受けて不動産取引業務を行う | 資本金5,000万円 |
| 第4号事業(許可) | 特例事業者が当事者となる契約の代理・媒介 | 資本金1,000万円 |
| 小規模第1号・第2号(登録) | 出資1人100万円以下・総額1億円以下の範囲で第1号・第2号と同様の事業 | 資本金1,000万円、5年ごとの登録更新 |
| 適格特例投資家限定事業(届出) | プロ投資家に限定した倒産隔離型スキーム | 届出のみ、契約成立前書面の交付義務等は適用除外 |
| 電子取引業務 | インターネット上で契約手続を完結(不動産クラウドファンディング) | 上記の許可・登録に加えて業務管理体制の整備 |
利用は伸びています。国土交通省「不動産証券化の実態調査」によれば、不特事業全体の新規出資額は2020年度の1,556億円から2024年度には約4,263億円まで増えました。そのうち電子取引業務(クラウドファンディング)は次のとおりです。
| 年度 | 新規案件数 | 出資額 |
|---|---|---|
| 2018年度 | 26件 | 12.7億円 |
| 2019年度 | 105件 | 34.2億円 |
| 2020年度 | 137件 | 85.6億円 |
| 2021年度 | 227件 | 231.8億円 |
| 2022年度 | 419件 | 604.3億円 |
| 2023年度 | 530件 | 1,007.8億円 |
| 2024年度 | 875件 | 1,763.4億円 |
6年で出資額は約140倍。この資金の出し手の大半は一般投資家です。国土交通省の中間整理によれば、運用中商品の一般投資家は2019年の3.4万人から2023年には29.7万人に増え、うち67.2%がインターネット経由の契約でした。事業者から見れば、「29.7万人の個人が、不動産事業に1万円単位で出資する市場」ができたということです。
2. メリット①:銀行融資の「外側」で資金が集まる
国土交通省のハンドブックは、不特事業を地域で活用するメリットの第一に「不動産開発・改修に係る資金調達難への対応」を挙げています。想定しているのは次のような案件です。
- 地方での事業や空き家活用事業で、金融機関の通常の融資の対象になりづらい
- 自己資金が足りず、対象不動産の担保価値も低い(あるいはサブリース方式)ため、改修費用を賄うほどの融資が見込めない
- 既に多額の融資を受けており、融資余力がない
こうした案件でも、小口で募れば「一般の投資家を含む多様なリスク選好を持つ投資家から、事業への応援・共感という観点からの資金調達」ができる、というのが国の整理です。
もう一つは案件規模の問題です。ハンドブックに載っている沖縄の専門学校(SOLA沖縄学園)の事例では、事業法人や機関投資家は10億円以下の投資に消極的で、トラックレコードの少ない物件は価格が安くなる傾向があるところ、クラウドファンディングで一口1万円の資金を数千人分束ねて10億円規模の資産の購入を実現しました。売主の学校法人は土地建物の売却で約6億円の有利子負債を削減し、新学科の計画を進められたとされています。「大手が見向きもしない規模の案件に、相応の価格で資金が付く」。これは買い手にも売り手にも効きます。
開発型でも使えます。用地の先行取得や建築費は銀行が貸しにくい局面がありますが、そのエクイティ部分を投資家出資で埋めることができます。ただし2026年8月の改正で、工事完了前の案件は開発許可・建築確認の有無、資金計画、完了時期を契約前書面に書くことが必須になりました。
注意点。投資家出資は「返さなくてよい資金」ではありません。優先出資には想定利回りがあり、運用期間の終わりには売却かリファイナンスで償還原資を作る必要があります。2025年に募集されたファンドの平均想定利回りは約7.0%、平均運用期間は約11.6か月でした(グローシップ・パートナーズ集計)。募集・運営コストを加えれば、調達コストは銀行融資より明らかに高い。だから不特事業は「融資の代替」ではなく、「融資が付かない部分、エクイティ部分の補完」として使ったときに効きます。
3. メリット②:自己資金の回転が速くなる
第1号事業の匿名組合型の基本形は、事業者が物件を保有し、取得資金の大部分を投資家の優先出資で賄い、自らは劣後出資をする、というものです。劣後の割合は案件によりますが、1〜3割程度の設計が多く見られます。自己資金で1棟を丸ごと持つ代わりに、同じ自己資金で数棟を回せる。これが資本効率のメリットです。
仕入れ、改修、売却の一サイクルをファンドで回し、売却時に投資家へ償還して次の案件に移る。在庫として抱える期間が短くなり、売却益の一部と営業者報酬を得ながら、自己資金は次の劣後出資に回ります。開発・再生型の事業者がクラウドファンディングに向かう最大の理由はここにあります。
さらに特例事業(第3号・第4号)を使えば、物件はSPC(特例事業者)が保有し、事業者本体の倒産リスクから切り離されます(倒産隔離)。2025年6月に第3号・第4号の許可を取得したクリアルは、SPCを活用したファンド運営に移行すると公表しています。倒産隔離は投資家保護の仕組みですが、事業者にとっても、本体のバランスシートから案件を切り離して規模を追える、機関投資家向けの商品を組める、という意味があります。
注意点。第1号事業の匿名組合型では、物件も投資家の出資金も事業者本体のバランスシートに載ります。募集が増えるほど総資産が膨らみ、自己資本比率は下がって見えます。当ブログで取り上げた事業者の決算でも、この構造が読み取れました。金融機関や取引先にバランスシートを説明できる体制がないと、本業の融資枠に影響しかねません。また、劣後出資は投資家の損失を先に吸収する資金です。回転が速くなる分、1案件の失敗がそのまま自社の損失になります。
4. メリット③:収益源が「売買益」だけでなくなる
自己資金で物件を持ち、賃料と売却益を取る。それが不動産業の基本ですが、不特事業では収益の取り方が増えます。
- 営業者報酬。組成時のアップフロントフィー、運用期間中の運用報酬、売却時の報酬。出資金の一部を報酬として受け取る設計が一般的です。2026年8月の改正で、出資金の使途(取得代金、工事費、租税公課、アップフロントフィー、積立金など)は項目ごとに契約前書面に書くことになりました。
- 劣後出資のリターン。優先出資には上限となる想定利回りを置き、それを超える収益は劣後(事業者)に帰属する設計が可能です。損失を先に負う代わりに、上振れを取るのは事業者です。
- グループ内の工事・管理・仲介。建設会社や管理会社を持つ事業者は、ファンドからの工事・管理の受託で収益化できます。ただし、これは利害関係人取引です。改正後は取引額の妥当性(鑑定評価額や近傍同種の取引価格との差額、妥当と判断する理由)を書面で説明する義務があり、2026年12月1日以後の償還時の利害関係人への売却は鑑定評価額相当の価格が原則です。
- 任意組合型の「販売」。任意組合型は投資家が不動産の共有持分を直接持つ形です。現物不動産と同様の相続税評価を期待する富裕層向けの商品として組成されることが多く、事業者から見れば「物件を小口で販売し、運用・管理を受託する」ビジネスになります。
税務の面でも触れておきます。匿名組合契約では、営業者(事業者)が匿名組合員(投資家)に分配すべき利益の額は、営業者の損金の額に算入されます(法人税基本通達14-1-3)。投資家に分配する部分は営業者の課税所得にならず、投資家側で20.42%の源泉徴収がされる構造です。自己資金で保有して利益を全部自社に計上する場合と比べて、同じ自己資金あたりの税引後の資本効率で有利になり得ます。もちろん分配した分は手元に残りませんから、「税が軽くなる」のではなく「他人資本を使いながら二重課税にならない」というのが正確です。個別の取扱いは税理士にご確認ください。
5. メリット④:投資家という「見込み客」のリストが残る
クラウドファンディングの会員は、本人確認を終え、投資余力があり、不動産に関心を持つ個人のデータベースです。出資という行動をした人の名簿は、セミナーの来場者名簿よりはるかに質が高い。実物不動産の販売や仲介、リピート出資、新規ファンドの告知へつなげられます。「1万円から」という入口は、投資家教育であると同時に顧客獲得の入口でもあります。
募集サイト自体が広告塔にもなります。物件、社名、実績、劣後出資の割合が公開され、投資家向けメディアやSNSで比較されます。これは採用活動、地権者への提案、金融機関への説明材料としても機能します。地方の不動産会社が、全国の個人投資家に社名を知られる手段は多くありません。
地域での活用になると、国土交通省は「まちづくりの自分事化・関係人口の増加」をメリットに挙げています。地元住民が投資家兼利用者になれば、施設の稼働率維持にも効くという理屈です。ハンドブックの札幌のサービス付き高齢者向け住宅の事例では、事業費約14億円のうち2.6億円を地元証券会社を通じて一般市民から募り、残りを地域金融機関のノンリコースローンなどで賄っています。
注意点。利益の見込みについて著しく事実に相違する表示や、利益が確実であると誤解させる断定的判断の提供は禁止されています。顧客データベースは個人情報であり、電子取引業務では顧客情報の保護体制が求められます。そして名簿は「信用が続く限り」の資産です。償還遅延が起きれば、同じ名簿が苦情の宛先リストに変わります。
6. メリット⑤:許可そのものが参入障壁と信用になる
第1号事業の許可には、資本金1億円、宅建業免許、良好な財産的基礎、事業を適確に遂行できる人的構成、事務所ごとの業務管理者(常勤)、基準を満たす約款が必要です。許可申請に必要な約款、業務方法書、社内規程などの書類作成には半年から2年程度かかる、という行政書士事務所の目安もあります。その結果、全国に約13万ある宅建業者のうち、不特事業の許可業者は276社にとどまります。
参入障壁が高いということは、取った側にとっては信用になります。行政庁の審査を通った事業者であること、分別管理と財産管理報告書の交付義務を負っていること、業務停止や許可取消の処分対象であること。これらは投資家だけでなく、自治体や地権者、金融機関に対する説明材料です。国土交通省は不特事業を官民連携開発の資金調達手法の一つに位置づけており、公的不動産の活用でパートナーに選ばれる条件にもなります。
税制特例もあります。特例事業者(小規模特例事業者を除く)と適格特例投資家限定事業者が、一定の要件を満たす新築・増改築を伴う不動産を取得する場合、登録免許税と不動産取得税の軽減措置が設けられています。小規模不動産特定共同事業者・小規模特例事業者向けにも、築古建物の改修を対象とした軽減があります。適用期間は2025年4月1日から2027年3月31日まで、要件は用途・規模・工事費などで細かく定められています。
資本金1億円が壁になる地場の不動産会社には、小規模不動産特定共同事業(登録制)があります。資本金1,000万円、出資は1人100万円以下・総額1億円以下、5年ごとの更新。宮古島の古民家再生の事例では、小規模第1号の登録事業者が、既存の電子取引業務事業者と協業し、自社でシステムを持たずにクラウドファンディングで950万円(190口、利回り4%、宿泊無料体験などのリターン付き)を集めています。空き家・古民家再生に使う入口としては現実的な規模です。
7. メリットが「コスト」に変わる条件
ここまでのメリットは、次の条件に当たると、そのままコストやリスクに裏返ります。
- 劣後出資の資金拘束。1〜3割の劣後出資は運用期間中は動かせません。案件数が増えるほど自己資金が固定化し、「回転が速くなる」メリットは劣後比率が低いときにしか効きません。
- 体制コスト。業務管理者の確保(行政庁によっては代表者との兼務不可)、電子取引業務ではシステム部門を含む各部門への複数名の配置を求められる例、システムの開発・保守、鑑定評価、弁護士・税理士費用。小さな事業者ほど固定費の比率が重くなります。
- 2026年8月改正の開示義務。利回りの根拠(売却契約締結済み、意向表明書、探索中、探索前のどの段階か)、出資金の使途、利害関係人取引の価格根拠を契約前書面に書き、財産管理報告書で支出内訳と工事進捗を報告する。12月1日以後は利害関係人への売却は鑑定評価額相当(監督留意事項では概ね1割以上の乖離が例示)が原則です。事業者買取やファンド間の物件移転で元本相当額を守る運用はできなくなります。詳細は改正の整理記事をご覧ください。
- レピュテーション。2025年の市場横ばいの背景として、一部事業者の行政処分や償還遅延で投資家が慎重になったことが挙げられています。1件の遅延は、同じサイトの次の募集を直撃します。投資家名簿は信用とセットでしか機能しません。
- 小規模登録の上限。総額1億円、1人100万円、5年更新。規模を追うなら許可への移行が必要で、資本金1億円の壁に戻ります。
- 金利上昇。想定利回り7%前後の優先出資は、融資金利が上がっても連動して下がりません。融資と優先出資を併用する案件では、利ざやが縮みます(金利上昇の記事も参照)。
8. どんな事業者に向くか
| 事業者のタイプ | 向くスキーム | 主な狙い |
|---|---|---|
| 地場の不動産会社(空き家・古民家再生) | 小規模第1号+既存の電子取引業務事業者との協業 | 融資が付かない改修費の調達、地域の関係人口づくり |
| 開発・再生型のデベロッパー | 第1号+電子取引業務 | エクイティ部分の補完、自己資金の回転、投資家名簿 |
| アセットマネジメントや証券化に慣れた会社 | 第3号・第4号(特例事業) | 倒産隔離、本体バランスシートからの切り離し、大型案件や機関投資家向け商品 |
| 保有不動産を持つ事業法人 | 第1号事業者への売却+クラウドファンディング | 有利子負債の削減と本業への再投資(SOLA沖縄学園型) |
| 富裕層の顧客基盤を持つ会社 | 任意組合型 | 相続対策ニーズに応える商品の販売と運用受託 |
おわりに
不特事業を「やる側」のメリットを一言でいえば、不動産事業に、銀行以外の資金と、顧客と、信用を同時に引き込む仕組みだということです。資金調達だけを見れば、コストは融資より高い。しかし自己資金の回転、複数の収益源、投資家名簿、許可の信用まで含めて見れば、本業の不動産事業を強くする投資として意味があります。
2026年12月以降は、利回りの根拠や出資金の使途を書面で示す環境になります。開示を負担と見るか、根拠のある案件を組める事業者が投資家に選ばれる機会と見るか。やる側のメリットは、後者の事業者にだけ残ると考えています。
出典・参考
- 国土交通省 不動産・建設経済局 不動産市場整備課「不動産特定共同事業の利活用促進ハンドブック」(令和7年7月) ― 許可要件、スキーム別・契約類型別の実績、クラウドファンディングの実績、地域活用のメリット、好事例(札幌・SOLA沖縄学園・宮古島)、税制特例を参照
- 国土交通省 報道発表資料「不動産特定共同事業法施行規則の一部を改正する命令」の公布等(2026年8月21日)
- 国土交通省 報道発表資料「一般投資家の参加拡大を踏まえた不動産特定共同事業のあり方についての中間整理」の公表について(2025年8月) ― 一般投資家数の推移
- 国税庁 法人税基本通達 第14章第1節第1款「組合事業による損益」(14-1-3 匿名組合契約に係る損益)
- グローシップ・パートナーズ株式会社 プレスリリース「不動産クラウドファンディング業界カオスマップ2026年版」(2026年1月7日) ― 2025年の募集金額約1,711億円、新規参入5社、平均想定利回り・運用期間
- クリアル株式会社 適時開示「不動産特定共同事業法第3号及び第4号事業の許可申請に関するお知らせ」(2025年3月31日)ほか同社開示
- 行政書士法人 小規模不動産特定共同事業の登録要件の解説、同 電子取引業務の解説 ― 申請準備期間や人員配置の目安
- 当ブログ:不動産特定共同事業者リスト比較(2026年6月末→9月末)、不特法施行規則の改正(2026年8月21日公布・施行)