この記事の結論(3行)
- 東証は11月9日、KDX Kolet投資法人(666A)の上場承認を投資法人の申出により取り消した。9日は仮条件を提示する予定の日で、需要を積み上げる直前の取りやめだった。理由は公表されていない。
- 背景として大きいのは市場環境。東証REIT指数は1月の高値から約20%下げ、既存J-REITはNAV倍率0.8倍、分配金利回り5.6%で買える。そこへNAVの0.94倍、分配金利回り5%前後(いずれも筆者試算)の新規REITを525億円売る計画だった。
- 商品性も金利上昇局面には不利だった。借入456億円は全額が変動金利で、期間は1年と3年。稼働率は92.6%で、分配金は利益超過分配を前提にしていた。私見では、戸建賃貸という資産の否定ではなく、値付けの問題である。
はじめに
ケネディクスが「国内初の戸建賃貸特化型REIT」として準備してきたKDX Kolet投資法人の上場が、直前で止まりました。東京証券取引所は2026年11月9日、「同法人からの申出に基づき、当該承認を取り消す」と発表しています。上場予定日は11月25日でした。
先にお断りしておきます。取りやめの理由について、投資法人やケネディクスの説明は、執筆時点(11月9日夜)で確認できていません。本稿は、10月20日付の目論見書と市場データから「なぜこのタイミングで売れなかったと考えられるか」を整理するもので、背景の分析は筆者の推測を含みます。
1. 何が起きたか
| 日付 | 出来事 |
|---|---|
| 2021年 | ケネディクスが戸建賃貸ブランド「Kolet」を開始。私募ファンドとSTO(デジタル証券)で運用実績を積む |
| 2026年7月23日 | KDX Kolet投資法人を設立 |
| 10月19日 | 取得予定資産の売買契約を締結(フォワード・コミットメント) |
| 10月20日 | 東証が上場を承認。想定発行価格は1口10万円 |
| 11月6日 | 日経平均が3,643円(6.0%)安。東証REIT指数も約2%下落 |
| 11月9日 | 仮条件の提示予定日。同日、東証が上場承認の取消しを発表 |
| (予定) | ブックビルディング11月10〜13日、価格決定16日、上場25日 |
注目したいのは日付です。11月9日は、投資家に仮条件(価格の幅)を示してブックビルディングに入る前日でした。上場承認からの約3週間は、通常なら機関投資家への事前の需要調査にあてる期間です。その結果を踏まえて価格を示す当日に、止めたことになります。
2. どんなREITだったか
| 項目 | 内容 |
|---|---|
| 取得予定資産 | 2,225物件・2,281戸、取得予定価格919.5億円。すべて「Kolet」 |
| 物件の中身 | 木造2〜3階建の戸建・タウンハウス。平均86.3㎡、平均築2.7年。一都三県に100% |
| 鑑定評価額 / 鑑定NOI利回り | 1,031億円 / 5.1% |
| 稼働率 | 92.6% |
| 公募 | 516,991口(ほかにオーバーアロットメント分27,210口)。発行価額の総額は見込みで約525億円 |
| 借入 | 456億円。全額が変動金利(1か月TIBOR+スプレッド)。218億円は期間1年、238億円は期間3年 |
| LTV | 総資産LTV 46.1%、鑑定LTV 43.6% |
| 分配方針 | FFOの75〜85%を目途。減価償却費の30〜60%を利益超過分配に充てる |
| 売主 | ケネディクスの私募ファンドなど利害関係者。第一生命保険が投資家のファンドの物件はすべて含む |
| 主幹事 | 野村證券など6社。海外販売も予定 |
商品の筋は通っています。一都三県では70㎡以上の賃貸住宅が少なく、マンション価格の高騰で持ち家をあきらめた世帯の受け皿になる。賃貸マンションの2倍以上の広さを、坪単価では約35%安く貸す。ケネディクスは潜在需要を約125万世帯と見て、将来は2万戸の供給を目標にしていました。
3. 背景① 既存REITが安く買える市場
2026年のJ-REIT市場は、金利上昇で売られ続けています。10年国債利回りは2025年10月末の1.67%から2026年10月には3.1%まで上がり、日銀の政策金利は9月に1.25%になりました。東証REIT指数は1月16日の2,067.93を高値に、10月29日に1,636.88の年初来安値をつけ、11月9日の終値は1,661.55。高値から約20%の下落です。日本経済新聞は10月、海外投資家の売りが止まらないと報じていました。
| 比較 | 既存J-REIT(市場平均) | KDX Kolet(想定発行価格10万円) |
|---|---|---|
| NAV倍率 | 0.80倍(9月末) | 約0.94倍(筆者試算) |
| 分配金利回り | 5.61%(11月9日) | 4.6〜5.2%(筆者試算) |
| 運用実績 | 20年超の銘柄も多い | なし(新設)。資産クラスとしても上場第1号 |
投資家から見ると、選択肢はこうなります。実績のある既存REITを、保有不動産の価値の8割の値段で、利回り5.6%で買う。あるいは、実績のない新しいREITを、ほぼ不動産の価値どおりの値段で、利回り5%前後で買う。新規上場には本来「初物の割引」が求められますが、数字の上では逆でした。
ここに規模の問題が重なります。オーバーアロットメントを含めた売出規模は約544億円。売りが優勢の市場で、新しい資金をこれだけ集める必要がありました。さらに11月6日には株式市場が急落し、価格を示す直前に投資家のリスク許容度が下がりました。
4. 背景② 物件利回り5.1%でも、分配金は見劣りする
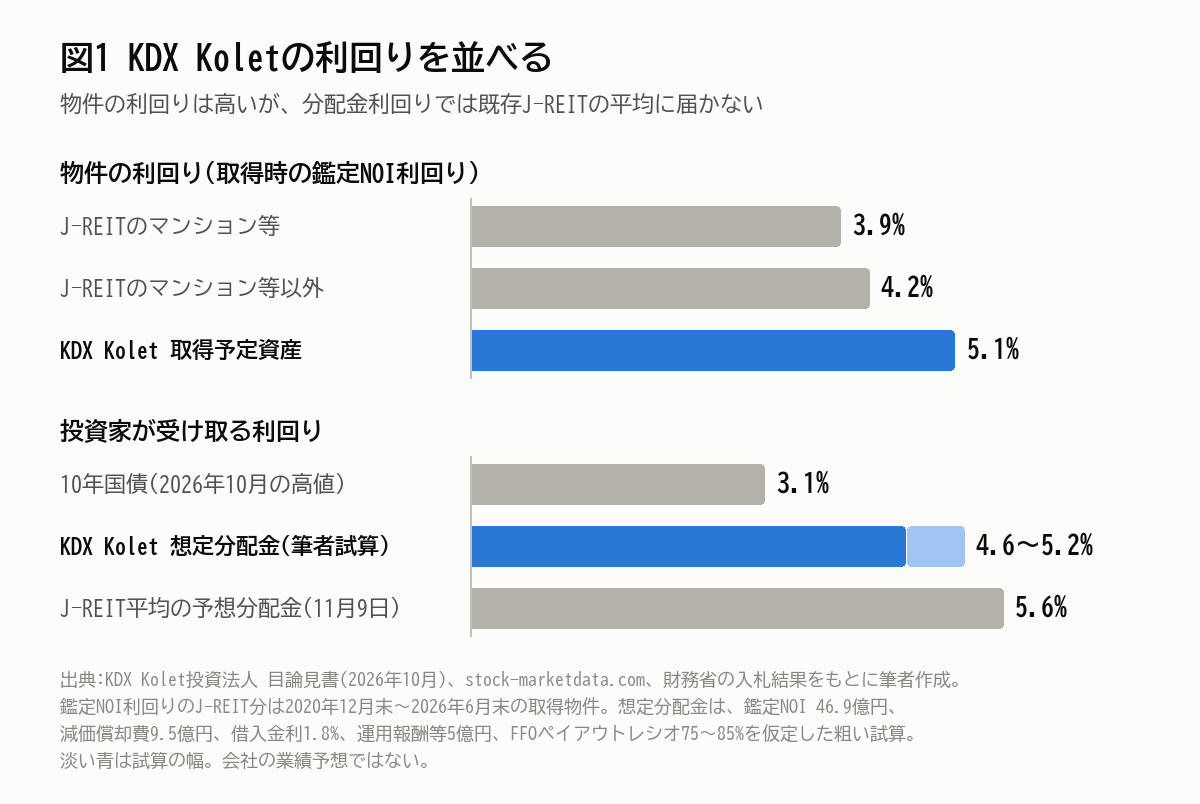
目論見書は、戸建賃貸の鑑定NOI利回り5.1%が、J-REITの取得するマンション(3.9%)より1ポイント以上高いことを強調しています。物件の利回りとしてはそのとおりです。
ただ、投資家が受け取るのは分配金です。鑑定NOIは年約46.9億円。ここから減価償却費約9.5億円(目論見書の想定)、借入456億円の利息、運用報酬などを引きます。借入金利1.8%、運用報酬等5億円と仮定すると、純利益は約24億円、1口あたり約4,400円です。減価償却費の一部を利益超過分配として上乗せしても、分配金は4,600〜5,200円、利回りにして4.6〜5.2%にとどまります。
つまり、物件を5.1%で仕入れても、投資口を「ほぼNAVどおり」で売る限り、分配金利回りは市場平均の5.6%に届きません。既存REITは投資口価格が下がった結果として利回りが上がっています。同じ土俵に乗るには、発行価格を1割以上下げるか、物件の取得価格を下げる必要がありました。前者はスポンサー側の調達額が減り、後者は売主であるファンドの投資家の手取りが減ります。
5. 背景③ 金利上昇に弱い設計
- 借入は全額が変動金利、期間は1年と3年。利上げが続けば分配金が直接減ります。218億円は1年後に借り換えが来ます。既存の住宅REITは一般に長期固定の比率が高く、ここは見劣りします。
- 稼働率は92.6%。目論見書によれば、Kolet全体の稼働率は2025年前半まで約85%以下で、90%を超えたのは2026年に入ってからです。96〜97%が普通の住宅REITと比べると、まだ立ち上がりの途中です。
- 分配金は利益超過分配が前提。減価償却費の30〜60%を払い出す設計で、木造の建物を長く維持する修繕費との兼ね合いが問われます。
- 2,225物件を1戸ずつ管理する資産。売却も1戸単位になり、機関投資家が値付けに使える取引事例が少ない。
- 売主はスポンサーのファンド。利害関係者からの取得で、価格の妥当性は鑑定評価に依存します。
目論見書には、発行価額が下振れして資金が足りない場合に、ケネディクスから劣後ローンを受ける可能性も書かれていました。価格が想定に届かない事態を、発行体自身が織り込んでいたことになります。
6. これからどうなるか
物件の売買契約は、資金調達の完了を代金支払いの条件としていました。目論見書によれば、条件が成就しなければ投資法人は違約金なしで契約を解除できます。物件は売主であるケネディクスの私募ファンドなどに残り、そのまま運用が続くと考えられます。
影響を受けるのは、出口の設計です。REITは、私募ファンドやブリッジファンドで育てた物件を引き取る「最終の買い手」になるはずでした。その扉が当面閉じたので、ファンドの運用期間の延長、別の機関投資家への売却、STOの追加といった選択肢が検討されるはずです。再挑戦の条件は、REIT市場の回復か、価格の引き下げのどちらかです(私見です)。
当ブログの関心に引きつけると、示唆は2つあります。第一に、金利が上がっても実物不動産のキャップレートは上がっていない一方で、上場市場の要求利回りは先に上がっており、その差が出口を塞いでいること。第二に、不動産クラウドファンディングで「REITへの売却」を出口に想定する案件は、同じ壁に当たるということです。出口が上場市場である限り、物件が良くても、市場が閉じていれば償還は延びます。
おわりに
今回の取りやめは、戸建賃貸という資産が否定されたというより、「いまのREIT市場では、この値段では売れない」という判断だったと見ています。広い賃貸住宅への需要、賃料の上昇、低い経費率といった物件側の話は変わっていません。変わったのは、投資家が上場REITに求める利回りです。金利が上がる局面では、不動産の価格より先に、不動産を束ねた金融商品の値段が動く。その順番を確認させる出来事でした。
※本記事は公表資料と報道に基づく情報提供であり、特定の投資口・商品への投資を勧誘するものではありません。上場取りやめの理由は公表されておらず、背景の分析と試算は筆者の見解です。数値は2026年11月9日時点のものです。
出典・参考
- 日本取引所グループ「新規上場の承認取消し(REIT):KDX Kolet投資法人」(2026年11月9日)
- KDX Kolet投資法人「新投資口発行及び投資口売出届出目論見書」(2026年10月) ― ポートフォリオ、借入条件、LTV、分配方針、売買契約、稼働率の推移
- 日本経済新聞「ケネディクスが賃貸戸建て専用REIT 11月上場」(2026年10月20日)、日経不動産マーケット情報「資産規模919億円で11月に上場へ」
- IPOゲッターの投資日記「KDX Kolet投資法人(666A)」、IPOの基礎「KDX Kolet投資法人」 ― 日程、公募口数、主幹事、稼働率・築年数
- 東証REIT指数・分配金利回り(2026年11月9日)、ニッセイアセットマネジメント「J-REIT市場の見通し」(9月末のNAV倍率)、日本経済新聞「REITが6年ぶり安値視野 止まらぬ海外勢の売り」(2026年10月14日)
- 当ブログ:金利が上がってもキャップレートは上がらない?