この記事の結論(3行)
- 「鑑定評価」は不動産鑑定士の独占業務で、不動産鑑定評価基準のすべてに従って鑑定評価額を出し、鑑定士が署名した「鑑定評価書」を交付するものです。「価格調査」は同じ鑑定士が行うものでも、実地調査や一部の手法を省くなど基準に則らずに価格を示す調査で、成果物は「調査報告書」「意見書」などと呼ばれます。宅建業者の「価格査定」は、そもそも鑑定評価ではありません。ただし、同じ鑑定士が同じ物件を同じ前提で見れば、鑑定評価と価格調査の数字は大きくは変わりません。J-REITの期末評価も価格調査で行われています。違うのは数字ではなく、前提がどこまで検証されたか、投資家に見せる前提で作られた文書か、誰が責任を負うかです。
- 2026年8月21日公布の不動産特定共同事業法施行規則の改正で、契約成立前の書面には「不動産鑑定士による鑑定評価の有無」と、受けている場合はその結果・方法の概要・年月日・鑑定士の氏名、受けていない場合は「理由」と「代替の価格資料」(近傍同種の取引価格、公示価格・路線価、根拠を示した宅建業者の価格意見)が載ります。利害関係人への売却は、利害関係のない鑑定士の鑑定評価額からおおむね1割以上離れた価格では「必要な措置」を講じたことになりません。既存事業者の経過措置は2026年11月30日で終わります。
- 投資家が見るのは、鑑定評価か価格調査かという名称より、鑑定士が関与しているか、利害関係のない鑑定士か、価格時点はいつか、竣工前提などの前提条件は何か、鑑定評価額と取得価格の差はいくらか、です。書面の「方法の概要」欄と「受けていない理由」欄が、それを読む場所になります。「価格調査」「査定」は、この書面では「鑑定評価を受けていない」側に置かれる資料です。
はじめに ― 「鑑定評価を取得」と「価格調査済み」は同じではない
不動産クラウドファンディング(不動産特定共同事業)の募集ページには、「不動産鑑定士による鑑定評価を取得しています」「第三者機関の価格調査を実施済み」「提携不動産会社の査定額の90%で取得」といった言葉が並びます。どれも「第三者が価格を見た」という印象を与えますが、制度上は別のものです。鑑定評価だけが不動産鑑定士の独占業務で、価格調査は鑑定士が行う場合でも基準の一部を省いたもの、査定は宅建業者の意見です。
先に断っておくと、この記事の主張は「価格調査は当てにならない」ではありません。同じ鑑定士が同じ物件を同じ前提で見れば、鑑定評価と価格調査の数字は大きくは変わりません。変わるのは、前提がどこまで検証されたか、誰に見せる前提で作られた文書か、誰が責任を負うかです。名称の違いより、その中身を読み分けることがこの記事の目的です。
2026年8月21日に公布・施行された不動産特定共同事業法施行規則の改正(改正全体の整理はこちら)は、この違いを契約前書面の上で見えるようにする改正でもあります。改正後の書面には、対象不動産の価格について「不動産鑑定士による鑑定評価の有無」を書き、受けていなければその理由と代替資料を書くことになりました。既存事業者の経過措置は2026年11月30日で終わり、12月1日からはすべての事業者がこの書式になります。
この記事では、まず鑑定評価・価格調査・価格査定の3つを根拠法令と成果物から整理し、そのうえで改正後の契約前書面のどこに何が書かれるのか、投資家はどこを読めばよいのかをまとめます。
※本記事は公表資料に基づく一般的な整理であり、特定の事業者・商品への投資を勧誘・推奨するものではありません。法令の適用関係は原文と所管行政庁の見解をご確認ください。
1. 鑑定評価とは ― 鑑定士の独占業務で、基準の全部に従う
「不動産の鑑定評価」は法律用語です。不動産の鑑定評価に関する法律(鑑定評価法)第2条第1項は、鑑定評価を「不動産の経済価値を判定し、その結果を価額に表示すること」と定義しています。これを行えるのは不動産鑑定士だけで(第3条第1項)、鑑定士でない者が鑑定業者の業務として鑑定評価を行うことは禁止されています(第36条第1項)。鑑定評価を業として行う不動産鑑定業は登録制です。
成果物は「鑑定評価書」です。鑑定業者は依頼者に鑑定評価額などを記載した鑑定評価書を交付しなければならず、関与した鑑定士が資格を表示して署名します(第39条)。つまり鑑定評価書には、価格に責任を負う鑑定士の名前が必ず入っています。
そして鑑定評価の中身を縛っているのが、国土交通省の「不動産鑑定評価基準」です。基準は、対象不動産・価格時点・価格の種類(正常価格、限定価格、特定価格、特殊価格)を確定し、実地調査で物的状況と権利関係を確認し、資料を集めて価格形成要因を分析し、原価法・取引事例比較法・収益還元法のうち市場の特性に合った複数の手法を適用して試算価格を出し、それらを調整して鑑定評価額を決める、という手順を定めています。手法を一つだけ使う、現地を見ない、依頼者の資料をそのまま使う、といった省略は、基準に則った鑑定評価では原則として認められません。
後述する国土交通省の価格等調査ガイドラインは、「不動産鑑定評価基準に則った鑑定評価」を「基準のすべての内容に従って行われる価格等調査」と定義し、「他の手法の適用が困難でないにもかかわらず一つの手法のみを適用した」ものなど基準の一部だけを適用・準用したものは含まない、と明記しています。「鑑定評価」という言葉は、基準の全部に従ったものだけに使われる、と覚えておけば十分です。
2. 価格調査(価格等調査)とは ― 同じ鑑定士でも、基準の一部を省く
一方の「価格調査」は、国土交通省が2009年に定めた「不動産鑑定士が不動産に関する価格等調査を行う場合の業務の目的と範囲等の確定及び成果報告書の記載事項に関するガイドライン」(価格等調査ガイドライン、2010年1月施行)に出てくる言葉です。ガイドラインは「価格等調査」を「不動産の価格等を文書等に表示する調査」と広く定義したうえで、それを「不動産鑑定評価基準に則った鑑定評価」と「それ以外の価格等調査」に峻別しています。実務で「価格調査」「簡易評価」「机上評価」と呼ばれているのは、後者です。
ガイドラインの原則は、鑑定士が価格を調査するときは基準に則った鑑定評価を行うことです。基準に則らなくてよいのは次の5つの場合に限られます。
- 調査価格が依頼者の内部での使用にとどまる場合
- 公表・開示されても、第三者や開示先の判断に大きな影響を与えないと判断される場合
- 公表されず、すべての開示先の承諾が得られた場合
- 基準に則ることができない場合
- その他、依頼目的や開示範囲に照らして基準に則らないことに合理的な理由がある場合
基準に則らない価格調査で省かれる典型は、実地調査(内覧)、一部の手法(たとえば収益還元法だけを適用する)、資料の独自収集(依頼者から提供された資料をそのまま使う)です。未竣工建物の竣工を前提にする、土壌汚染やアスベストの可能性を考慮外とする、といった想定上の条件を置くこともあります。だからガイドラインは、基準に則らない場合の成果報告書に「基準に則った鑑定評価とは結果が異なる可能性がある旨」と「記載された依頼目的・開示先以外での使用・開示は想定していない旨」を、調査価格の近くに書くよう求めています。現地に行っていなければその旨も書きます。成果報告書の名称は、基準に則ったものが「鑑定評価書」、則らないものは「調査報告書」「意見書」などとして区別されています。
ここで注意したいのは、基準に則らない価格調査も、鑑定士が不動産の経済価値を判定して価額に表示している以上、法律上は鑑定評価法第3条第1項の業務(鑑定評価業務)に当たり、鑑定士の署名が必要だという点です(ガイドライン運用上の留意事項)。鑑定士の責任がないわけではありません。違うのは、省いた手順と置いた前提、そして誰に見せる前提で作られたかです。
数字の面では、同じ鑑定士が同じ物件を同じ前提で見れば、鑑定評価と価格調査の結果は大きくは変わりません。制度もそれを前提にしています。国土交通省の「証券化対象不動産の継続評価の実施に関する基本的考え方」は、過去に基準に則った鑑定評価を行った物件について、物件の個別的要因や市場に重要な変化がなければ、内覧を省略し、少なくとも収益還元法を適用する価格調査で継続評価してよいとしています。J-REITの期末評価はこの仕組みで行われており、前回の鑑定評価額と連続した数字が出ることが前提の制度です。鑑定評価と価格調査の違いは、計算の精度の違いではなく、何を検証し、何を検証しなかったかの違いだと理解するのが実態に近いと思います。
運用上の留意事項は、「第三者の判断に大きな影響を与える」ため基準に則った鑑定評価を行うべき場面も例示しています。資産流動化法や投信法に基づく資産評価、合同会社と匿名組合契約を用いた私募ファンドが不動産を取得・譲渡するときの評価、関連会社間取引の適正価格の証明などです。不動産特定共同事業はこの例示には直接出てきませんが、一般投資家に開示され、出資判断の材料になる価格は、「第三者の判断に大きな影響を与える」価格の典型だと考えます(私見です)。それは価格調査の数字が信用できないからではなく、投資家に見せることを前提に前提条件を確定し、開示について鑑定士が承諾した文書であるべきだ、という意味です。
3. 価格査定 ― 宅建業者の意見であって、鑑定評価ではない
3つ目の「価格査定」は、宅地建物取引業者が売買の媒介などで示す価格意見です。宅建業法第34条の2第2項は、宅建業者が媒介価額について意見を述べるときは根拠を明らかにしなければならないと定めており、実務では公益財団法人不動産流通推進センターの「価格査定マニュアル」や取引事例との比較が使われます。
査定は鑑定評価ではありません。鑑定士でない者が鑑定評価を行うことは鑑定評価法で禁じられていますから、不動産会社の査定書に「評価額」「鑑定」という言葉があっても、鑑定士の署名がある鑑定評価書でなければ鑑定評価ではないと読みます。今回の施行規則改正に合わせて改訂された「不動産特定共同事業の監督に当たっての留意事項」も、契約前書面に宅建業者の価格意見を載せる場合は、根拠が価格査定マニュアルや同種の取引事例など合理的な説明がつくものであること、そして「鑑定評価法に基づく鑑定評価書でないことが明記されていること」を求めています。制度の側が、査定と鑑定評価を書面上で区別させているということです。
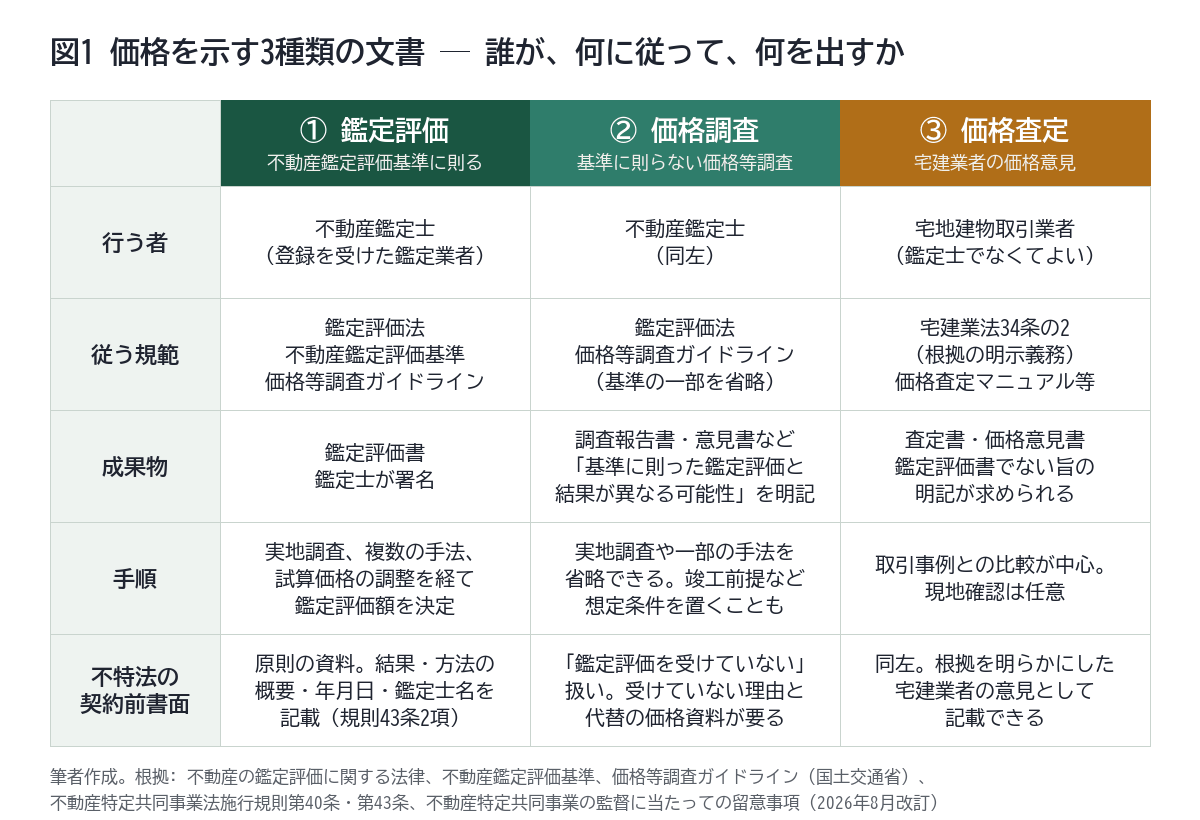
4. 3つの違いを一覧にする
| 項目 | 鑑定評価 | 価格調査(基準に則らない価格等調査) | 価格査定 |
|---|---|---|---|
| 行う者 | 不動産鑑定士(登録を受けた不動産鑑定業者) | 不動産鑑定士 | 宅地建物取引業者 |
| 根拠 | 鑑定評価法、不動産鑑定評価基準、価格等調査ガイドライン | 鑑定評価法、価格等調査ガイドライン(基準は一部のみ適用) | 宅建業法第34条の2第2項(根拠の明示)、価格査定マニュアル等 |
| 成果物の名称 | 鑑定評価書(鑑定士が署名) | 調査報告書、意見書など(鑑定士が署名) | 査定書、価格意見書など |
| 手順 | 実地調査、複数の手法の適用、試算価格の調整を経て鑑定評価額を決定 | 実地調査や一部の手法を省略できる。依頼者の資料をそのまま使うことも | 取引事例との比較が中心。現地確認は任意 |
| 数字の出方 | 複数の試算価格を調整した額。手法間の乖離も報告書で分かる | 同じ鑑定士が同じ前提で見れば鑑定評価額と大きくは変わらない。省略した手法の試算価格は出ない | 業者や目的によって幅が出やすい |
| 前提条件 | 価格の種類(正常価格など)を確定。想定上の条件は妥当性の検証が必要 | 竣工前提、土壌汚染考慮外などの想定条件を置くことがある。「基準に則った鑑定評価と結果が異なる可能性」を明記 | 業者ごとの前提。明記の義務はない |
| 第三者への開示 | 開示を前提にできる | 依頼時に確定した開示範囲が前提。範囲を広げるには鑑定士の承諾が要る | 制限なし |
| 不特法の契約前書面での扱い | 原則の資料。結果・方法の概要・年月日・鑑定士の氏名を記載 | 「鑑定評価を受けていない」側。受けていない理由と代替の価格資料が要る | 同左。根拠を明らかにした宅建業者の意見として記載でき、鑑定評価書でない旨を明記 |
費用と時間は、一般に鑑定評価がもっとも重く、価格調査、査定の順に軽くなります。事業者が価格調査や査定で済ませる動機はここにあり、それ自体は悪いことではありません。数字も、鑑定士が同じ前提で見ている限り大きくは変わりません。違うのは、前提がどこまで検証されたか、省いた手法のクロスチェックが報告書に出ているか、投資家に見せる前提で作られた文書か、という点です。たとえば収益還元法だけを適用した価格調査では、積算価格との乖離が報告書に出ません。再生物件や地方の物件では収益価格と積算価格の開きが警戒サインになるので、省略されると見えなくなる情報があります。同じ「第三者の価格」という言葉でも、そこを読み分ける必要がある、というのがこの記事の主張です。
5. 不特法施行規則の改正で、契約前書面はこう変わる
今回の改正は、2025年8月の「一般投資家の参加拡大を踏まえた不動産特定共同事業のあり方についての中間整理」を受け、2026年3月26日に改正案が公表されてパブリックコメントにかけられ、8月21日に公布・施行されました。日経不動産マーケット情報は改正案の段階で「不動産鑑定の活用を促す内容」と評しています。価格に関わる改正点は3つです。
(1) 取得価格の妥当性 ― 「鑑定評価の有無」を書く(規則第43条第1項第18号・第2項第5号)
契約前書面には従来から対象不動産の価格と算定方法を書くことになっていましたが、改正で「当該価格を妥当と判断する根拠」が加わり、その説明として少なくとも次の事項を記載することになりました。
- 不動産鑑定士による鑑定評価の有無
- 受けた場合:鑑定評価の結果および方法の概要(鑑定評価の年月日を含む)と、鑑定評価を行った者の氏名
- 受けていない場合:受けていない理由と、近傍同種など条件の類似する不動産の売買価格・その水準、公示価格、路線価、販売公表価格のいずれか、または宅建業者がその根拠を明らかにして述べた対象不動産の価格に対する意見
監督留意事項は、価格の算定方法の説明として、対象不動産の価格と鑑定評価額(小規模な改修・建替事業など採算の観点から鑑定評価を受けることが困難な場合は公示価格や路線価)との差異が合理的な範囲内であるかを説明することが望ましい、としています。「鑑定評価を受けていない理由」として制度が想定しているのは、小さな案件で鑑定費用が見合わないケースだということです。
(2) 利害関係人取引 ― 「利害関係を有しない鑑定士」の鑑定評価(規則第43条第1項第13号・第2項第2号・第3号)
グループ会社から物件を仕入れる、グループ会社にマスターリースで貸す、といった利害関係人との取引がある場合は、取引額(賃料)を妥当と判断する根拠を書きます。ここで求められるのは「利害関係を有しない不動産鑑定士」による鑑定評価の有無で、受けていれば結果・方法の概要・年月日・氏名、受けていなければ理由に加えて、利害関係人でない売主が過去に行った直近の売買の価格・契約日・売主名と、近傍同種の売買価格または公示価格・路線価・販売公表価格を書き、鑑定評価額やこれらの価格と取引額に差があればその差額と妥当と判断する理由を書きます。
監督留意事項はさらに踏み込んで、理由のいかんを問わず、過去の売買を遡れない、売主が開示を承諾しない、物件が特殊で近傍同種を示せない、といった事情で代替資料のどれかを示せないときは、鑑定評価を受けてその結果を記載しなければならない、としています。賃料についても同じ建付けです。利害関係人取引では、代替資料が揃わなければ鑑定評価が事実上必須になりました。
(3) 利害関係人への売却 ― 鑑定評価額のおおむね±1割(規則第40条第5号)
出口で対象不動産をグループ会社などの利害関係人に売却する場合、利害関係を有しない鑑定士の鑑定評価額に相当する額で売却するために必要な措置を講じていない状況は、「事業参加者の保護に支障を生じるおそれがある状況」として監督の対象になりました。監督留意事項は、鑑定評価額をおおむね1割以上上回る価格、または1割以上下回る価格で売却する行為は「必要な措置」に該当しない、と例示しています。この規定は2026年12月1日以後に締結される不動産特定共同事業契約から適用されます。
「利害関係を有しない不動産鑑定士」については、規則が鑑定評価法上鑑定評価業務をすることができない者を除くと定め、監督留意事項が、事業者と資本関係などの利害関係にある者や、特例事業者の役員・使用人は含まれないことを明示しています。グループ内の鑑定士、事業者の役員を兼ねる鑑定士の鑑定評価では要件を満たしません。
| 場面 | 原則として書くもの | 鑑定評価を受けていない場合 | 根拠 |
|---|---|---|---|
| 対象不動産の取得価格 | 鑑定士による鑑定評価の有無。有なら結果・方法の概要・年月日・氏名 | 理由と、近傍同種の売買価格・公示価格・路線価・販売公表価格、または根拠を示した宅建業者の価格意見(鑑定評価書でない旨を明記) | 規則第43条第1項第18号、第2項第5号。留意事項第7-7⑩⑳ |
| 利害関係人からの取得・利害関係人への賃貸 | 利害関係を有しない鑑定士の鑑定評価の有無。有なら結果・方法の概要・年月日・氏名。取引額との差額と理由 | 理由と、直近の非利害関係人売買(価格・契約日・売主)、近傍同種の売買価格・賃料または公示価格等。どれかを示せなければ鑑定評価が必要 | 規則第43条第1項第13号ニ・ホ、第2項第2号・第3号。留意事項第7-7⑮〜⑲ |
| 利害関係人への売却(出口) | 利害関係を有しない鑑定士の鑑定評価額に相当する額で売却するための措置。おおむね±1割が目安 | (代替なし) | 規則第40条第5号。留意事項第7-5(3)。2026年12月1日以後の契約から |
| 想定利回りの根拠となる売却価格 | 不動産取引の額と、取引が行われる根拠(契約済み・意向表明・探索中・探索前の区分) | 取引相場など実現困難でないことの具体的根拠 | 規則第43条第2項第6号。留意事項第7-7㉑ |
この整理で大事なのは、規則が「鑑定評価」と書いているのは不動産鑑定士による鑑定評価であって、価格調査や査定は「鑑定評価を受けていない場合」の代替資料の側に置かれているという点です。宅建業者の査定については、留意事項が「鑑定評価書でないことの明記」まで求めています。では、鑑定士が基準に則らずに行った価格調査を「鑑定評価あり」として書けるのか。規則にも留意事項にも明文はありません。ただし価格等調査ガイドラインは、基準に則らない成果報告書に「基準に則った鑑定評価とは結果が異なる可能性がある」旨と、確定した開示先以外への開示を想定しない旨を書かせ、開示範囲を広げるには鑑定士の承諾を要求しています。契約前書面に「鑑定評価の方法の概要」を書く以上、「実地調査省略」「収益還元法のみ適用」「竣工を前提」といった記載が出てくれば、投資家はそれを基準に則った鑑定評価ではないと読めます。だからといって数字を割り引く必要はありませんが、何が検証されておらず、どんな前提が置かれているかは分かります。方法の概要の欄は、名称を当てるためではなく、そこを読むための欄です。
6. 投資家が契約前書面で見る8つのポイント ― 名称より、誰が・どの前提で・いつ見た価格か
見る順番は、鑑定評価か価格調査かという名称ではなく、誰が、どの前提で、いつ見た価格か、です。名称の確認は最後でかまいません。
- 鑑定士が関与しているか。「鑑定評価の有無」が有か無か。無なら8へ。鑑定士の署名がある文書かどうかが、価格査定や事業者の自己算定との最初の境界。
- 鑑定士の氏名と所属、事業者との関係。利害関係人取引と出口の売却では「利害関係を有しない鑑定士」が要件。鑑定評価書には依頼者との資本的・人的・取引関係が記載されるので、開示請求できるなら見る。
- 鑑定評価の年月日(価格時点)と取得日・募集日の差。1年前の鑑定評価額は、金利が上がった後の価格ではない(金利上昇と不動産価格の記事)。再募集案件や運用延長案件では、価格時点を更新しているかを見る。
- 前提条件。竣工前提、満室想定、土壌汚染考慮外など。開発型・再生型の「竣工を前提とした価格」は現況の価格ではなく、工事が止まれば成り立たない価格。数字を動かすのは名称ではなく、ここ。
- 鑑定評価額と取得価格の差額と理由。監督上の目安はおおむね1割。取得価格が鑑定評価額を上回っている案件は、劣後出資比率がその差を吸収できるかを合わせて見る。
- 価格の種類。正常価格か、特定価格(投資法人など特定の条件下の価格)か、限定価格(隣地併合など特定の当事者間でのみ成り立つ価格)か。利害関係人取引で限定価格が出てきたら、それは市場価格ではない。
- 方法の概要。「実地調査省略」「収益還元法のみ」「依頼者提供資料による」とあれば、基準に則った鑑定評価ではなく価格調査。数字を割り引く理由にはならないが、現地の状態や積算価格とのクロスチェックは検証されていないと分かる。省かれたものを自分で補えるか(現地を見に行く、周辺の取引事例を調べる)を考える。
- 無の場合は理由。「小規模な改修事業で鑑定費用が見合わない」は制度も想定する理由。「価格調査で足りると判断した」「提携業者の査定で代替」なら、代替資料の取引事例が物件を特定して示されているか、宅建業者の意見に価格査定マニュアル等の根拠と「鑑定評価書でない」旨の明記があるかを見る。
出口についても一つ。2026年12月1日以後の契約では、グループ会社への売却価格は利害関係のない鑑定士の鑑定評価額のおおむね±1割に収めることが監督上の前提になります。財産管理報告書や償還時の通知で売却先と売却価格が示されたら、契約前書面の鑑定評価額と照らしてみてください。
最後に私見です。鑑定評価は万能ではありません。依頼者は事業者で、前提条件の置き方で数字は動きます。鑑定評価額は「この価格までなら買ってよい」という上限の目安として読み、取得価格が鑑定評価額にぴったり張り付いている案件は、鑑定評価額が先にあって取得価格を合わせたのか、その逆なのかを考えるのが健全だと思います。一方で、「鑑定評価を受けていない理由」を正直に書き、代替資料の出所を物件名まで示す事業者は、根拠を出す姿勢があるということです。当ブログの事業者の見方で挙げた「説明の質」は、12月以降、この欄に表れます。
おわりに
鑑定評価、価格調査、価格査定は、名前が似ていても、行う者、従う規範、成果物、前提が違います。数字そのものは、鑑定士が同じ前提で見れば大きくは変わりません。違うのは、前提の検証範囲と、誰に見せるために作られ、誰が責任を負う文書かです。今回の施行規則改正は、その違いを契約前書面に「鑑定評価の有無」「方法の概要」「受けていない理由」「代替資料の根拠」という形で書かせるものです。経過措置が切れる2026年12月1日からは、どの事業者の書面にもこの欄が並びます。
募集ページの「第三者評価済み」という言葉で終わらせず、書面で「誰が、何に従って、いつ、どの前提で」価格を見たのかを確認する。それだけで、同じ想定利回りの案件でも見え方は変わるはずです。
※本記事は公表資料に基づく情報提供であり、特定の事業者・商品への投資を勧誘・推奨するものではありません。法令・ガイドラインの解釈は筆者の整理であり、個別案件の適用関係は原文と所管行政庁の見解をご確認ください。
出典・参考
- 不動産の鑑定評価に関する法律(e-Gov法令検索) ― 第2条(定義)、第3条(不動産鑑定士の業務)、第36条(不動産鑑定士でない者等による鑑定評価の禁止)、第39条(鑑定評価書等)
- 国土交通省「不動産鑑定評価基準」(平成26年5月1日一部改正)
- 国土交通省「不動産鑑定士が不動産に関する価格等調査を行う場合の業務の目的と範囲等の確定及び成果報告書の記載事項に関するガイドライン」(価格等調査ガイドライン)、同ガイドライン運用上の留意事項
- 不動産特定共同事業法施行規則(e-Gov法令検索) ― 第40条第5号、第43条第1項第13号・第18号、第2項第2号・第3号・第5号・第6号
- 国土交通省 報道発表「不動産特定共同事業法施行規則の一部を改正する命令」の公布等(2026年8月21日)、同 改正の概要、同 監督留意事項の改正の概要
- 国土交通省「不動産特定共同事業の監督に当たっての留意事項について」(令和8年8月改訂) ― 第7-5(3)、第7-7⑩⑮〜㉑
- 日経不動産マーケット情報「国交省が不特法パブコメ、鑑定評価の活用促す」(2026年)、牛島総合法律事務所「不特事業 令和8年4月時点の法改正・公表資料等のアップデート」(2026年4月9日)
- 当ブログ:不特法施行規則の改正(2026年8月21日公布・施行)、不動産特定共同事業者の見方、リーマンショックと今回の金利上昇