この記事の結論(3行)
- 3メガバンクの純利益は2025年度に合計約5.26兆円、2026年4〜9月期は合計3兆5,303億円(前年同期比21%増)。2021年度と比べると、3社とも4年で2倍強になった。
- 増益の中心は資金利益。2026年4〜9月期の粗利益の増加1兆3,974億円(3社合計)のうち、8,668億円(62%)が資金利益だった。国内の預貸金利回差は3行とも前年同期から0.24〜0.27ポイント広がった。
- 稼ぎ方は3社で違う。粗利益に占める資金利益はSMFG59%、MUFG54%、みずほFG37%。MUFGは粗利益の外に持分法投資損益4,732億円があり、みずほFGは市場関連(特定取引利益+その他業務利益)が34%を占める。
用語メモ(クリックで開く)
- 連結粗利益(業務粗利益):一般企業の売上総利益に近い指標。資金利益、信託報酬、役務取引等利益、特定取引利益、その他業務利益の合計
- 資金利益:貸出金や有価証券の利息収入から、預金などへの利息支払いを引いたもの
- 役務取引等利益:振込・為替、投資信託の販売、融資の組成、カードなどの手数料収支
- 特定取引利益:トレーディング目的の取引から生じる損益
- その他業務利益:外国為替の売買損益や、国債など債券の売却損益を含む勘定
- 業務純益:粗利益から経費を引いた本業の利益。会社によって定義が少し違う
- 持分法による投資損益:出資先(関連会社)の利益のうち、出資比率に応じて取り込む分
- 与信関係費用:貸倒引当金の繰入や貸出金の償却など、貸し倒れに備える費用
- 預貸金利回差:貸出金の利回りから預金等の利回りを引いたもの。預貸業務の利ざや
- 政策保有株式:取引関係の維持などを目的に持つ株式。各社が売却を進めている
はじめに
2026年11月13日、三菱UFJフィナンシャル・グループ(MUFG、8306)、三井住友フィナンシャルグループ(SMFG、8316)、みずほフィナンシャルグループ(みずほFG、8411)の2026年度中間決算(2026年4〜9月)が出そろいました。3社とも純利益は前年同期を上回り、通期の予想・目標を引き上げています。
「メガバンクは金利上昇で儲かっている」とまとめられることが多いのですが、損益計算書を分解すると、3社の稼ぎ方には差があります。本稿では、粗利益の内訳、利ざや、粗利益の外側にある損益、部門別の利益の順に、決算資料の数字で整理します。
1. 全体像 ― 純利益は4年で2倍強
| 純利益 | 2021年度 | 2025年度 | 2026年度中間期(前年同期比) | 2026年度通期の予想・目標(進捗率) |
|---|---|---|---|---|
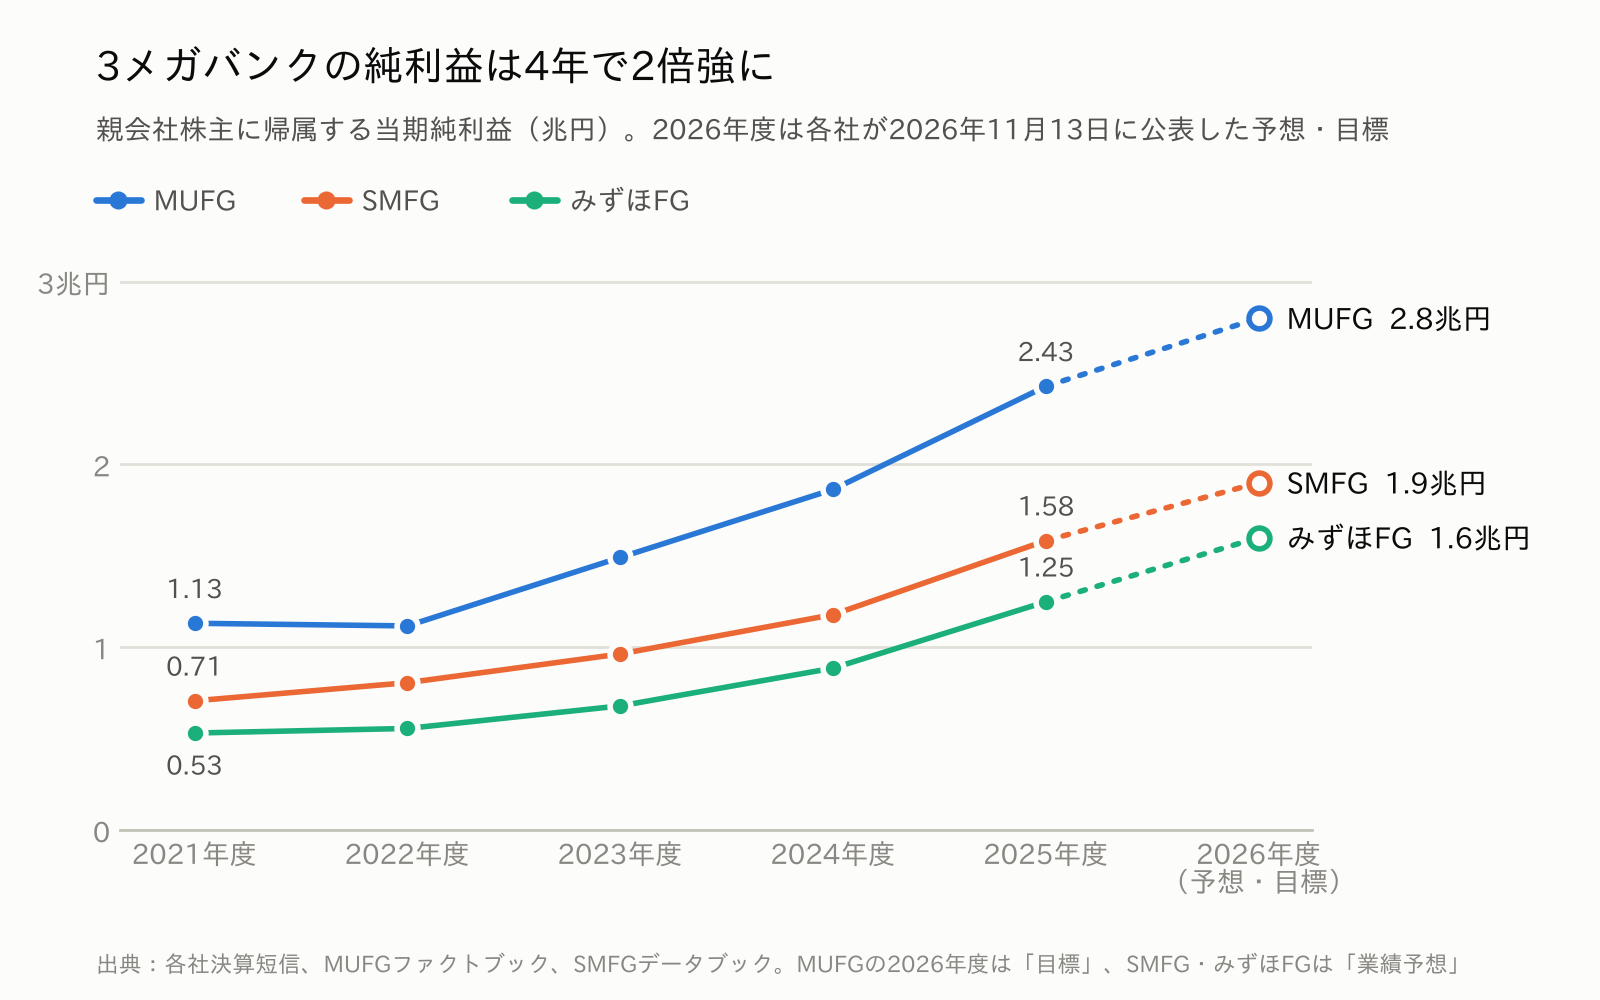
| MUFG | 1兆1,308億円 | 2兆4,272億円(2.1倍) | 1兆6,308億円(+26.1%) | 2兆8,000億円(58%) |
| SMFG | 7,066億円 | 1兆5,829億円(2.2倍) | 1兆31億円(+7.5%) | 1兆9,000億円(53%) |
| みずほFG | 5,304億円 | 1兆2,486億円(2.4倍) | 8,964億円(+29.9%) | 1兆6,000億円(56%) |
| 3社合計 | 2兆3,678億円 | 5兆2,587億円(2.2倍) | 3兆5,303億円(+21.1%) | 6兆3,000億円(56%) |
2021年度から2025年度までの4年間で、純利益は3社とも2倍強になりました。2026年度の予想・目標は合計6.3兆円です。中間期までの進捗率は53〜58%で、3社とも半分を超えています。
ここまでは3社に共通する話です。以下では、この利益がどこから出ているかを見ていきます。
2. 粗利益の内訳 ― 何で稼いでいるか
銀行の損益計算書で、一般企業の売上総利益にあたるのが連結粗利益です。本稿では中身を3つに分けます。貸出や有価証券の利息から預金などの利息を引いた「資金利益」、手数料収入である「役務取引等利益+信託報酬」(以下、手数料)、市場取引に関連する「特定取引利益+その他業務利益」(以下、市場・その他)です。
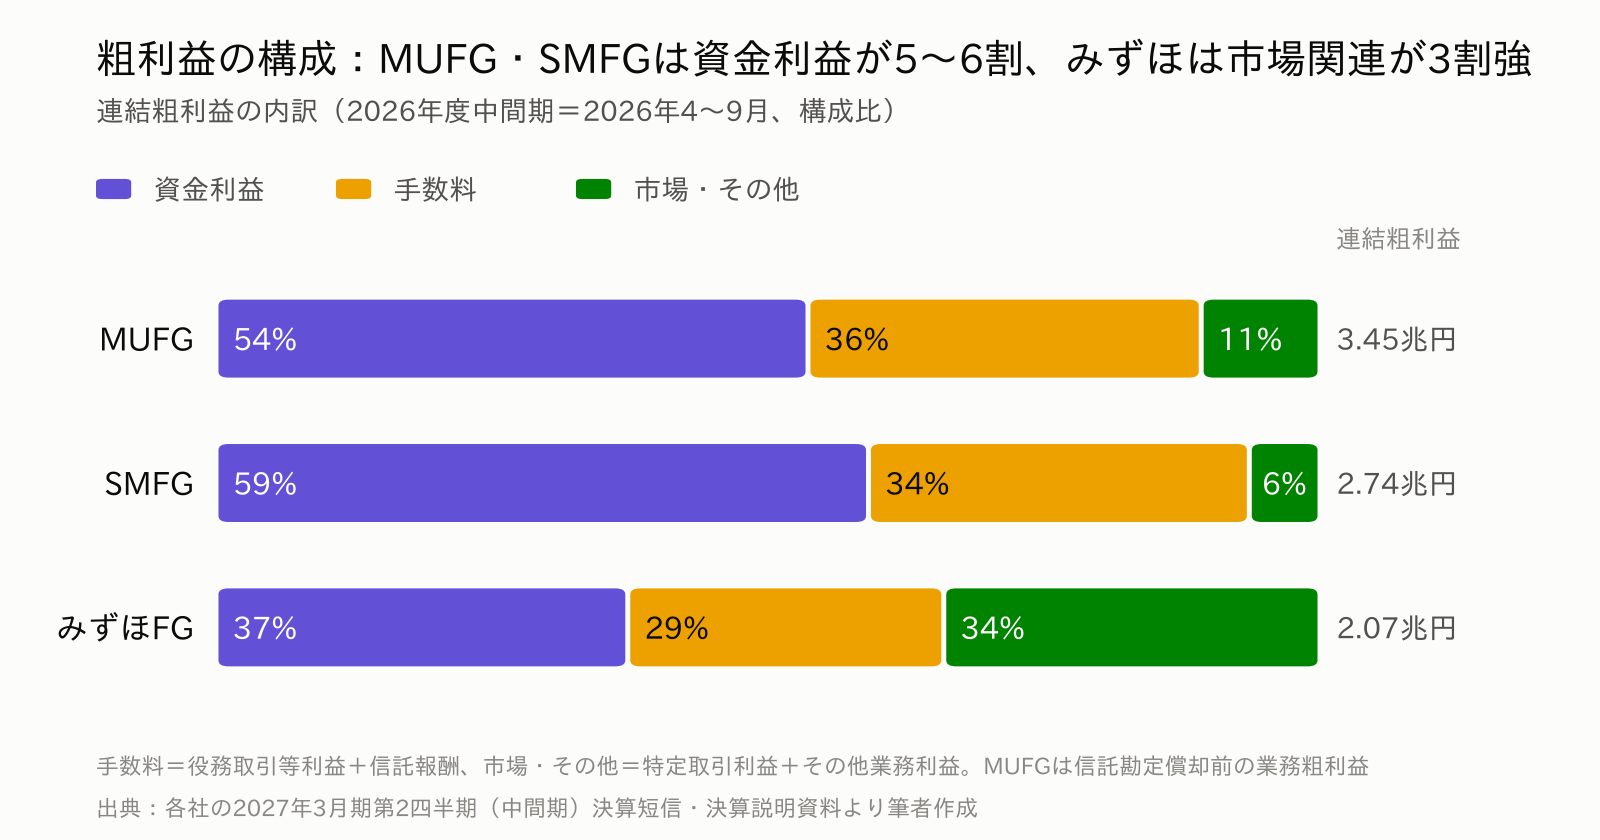
| 2026年度中間期(億円) | MUFG | SMFG | みずほFG |
|---|---|---|---|
| 連結粗利益 | 34,523(+5,165) | 27,410(+4,422) | 20,678(+4,387) |
| 資金利益 | 18,512(+4,112) | 16,199(+3,370) | 7,712(+1,186) |
| 手数料 | 12,296(+1,516) | 9,454(+1,105) | 5,918(+928) |
| 市場・その他 | 3,715(▲462) | 1,755(▲54) | 7,046(+2,272) |
| 資金利益の構成比(前年同期) | 53.6%(49.1%) | 59.1%(55.8%) | 37.3%(40.1%) |
3社合計では、増益の6割が資金利益です。粗利益は合計8兆2,611億円で、前年同期から1兆3,974億円増えました。このうち資金利益の増加が8,668億円(62%)、手数料が3,549億円(25%)、市場・その他が1,756億円(13%)です。
SMFGは資金利益の比率が最も高く、59%です。資金利益は前年同期比26%増の1兆6,199億円でした。市場・その他は1,755億円で、粗利益の6%にとどまります。
MUFGは資金利益54%、手数料36%です。資金利益は29%増の1兆8,512億円。一方、市場・その他は462億円減りました。国債等債券関係損益が1,960億円の損失(前年同期は29億円の利益)だったためで、会社は「米MBS中心に売却を行い国債等債券関係損を計上」と説明しています。
みずほFGは構成が違います。資金利益は37%で、市場・その他が34%を占めます。内訳は特定取引利益4,446億円(前年同期4,232億円)、その他業務利益2,600億円(同542億円)です。その他業務利益の増加は約2,058億円で、粗利益の増加4,387億円の47%にあたります。国債等債券損益は545億円(同719億円)と減っているので、増えたのは債券売却益以外の項目です。中間決算短信からは、それ以上の内訳は読み取れません。
3. 資金利益と金利 ― 利ざやはどう動いたか
日銀は2024年3月にマイナス金利を解除し、政策金利を2024年7月に0.25%、2025年1月に0.5%、同年12月に0.75%、2026年6月に1.0%、9月に1.25%へ引き上げました。MUFGは2026年度の業績目標の前提を「本邦政策金利1.25%程度」としています。
銀行の貸出には、短期の市場金利や短期プライムレートに連動するものが多くあります。政策金利が上がると貸出金利が上がり、預金金利の引き上げがそれより小さければ、差である利ざやが広がります。3行の国内業務部門の数字で確かめます。
| 国内業務部門(%) | 三菱UFJ銀行 | 三井住友銀行 | みずほ銀行 |
|---|---|---|---|
| 貸出金利回り | 1.09 → 1.52 | 1.28 → 1.68 | 1.24 → 1.68 |
| 預金等利回り | 0.17 → 0.32 | 0.18 → 0.34 | 0.18 → 0.37 |
| 預貸金利回差 | 0.92 → 1.20 | 1.10 → 1.34 | 1.05 → 1.31 |
| 利回差の拡大幅 | +0.27 | +0.24 | +0.25 |
貸出金利回りは3行とも0.40〜0.43ポイント上がりました。預金等利回りの上昇は0.15〜0.18ポイントで、貸出金利回りの上昇幅の4割前後です。差し引きの預貸金利回差は0.24〜0.27ポイント広がりました。三井住友銀行は四半期別の数字も開示しており、4〜6月の1.31%から7〜9月は1.38%へ広がっています。
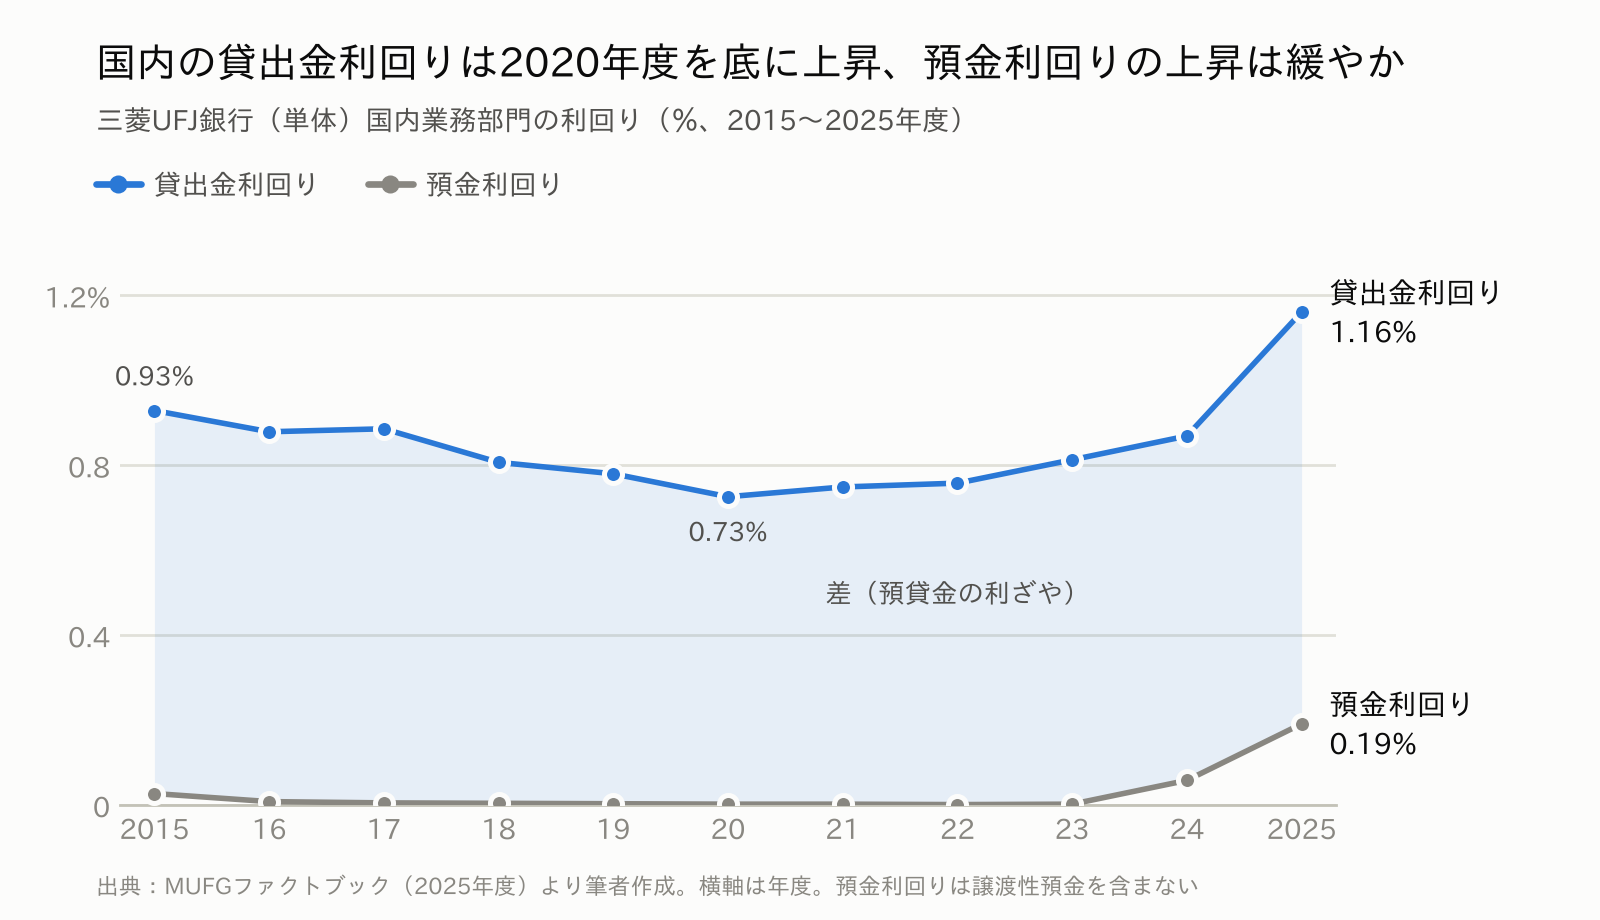
長い期間で見ると変化の大きさがわかります。図3は三菱UFJ銀行の年度ベースの数字です。国内の貸出金利回りは2015年度の0.93%から2020年度の0.73%まで下がり続け、2025年度に1.16%まで戻りました。預金利回りは2016年度から2023年度までほぼゼロで、2025年度に0.19%です。2020年度までは、貸出金利回りが下がる一方で預金利回りにはほとんど下げ余地がなく、利ざやが縮みました。いまはその逆が起きています。
ただし、資金利益は国内の預貸だけでできているわけではありません。海外の貸出、有価証券の利息、消費者金融やカードローンの利息も含まれます。MUFGは資金利益の増加理由として、円金利上昇の取り込みと並べて貸出の増加を挙げています。
4. 5年間で構成はどう変わったか
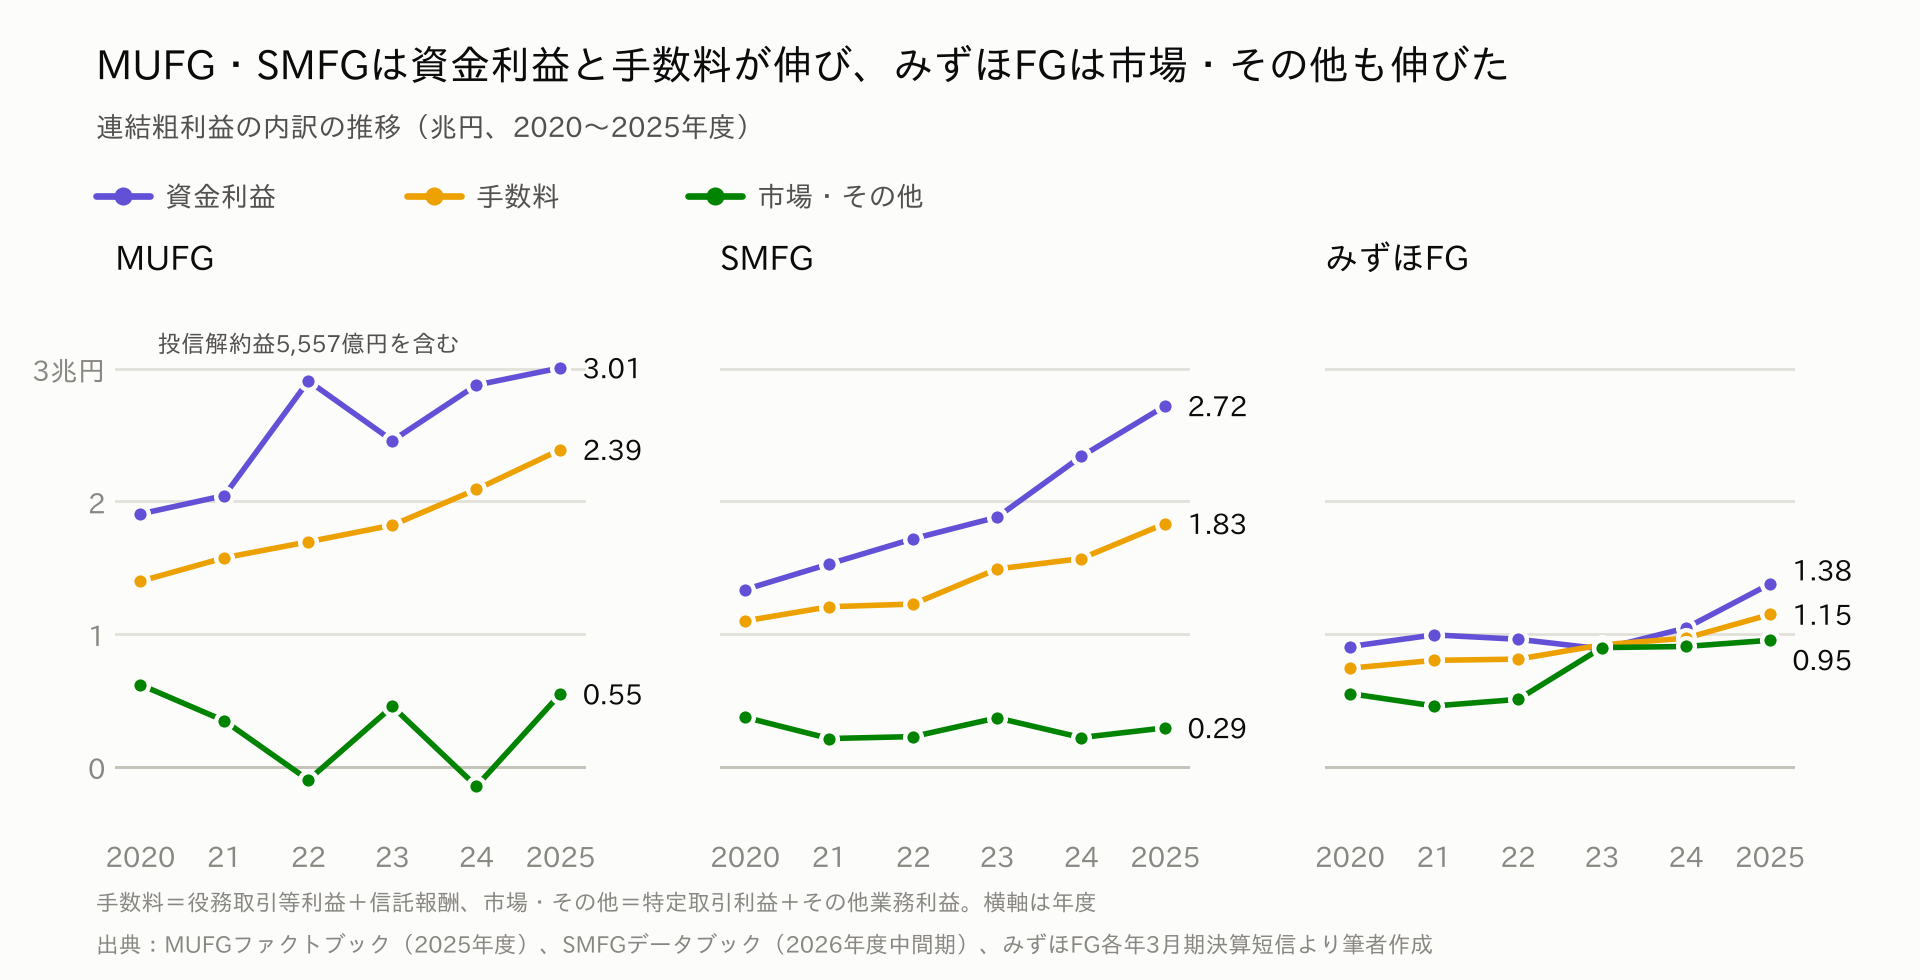
| 億円(2020年度 → 2025年度) | MUFG | SMFG | みずほFG |
|---|---|---|---|
| 連結粗利益 | 39,209 → 59,444(1.52倍) | 28,062 → 48,447(1.73倍) | 21,986 → 34,772(1.58倍) |
| 資金利益 | 19,051 → 30,062(1.58倍) | 13,352 → 27,196(2.04倍) | 9,056 → 13,770(1.52倍) |
| 手数料 | 13,981 → 23,899(1.71倍) | 10,989 → 18,323(1.67倍) | 7,423 → 11,474(1.55倍) |
| 市場・その他 | 6,175 → 5,482 | 3,721 → 2,928 | 5,507 → 9,527(1.73倍) |
| 資金利益の構成比 | 48.6% → 50.6% | 47.6% → 56.1% | 41.2% → 39.6% |
2020年度からの5年間で、資金利益はSMFGが2.04倍、MUFGが1.58倍、みずほFGが1.52倍になりました。粗利益に占める資金利益の比率は、SMFGが47.6%から56.1%へ上がり、MUFGは48.6%から50.6%とほぼ横ばい、みずほFGは41.2%から39.6%へ少し下がっています。MUFGは手数料が1.71倍と、資金利益より速く伸びました。みずほFGは市場・その他が1.73倍で、3つの項目のなかで最も伸びています。
市場・その他は年によって振れます。MUFGでは2022年度が約1,000億円のマイナス、2024年度が1,474億円のマイナスでした。MUFGの2022年度の資金利益2兆9,075億円には投信解約益5,557億円が含まれ、同じ年度のその他業務利益は4,720億円の赤字です。市場運用の損益が複数の勘定にまたがって現れた例です。みずほFGでも2023年度に、資金利益が9,605億円から8,876億円へ減る一方で、特定取引利益が3,347億円から7,265億円へ増えました(要因は決算短信からは特定できません)。資金利益の増減を単年で見るときは、ほかの勘定の動きも合わせて見る必要があります。
この5年間の伸びには、金利のほかに、貸出残高の増加、買収による連結範囲の拡大、円安による外貨建て収益の円換算額の増加も含まれます。MUFGは2025年度の業務粗利益の増加要因に「買収影響」を挙げ、為替影響を約+2,000億円としています。金利上昇の効果だけを取り出した数字ではない点に留意が必要です。
5. 粗利益の外側 ― 持分法・株式売却益・与信費用
粗利益から純利益までの間にも、3社の違いがあります。
| 2026年度中間期(億円) | MUFG | SMFG | みずほFG |
|---|---|---|---|
| 連結粗利益 | 34,523 | 27,410 | 20,678 |
| 営業経費 | 18,349 | 14,127 | 10,359 |
| 経費率(前年同期) | 53.1%(56.1%) | 51.5%(53.5%) | 50.1%(59.3%) |
| 業務純益(各社定義) | 16,174 | 14,033 | 10,644 |
| 持分法による投資損益 | 4,732 | 750 | 465 |
| 株式等関係損益 | 2,103 | 1,616 | 2,050 |
| 与信関係費用 | 709 | 1,335 | 75 |
| 経常利益 | 22,609 | 13,956 | 12,523 |
| 純利益 | 16,308 | 10,031 | 8,964 |
MUFGは持分法による投資損益が大きい会社です。中間期で4,732億円あり、経常利益の21%にあたります。会社は増加の主因をMorgan Stanleyの業績好調と説明しています。2025年度通期では8,455億円で、経常利益3兆4,101億円の25%でした。この利益は粗利益にも、MUFGの定義する業務純益にも入っていません。SMFGとみずほFGは持分法による投資損益を業務純益に含めるので、業務純益を横に並べるときは定義をそろえる必要があります。MUFGの業務純益に持分法による投資損益を足すと2兆906億円です(筆者計算)。
株式等関係損益は3社合計で5,769億円です。経常利益の合計4兆9,088億円の12%にあたります。MUFGは「含み益の大きい政策保有株式やETFの売却により増加」と説明しています。政策保有株式の売却益は、売る株式が減れば小さくなる性質の利益です。
与信関係費用はSMFGが最も大きく、1,335億円です。前年同期の901億円から増えました。MUFGは709億円(前年同期763億円)、みずほFGは75億円(前年同期は323億円の戻入益)です。
経費率はみずほFGの改善が目立ちます。59.3%から50.1%へ下がりました。経費が7%増だったのに対し、粗利益が27%増えたためです。ただし2で見たとおり、粗利益の増加の半分近くはその他業務利益でした。
6. 部門別の利益 ― 誰を相手に稼いでいるか
各社は社内管理ベースで部門別の利益を開示しています。区分も定義も会社ごとに違うので、厳密な比較はできません。ここでは2025年度通期の数字で、大まかな構成を見ます。
| 会社 | 部門 | 2025年度の業務純益(億円) | 構成比 |
|---|---|---|---|
| MUFG | コーポレートバンキング | 6,164 | 28.5% |
| MUFG | 法人・ウェルスマネジメント | 3,992 | 18.4% |
| MUFG | グローバルCIB | 3,883 | 17.9% |
| MUFG | グローバルコマーシャルバンキング | 2,876 | 13.3% |
| MUFG | リテール・デジタル | 2,752 | 12.7% |
| MUFG | 受託財産 | 1,406 | 6.5% |
| MUFG | 市場 | 577 | 2.7% |
| SMFG | ホールセール | 9,971 | 38.5% |
| SMFG | グローバル | 6,558 | 25.3% |
| SMFG | 市場営業 | 5,087 | 19.6% |
| SMFG | リテール | 4,277 | 16.5% |
| みずほFG | コーポレート&インベストメントバンキング(CIBC) | 4,997 | 36.1% |
| みずほFG | グローバルコーポレート&インベストメントバンキング(GCIBC) | 3,677 | 26.6% |
| みずほFG | グローバルマーケッツ(GMC) | 2,599 | 18.8% |
| みずほFG | リテール・事業法人(RBC) | 2,375 | 17.2% |
| みずほFG | アセットマネジメント(AMC) | 196 | 1.4% |
3社とも、最大の部門は大企業を中心とする法人向けです。MUFGのコーポレートバンキングが28.5%、SMFGのホールセールが38.5%、みずほFGのCIBCが36.1%を占めます。海外の法人向け部門は、MUFG(グローバルCIBとグローバルコマーシャルバンキングの合計)が31.2%、SMFGが25.3%、みずほFGが26.6%です。個人や中小企業を相手にするリテール系の部門は13〜17%でした。
MUFGの市場部門が577億円と小さいのは、トレジャリー業務の営業純益が651億円の赤字だったためです(前年度は7,763億円の赤字)。セールス&トレーディングは1,168億円の黒字でした。2026年度中間期の市場部門は2,566億円で、トレジャリーも1,829億円の黒字に戻っています。
足元ではリテールの伸びが目立ちます。2026年度中間期のSMFGのリテール事業部門は2,755億円で、前年同期の1,793億円から54%増えました。MUFGのリテール・デジタルも1,372億円から1,897億円へ38%増えています。預金を多く持つ部門ほど、金利上昇で預金の収益性が上がる効果を受けやすいためと考えられます。MUFGは増益理由に「円金利上昇を捉えた預金収益の伸長」を挙げています。
7. 数字を読むときの留意点
- 利益指標の定義が違う。MUFGの業務粗利益は信託勘定償却前、業務純益は一般貸倒引当金繰入前で、持分法による投資損益を含まない。SMFGとみずほFGの連結業務純益は持分法による投資損益を含む。
- みずほFGは説明資料で別の指標も使う。同社は「業務粗利益+ETF関係損益等」「業務純益+ETF関係損益等」を業績評価に使っている。2025年度は前者が3兆5,156億円、後者が1兆4,611億円。決算短信の説明資料に載る連結粗利益は3兆4,772億円(4の表の数値)、連結業務純益は1兆4,227億円で、両者は一致しない。6の部門別はETF関係損益等を含むベース。
- 勘定科目と事業は一対一ではない。市場運用の成果は資金利益、特定取引利益、その他業務利益にまたがる。4で見たMUFGの2022年度がその例。
- 部門別の数字は社内管理ベース。部門の括り方、本社部門への配賦、為替の扱いが会社ごとに違う。
- 利ざやの表は銀行単体・国内業務部門。連結の資金利益とは範囲が違う。貸出金利回りの控除項目も会社で異なる。
- 億円単位の端数処理がそろっていない。SMFGとみずほFGの決算短信ベースの数値は百万円単位を億円未満で切り捨てた。MUFGは会社資料の億円表示、MUFG・SMFGの過年度は10億円単位(小数1桁)の資料値を使った。会社の説明資料の表示と1億円ずれることがある。
- SMFGは11月13日に過年度決算を訂正した。2026年3月期の買入金銭債権の時価測定に誤りがあり、純資産とその他の包括利益がそれぞれ682億円減った。会社が示した訂正項目は貸借対照表とその他の包括利益で、当期純利益は含まれていない。
8. 私見 ― 3社それぞれの確認点
ここからは私見です。
3社の増益は同じ方向を向いていますが、利益の出どころが違うので、次に何が起きると利益が動くかも違うと考えています。
SMFGは資金利益への依存度が最も高い会社です。粗利益の59%が資金利益で、5年間で比率が8.5ポイント上がりました。金利上昇の恩恵を最も素直に受けている一方、預金金利の引き上げ競争や与信費用の増加が起きたときの影響も、資金利益を通じて出やすい構造です。与信関係費用が3社で最も大きく、かつ増えている点は、次の決算でも確認したいところです。ただし資金利益には海外や消費者金融の利息も含まれるので、国内金利だけで決まるわけではありません。
MUFGは利益の源泉が分散しています。資金利益54%、手数料36%に加え、経常利益の2割をMorgan Stanleyなどの持分法による投資損益が占めます。国内金利への依存は相対的に小さいかわりに、米国の投資銀行業務の市況に左右される部分があります。また、国債等債券関係損益は2024年度(9,914億円の損失)、2025年度(1,772億円の損失)、2026年度中間期(1,960億円の損失)と損失が続いており、保有債券の入れ替えがどこまで進んだかも確認点です。
みずほFGは市場関連の比率が高い会社です。市場・その他が粗利益の34%で、中間期の増益のかなりの部分をその他業務利益が担いました。通期で見ても、市場・その他は2020年度の5,507億円から2025年度の9,527億円へ増え、2023年度以降は9,000億円前後が続いています。一時的な上振れというより、収益の柱の1つになっていると見ています。ただし中間期のその他業務利益2,600億円は、2025年度通期の578億円を大きく上回っています。この水準が続くかは資料からは判断できません。資金利益の伸び率(18%)は3社で最も低く、金利上昇の取り込みという点ではほかの2社と差があります。
共通の確認点は2つあります。第一に預金等利回りです。この1年は貸出金利回りの上昇幅の4割前後に収まりましたが、政策金利が1%を超えた局面で同じ比率が続くかはわかりません。第二に株式等関係損益です。3社合計で経常利益の12%を占めており、政策保有株式の売却が一巡すれば、その分は別の利益で埋める必要があります。
おわりに
3メガバンクの最高益は、金利上昇による資金利益の増加という共通の要因に支えられています。ただ、粗利益の構成を並べると、資金利益が6割近いSMFG、手数料と持分法利益が厚いMUFG、市場関連が3割を超えるみずほFGと、形ははっきり違います。「メガバンク」とひとくくりにせず、どの勘定で稼いでいるかを分けて見ると、次の決算で確認すべき項目が会社ごとに決まってきます。
※本記事は公表資料に基づく情報提供であり、特定の株式への投資を勧誘するものではありません。数値は2026年11月13日公表の決算資料時点のものです。投資判断はご自身の責任で行ってください。
出典・参考
- MUFG「2026年度中間期 決算ハイライト」(2026年11月13日)、「2027年3月期 第2四半期(中間期)決算短信」 ― 中間期の損益、事業本部別業績、国内利鞘、業績目標
- MUFG「ファクトブック」(2025年度)、「2025年度 決算ハイライト」、「2022年度 決算ハイライト」 ― 過年度の損益、国内の運用・調達利回り、2025年度の事業本部別業績、投信解約益
- SMFG「2027年3月期 第2四半期(中間期)決算短信」(2026年11月13日)、「2026年度 第2四半期決算説明資料」 ― 中間期の損益、国内利鞘、業績予想
- SMFG「データブック」(2026年度中間期)、「2026年3月期 決算短信及び2025年度決算説明資料の訂正」(2026年11月13日) ― 過年度の損益、事業部門別実績、過年度決算の訂正
- みずほFG「2027年3月期 第2四半期(中間期)決算短信」(2026年11月13日) ― 中間期の損益、国内利鞘、有価証券関係損益、業績予想
- みずほFG「2026年3月期 決算短信」(2026年5月15日)、「2024年3月期 決算短信」(2024年5月15日)、「2022年3月期 決算短信」(2022年5月13日) ― 2020〜2025年度の損益、2025年度のセグメント情報。みずほFGの資料はいずれも東証上場会社情報サービスの掲載版
- 熊本日日新聞(共同通信配信)「日銀利上げ、1・25%に ペース最短3カ月に加速」 ― 2026年9月の政策金利引き上げ