海運市況を示す指数は、運賃(貨物1単位を運ぶ料金)、用船料(船を1日借りる料金)、船会社の収益、サプライチェーン全体の供給制約と、指数ごとに測る対象が異なります。本記事では主要な指数の仕組みと過去10年の推移を整理し、日本の海運大手3社の決算から、指数の動きが利益のどこに表れるのかを確認します。数値は2026年11月16日時点で確認できた公表資料・報道に基づきます。
この記事のポイント
- 海運指数は運賃・用船料・収益・供給制約と測る対象が分かれ、単位もそろいません。
- GSCPI(サプライチェーン圧力指数)は2021年12月の4.43を最高に2023年5月は−1.56まで低下し、2026年10月は1.26です。米国の外航海運PPIは2026年9月に573.4と過去10年の最高を更新しました。
- ClarkSea Index(主要船種の平均収益)は2026年上半期平均が38,717ドル/日で、2025年平均の26,836ドル/日を大きく上回っています。
- 日本の海運大手3社(日本郵船・商船三井・川崎汽船)の2026年4-9月期は、経常利益の合計4,951億円の42.5%が、コンテナ船会社ONEからの持分法投資利益でした。
1. 主な海運関連指数:何を測っているか
| 指数(発行元) | 測るもの | 単位・頻度 |
|---|---|---|
| BDI(Baltic Exchange) | ドライバルク船3船型の定期用船料の加重平均(ケープサイズが40%) | ポイント、営業日ごと |
| BDTI・BCTI(同) | 原油タンカー、石油製品タンカーの主要航路運賃 | ポイント、営業日ごと |
| SCFI(上海航運交易所) | 上海発15航路のコンテナのスポット運賃 | ポイント、週次 |
| CCFI(同) | 中国各港発のコンテナ運賃(スポットと契約) | ポイント、週次 |
| WCI(Drewry) | 東西基幹航路のコンテナのスポット運賃 | ドル/40ftコンテナ、週次 |
| Harpex(Harper Petersen) | 8船型のコンテナ船の定期用船料 | ポイント、週次 |
| ClarkSea Index(Clarksons Research) | タンカー・バルカー・コンテナ船・ガス船など主要船種の収益の加重平均 | ドル/日、週次 |
| GSCPI(ニューヨーク連銀) | BDI・Harpex・航空貨物運賃・各国PMIの納期などを合成 | 平均からの標準偏差、月次 |
BDIはケープサイズの比重が大きく、鉄鉱石の荷動きに左右されます。BIMCO(ボルチック国際海運協議会)は、BDIはドライバルク市場全体の代理指標としては使えないと指摘しています。GSCPIは27系列を合成した指数で、海運を含む供給制約の総合指標と位置づけられます。
2. 過去10年の推移:サプライチェーン圧力と外航海運の物価
BDIやSCFIは、出典を確認できる形で10年分のデータをそろえられなかったため、公的機関が無償で公開する月次データを2系列取り上げます。
GSCPI:2021年末に最高、2026年は再び上昇
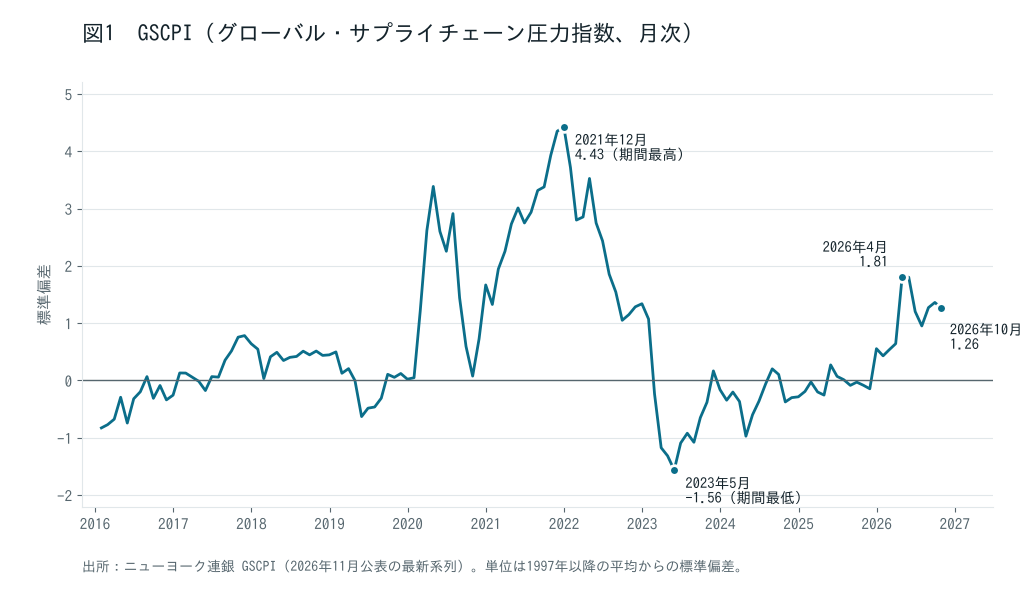
GSCPIは1997年以降の平均を0とし、そこから何標準偏差離れているかで供給制約の強さを示します。2021年12月に4.43と過去10年の最高を記録した後、2023年5月には−1.56まで低下しました。2023〜2025年は年平均−0.61〜−0.01と平均を下回っていましたが、2026年4月に1.81まで上昇し、10月は1.26です。過去の値は毎月改定されます。
米国の外航海運PPI:2026年9月に過去10年の最高
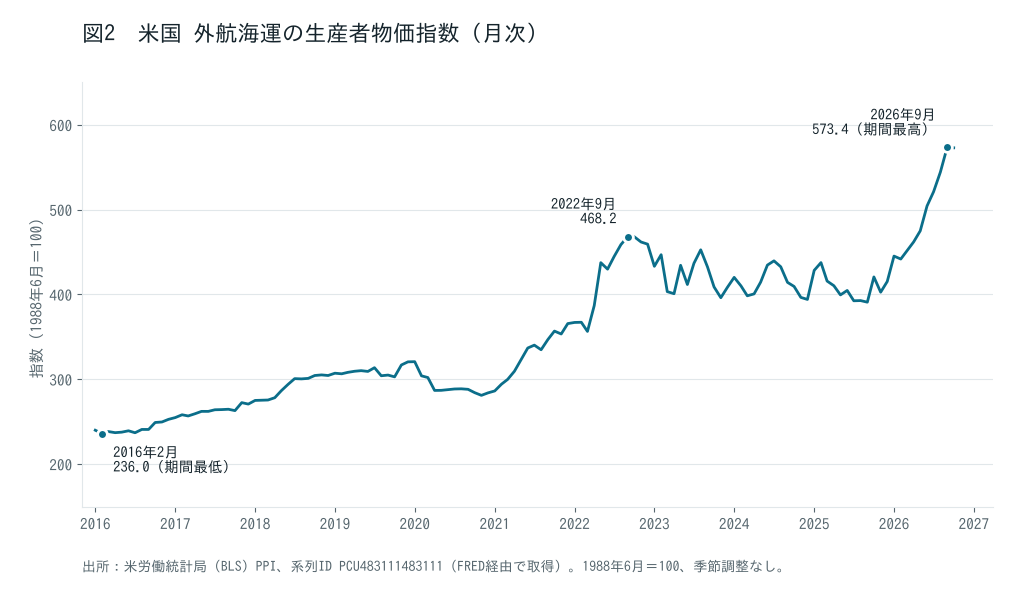
米労働統計局の生産者物価指数のうち、米国の事業者が提供する外航貨物輸送の価格を測る指数です。世界のスポット運賃とは対象が異なりますが、長期の月次データがあり、大きな流れを確認する目安になります。2016年2月の236.0を底に上昇し、2022年9月に468.2をつけた後、2023〜2025年は年平均409〜422で高止まりしました。2026年9月には573.4と過去10年の最高を更新し、10月の前年同月比は+36.2%です。
| 年 | GSCPI(年平均) | 米国 外航海運PPI(年平均) |
|---|---|---|
| 2016 | −0.40 | 241.6 |
| 2017 | 0.28 | 262.8 |
| 2018 | 0.42 | 291.8 |
| 2019 | −0.06 | 309.5 |
| 2020 | 1.63 | 292.0 |
| 2021 | 3.03 | 329.0 |
| 2022 | 2.19 | 425.5 |
| 2023 | −0.61 | 422.2 |
| 2024 | −0.30 | 413.8 |
| 2025 | −0.01 | 409.3 |
| 2026(1〜10月) | 1.13 | 499.2 |
3. 市況全体と船種別:ClarkSea IndexとBDI
ClarkSea IndexとBDIは、年平均を一次資料で確認できた2021年以降に限ってグラフにしています。
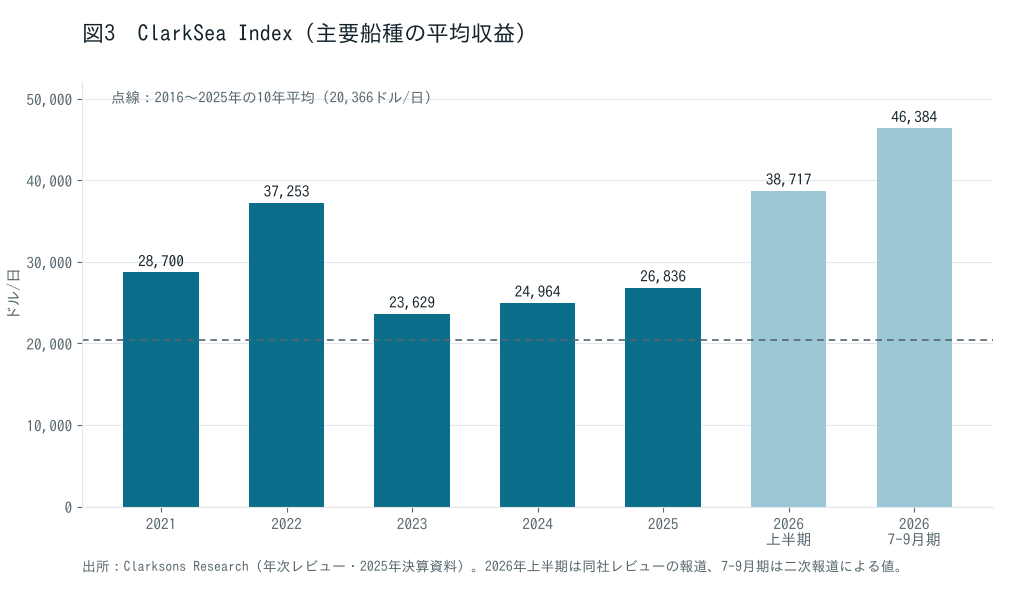
ClarkSea Indexは2022年に37,253ドル/日と当時の過去最高を記録し、2023年は23,629ドル/日へ低下しました。2025年は26,836ドル/日で、2016〜2025年の10年平均(20,366ドル/日)を上回っています。2026年上半期の平均は38,717ドル/日(前年同期比+61%)で、報道ではホルムズ海峡の通航障害、紅海の迂回航行の継続、港湾の混雑が要因に挙げられています。
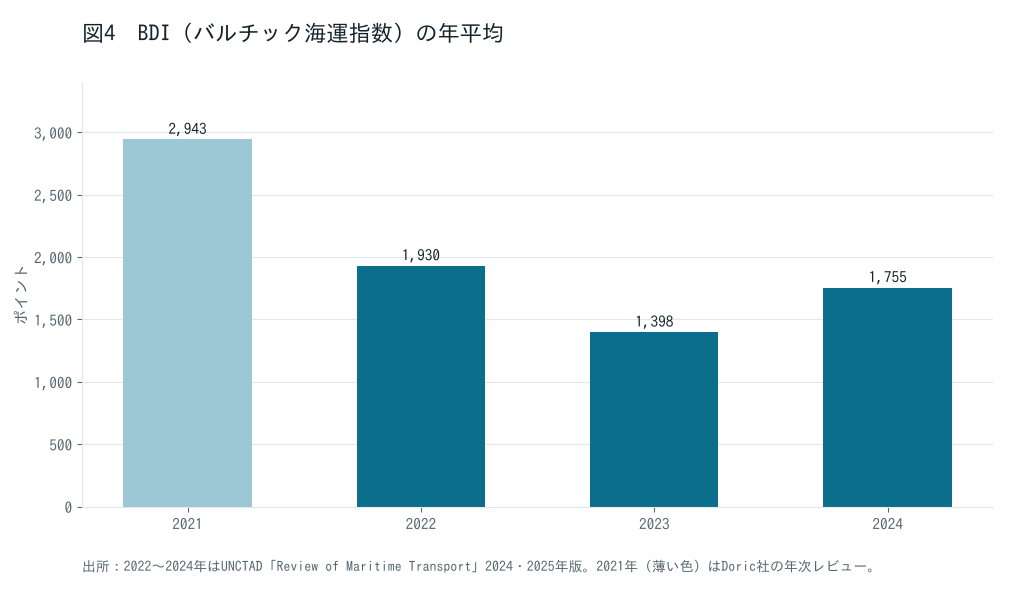
BDIの年平均は2021年の2,943から2022年1,930、2023年1,398と低下し、2024年は1,755へ持ち直しました(2023年の値はUNCTADの版によりわずかに異なります)。2025年の年平均は確認できませんでしたが、10-12月期の平均は2,170(前年同期1,464)と報じられています。
4. 2026年11月時点の水準
| 指数 | 直近値 | 日付 | 比較できる過去値 |
|---|---|---|---|
| BDI | 2,959 | 2026年11月11日 | 2025年10-12月期平均 2,170 |
| WCI(総合) | 4,305ドル/40ft | 2026年11月12日 | 1,959ドル/40ft(2025年11月12日週) |
| SCFI(総合) | 3,633.45 | 2026年11月6日 | 2024年平均 2,496 |
| GSCPI | 1.26 | 2026年10月 | 2025年平均 −0.01 |
| 米国 外航海運PPI | 573.0 | 2026年10月 | 2025年10月 420.7 |
WCIは前年同週の約2.2倍の水準です。一方、Drewryは11月12日に翌週も低下する見通しを示し、SCFIも11月6日に4週ぶりに低下するなど、足元では一服する動きも見られます。
5. 日本の海運会社の収益構造:指数は利益のどこに表れるか
日本の海運大手3社(日本郵船・商船三井・川崎汽船)は定期コンテナ船事業を統合し、2018年4月からOcean Network Express(ONE)として運営しています。持株会社の議決権比率は日本郵船38%、商船三井31%、川崎汽船31%で、ONEは連結子会社ではなく持分法適用関連会社です。そのためONEの売上高は3社の売上高に含まれず、利益の持分相当額だけが営業外収益の「持分法による投資利益」として経常利益に加わります。
| 項目(億円) | 日本郵船 | 商船三井 | 川崎汽船 | 3社合計 |
|---|---|---|---|---|
| 売上高 | 15,050 | 12,750 | 6,020 | 33,820 |
| 営業利益 | 1,148 | 726 | 512 | 2,386 |
| 持分法による投資利益 | 1,120 | 973 | 702 | 2,795 |
| うちONE | 805 | 641 | 657 | 2,103 |
| 経常利益 | 2,132 | 1,636 | 1,183 | 4,951 |
| 経常利益に占めるONEの割合 | 37.8% | 39.2% | 55.5% | 42.5% |
3社合計の経常利益4,951億円のうち、ONEからの持分法投資利益は2,103億円で42.5%を占めます。営業利益の合計は2,386億円と経常利益の半分弱です。SCFIやWCIなどコンテナ運賃指数の動きは、3社の売上高や営業利益ではなく、経常利益の段階に表れます。ONEの利益は振れ幅が大きく、税引後利益は2025年度通期の3億3,800万ドルに対し、2026年度は上期だけで13億4,800万ドルでした。
セグメント別では、ドライバルク部門の経常利益は3社合計654億円で、全体の13.2%です。BDIは海運市況の代表として報じられますが、この期間の3社の利益にはコンテナ運賃指数のほうが影響の大きい構造でした(私見です)。
指数が示すのは主にスポットの運賃や用船料ですが、船隊には中長期契約の船が多く含まれます。商船三井は、中長期で調達した船のうち2年以上の契約が付いていない船を「市況エクスポージャー」として開示しており、2026年9月末時点でドライバルク事業367隻のうち71隻、LNG船などは122隻のうち1隻でした。指数の変化率をそのまま利益に当てはめることはできません。
為替や費用も利益を左右します。日本郵船は、経常利益の増加額946億円のうち円安による増益を175億円、燃料価格の上昇による減益を74億円と分析しています。同社の自動車事業は、航路変更や燃料費の増加で138億円の減益でした。
6. データを読む際の留意点
- 運賃と用船料は別物:SCFI・WCIは荷主が払う運賃、Harpexは船主が受け取る用船料です。
- スポットと契約:SCFI・WCIはスポット運賃が中心で振れ幅が大きく、契約運賃を含むCCFIは変化が緩やかになりやすい構成です。
- 単位と改定:単位がそろわないため、水準ではなく前年比で比べるのが無難です。BDIは2018年に構成が変わり、GSCPIやPPIは過去値が改定されます。
まとめ
海運関連の指数は、運賃・用船料・収益・供給制約と測る対象が異なるため、目的に応じた使い分けが必要です。GSCPIと米国の外航海運PPIは2021〜2022年に大きく上昇し、いったん落ち着いた後、2026年に再び上昇しています。日本の海運大手3社では経常利益の約4割をONEからの持分法投資利益が占めており、指数と業績を結びつける際は、利益が営業利益と経常利益のどちらに計上されるかの確認が必要です。足元ではコンテナ運賃に一服の動きもあり、ホルムズ海峡や紅海の情勢次第で市況は変わりえます。
主な出典
- ニューヨーク連銀「Global Supply Chain Pressure Index」(2026年11月公表系列)
- 米労働統計局 Producer Price Index by Industry: Deep Sea Freight Transportation(FRED経由で取得)
- Clarksons「2025 Results Presentation」(2026年3月9日)、2026年上半期レビューに関する報道(gCaptain、Maritime Gateway ほか)
- UNCTAD「Review of Maritime Transport」2024年版・2025年版、Doric「Dry Bulk Market Annual Review」
- Baltic Exchange「Circular 08/18」、Seatrade Maritime(BIMCOの指摘)、Drewry、ICIS、Trading Economics、各発行元の指数説明資料
- 日本郵船・商船三井・川崎汽船の2027年3月期第2四半期(中間期)決算短信・決算説明資料、Ocean Network Expressの決算資料(2026年4月30日、11月4日)、日本格付研究所のニュースリリース(2026年3月6日)
※本記事は公表資料・報道をもとに作成した情報提供であり、特定の銘柄への投資を推奨するものではありません。数値は2026年11月16日時点で確認できたものです。