はじめに
日本の銀行は、この50年で数を大きく減らしました。ただし減り方は業態によって異なります。預金保険機構の統計によると、1975年度末から2025年度末にかけて、都市銀行は13行から5行に、第二地方銀行(旧相互銀行)は72行から35行に減った一方、地方銀行は63行から61行とほぼ横ばいでした。
この記事では、国内銀行の統合を次の4つの時期に分けて整理します。
- 戦前から高度成長期まで:銀行数が急減した戦前と、ほとんど動かなかった戦後
- 1990年代:バブル崩壊後の不良債権問題と金融危機
- 2000年代前半:都市銀行の再編とメガバンクの成立
- 2000年代後半以降:地方銀行の再編
統合の是非を論じることは目的とせず、いつ、何が、どのような制度環境のもとで起きたかを、確認できる事実を中心にまとめます。評価が分かれる論点は、複数の見方を並べて示します。
銀行数の推移:業態によって異なる減り方
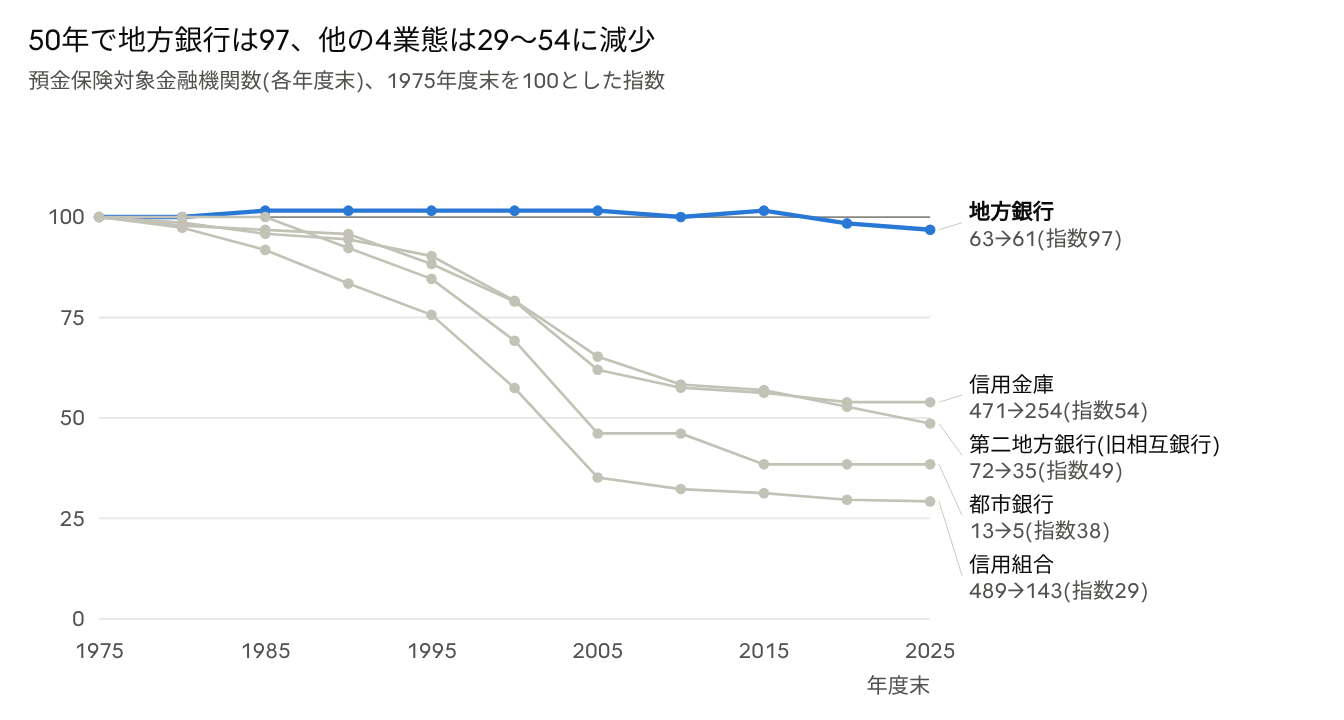
グラフは、業態ごとの金融機関数を1975年度末を100とした指数で示したものです。比較のため、銀行ではない信用金庫と信用組合も加えています。読み取れる点は3つあります。
- 減少が加速したのは1990年代後半から2000年代前半です。それ以前の15年間は、どの業態も緩やかな変化にとどまっています。
- 地方銀行だけがほぼ横ばいです。ただし、これは再編がなかったことを意味しません。理由は地方銀行の節で説明します。
- 2010年代以降は減少のペースが緩やかになっています。
なお、第二地方銀行の系列は、1991年度までは相互銀行を含みます。また、値は5年おきの年度末時点のもので、その間の増減は表れていません。
戦前から高度成長期まで:急減のあとの長い安定期
戦前:約1,900行から61行へ
銀行数が最も大きく減ったのは、実は戦前です。普通銀行の数は1901年にピークを迎えました。ピーク時の行数は資料によって1,867行、1,890行と幅がありますが、おおむね1,900行前後です。その後は減少に転じ、1926年に1,420行、1945年には61行になりました。
減少を進めた要因として、次の2つがよく挙げられます。
- 1927年の昭和金融恐慌と銀行法の制定:銀行法は最低資本金を定め、基準に満たない小規模銀行に合併や廃業を促しました。
- 「一県一行主義」:1936年に馬場鍈一蔵相が方針を表明し、戦時体制のもとで各県の銀行が集約されました。普通銀行は1935年末の466行から、1941年末に186行、1945年に61行へと減っています。
現在の地方銀行の多くは、この時期の統合でできた銀行を母体としています。
戦後:行数がほとんど動かなかった時期
戦後から1980年代までは、銀行数の変化が小さい時期でした。参入、店舗、金利を行政が細かく規制し、経営体力の弱い銀行でも存続できるようにする運営は、一般に「護送船団方式」と呼ばれます。破綻はほぼ起きず、経営が悪化した銀行は他行による救済合併で処理されるのが通例でした。
この時期の主な動きは次のとおりです。
- 1951年:相互銀行法が制定され、無尽会社が相互銀行に転換
- 1968年:異なる業態間の合併や転換を認める、いわゆる合併転換法が制定
- 1971年:第一銀行と日本勧業銀行が合併し、第一勧業銀行が発足
- 1973年:太陽銀行と神戸銀行が合併し、太陽神戸銀行が発足
- 1989年:相互銀行の大半が普通銀行に転換(現在の第二地方銀行)
都市銀行の数は、1975年度末から1985年度末まで13行のまま変わっていません。
1990年代:不良債権問題と金融危機
危機の前から始まっていた都市銀行の合併
都市銀行の合併は、金融危機が表面化する前から始まっていました。
- 1990年4月:三井銀行と太陽神戸銀行が合併(太陽神戸三井銀行、1992年にさくら銀行へ改称)
- 1991年4月:協和銀行と埼玉銀行が合併(協和埼玉銀行、1992年にあさひ銀行へ改称)
- 1996年4月:三菱銀行と東京銀行が合併(東京三菱銀行)
これらは規模の拡大や業務の補完を目的とした合併と説明されることが多く、1990年代後半以降の統合とは性格が異なります。
破綻の連鎖
バブル崩壊後、不良債権の増加によって金融機関の破綻が相次ぎました。
- 1995年:コスモ信用組合、木津信用組合、兵庫銀行が破綻。兵庫銀行は戦後初の銀行破綻とされます
- 1997年11月:三洋証券、北海道拓殖銀行、山一証券、徳陽シティ銀行が相次いで破綻。北海道拓殖銀行は都市銀行として初の破綻でした
- 1998年10月、12月:日本長期信用銀行、日本債券信用銀行が特別公的管理(一時国有化)に
業態別に見ると、減少が最も大きかったのは信用組合で、1990年度末の408から2000年度末には281になりました。第二地方銀行も同じ期間に68行から57行に減っています。
統合を可能にした制度の整備
この時期に整えられた制度が、その後の大規模な再編の前提になりました。
- 持株会社の解禁:1997年の独占禁止法改正で純粋持株会社が解禁され、1998年には金融持株会社の設立が可能になりました。銀行を合併させずに経営統合する道が開かれたことになります
- 破綻処理と資本注入の枠組み:1998年10月に金融再生法と早期健全化法が成立。公的資金は1998年3月に約1.8兆円、1999年3月に大手15行へ約7.5兆円が注入されました
- 預金の全額保護:1996年からペイオフが凍結され、2002年4月に定期性預金、2005年4月に普通預金について解禁されました(決済用預金は全額保護を継続)
2000年代前半:メガバンクの成立
1999年8月に第一勧業銀行、富士銀行、日本興業銀行が統合を発表し、同年10月には住友銀行とさくら銀行が続きました。旧財閥の枠を越えた組み合わせであった点が、当時注目されました。都市銀行の数は、2000年度末の9行から2005年度末に6行、2015年度末には5行になっています。
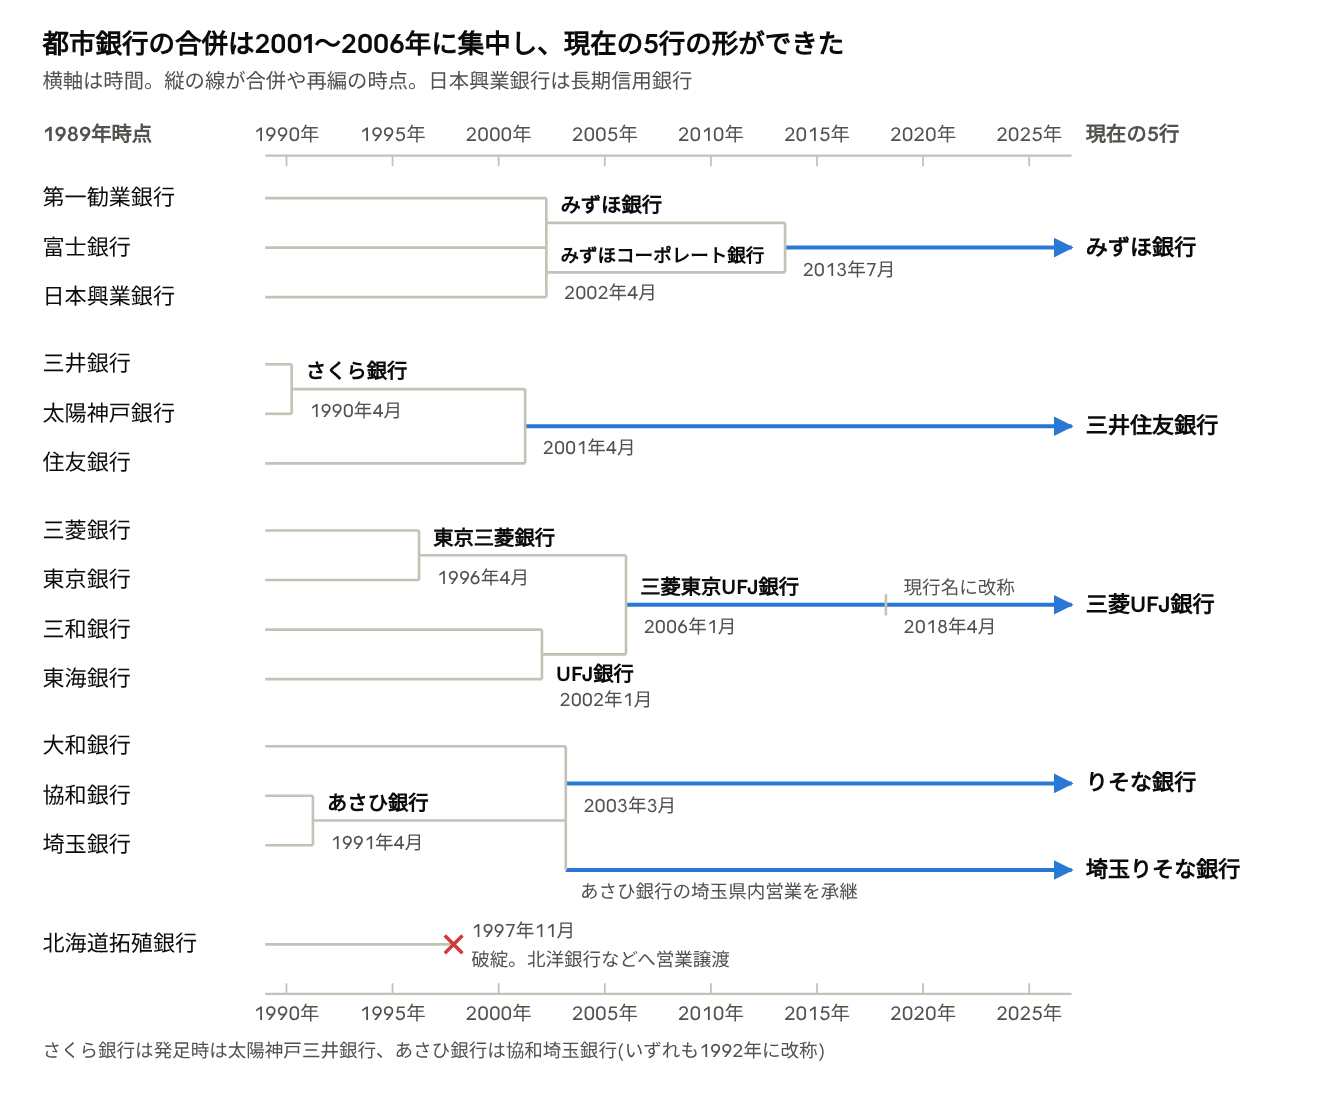
図は、1989年時点の都市銀行13行と日本興業銀行が、どの合併を経て現在の5行になったかを示したものです。横軸は時間で、縦の線が合併や再編の時点を表します。1990年代の合併は3件でしたが、2001年から2006年の間に5件が集中しています。銀行どうしの合併と再編だけを描いており、持株会社の設立時期は下の表にまとめています。
| グループ | 主な前身 | 統合の経過 |
|---|---|---|
| みずほ | 第一勧業銀行、富士銀行、日本興業銀行 | 2000年9月に持株会社を設立。2002年4月にみずほ銀行とみずほコーポレート銀行に再編。2013年7月に両行が合併 |
| 三井住友 | さくら銀行、住友銀行 | 2001年4月に合併し三井住友銀行が発足。2002年12月に持株会社を設立 |
| 三菱UFJ | 東京三菱銀行、三和銀行、東海銀行 | 2001年4月に三菱東京FGとUFJホールディングスがそれぞれ発足。2002年1月に三和銀行と東海銀行が合併しUFJ銀行に。2005年10月に持株会社が統合し、2006年1月に三菱東京UFJ銀行が発足(2018年に三菱UFJ銀行へ改称) |
| りそな | 大和銀行、あさひ銀行 | 2001年12月に大和銀ホールディングスが発足し、2002年3月にあさひ銀行が合流。2003年3月にりそな銀行と埼玉りそな銀行に再編 |
この時期の統合について、押さえておきたい点が3つあります。
- 持株会社方式が主流になった:まず持株会社のもとに複数の銀行を並べ、その後に合併や再編を行う手順が多く取られました。
- すべてが順調だったわけではない:みずほ銀行は2002年4月の発足時に大規模なシステム障害を起こしました。りそな銀行は2003年に自己資本比率が基準を下回り、約1.96兆円の公的資金注入を受けています。
- UFJの統合は競合を伴った:2004年のUFJホールディングスの統合交渉では、三井住友FGも統合を提案し、住友信託銀行との間で法的な争いも生じました。
現在の都市銀行5行は、みずほ銀行、三菱UFJ銀行、三井住友銀行、りそな銀行、埼玉りそな銀行です。
2000年代後半以降:地方銀行の再編
県境を越える持株会社グループ
メガバンクの再編が一段落したあと、動きの中心は地方銀行に移りました。特徴は、持株会社のもとに複数の銀行を残す形が多いことです。
- 2004年9月:ほくほくFG(北陸銀行、北海道銀行)
- 2006年10月:山口FG
- 2007年4月:ふくおかFG(福岡銀行、熊本ファミリー銀行。同年10月に親和銀行が加わる)
- 2015年10月:九州FG(肥後銀行、鹿児島銀行)
- 2016年4月:コンコルディアFG(横浜銀行、東日本銀行)
- 2016年10月:めぶきFG(常陽銀行、足利銀行)
- 2018年4月:関西みらいFG
この形では銀行の数そのものは減らないため、地方銀行の行数がほぼ横ばいであることは、再編が起きていないことを意味しません。
独占禁止法との関係
同じ地域の銀行どうしが統合すると、地域内の貸出シェアが高くなります。この点が正面から問われたのが、ふくおかFGと十八銀行(長崎県)の統合です。2016年2月に基本合意したものの、公正取引委員会の審査が長期化し、他行への貸出債権の譲渡を条件に2018年8月に承認されました。統合は2019年4月、2020年10月には十八親和銀行が発足しています。
この経緯を受けて、次の2つの制度が設けられました。
- 独占禁止法の特例法(2020年11月施行):一定の要件を満たす地域銀行の統合を、独占禁止法の適用から除外する10年間の時限立法です。青森銀行とみちのく銀行の統合が適用事例とされています。
- 資金交付制度(2021年創設):合併や経営統合にかかるシステム統合などの初期費用の一部を補助する制度です。当初の申請期限は2026年3月末でしたが、2026年の法改正で2031年3月末まで延長されたと報じられています。
同一県内の合併
2020年代に入ると、同じ県内の銀行どうしが合併する例が続きました。
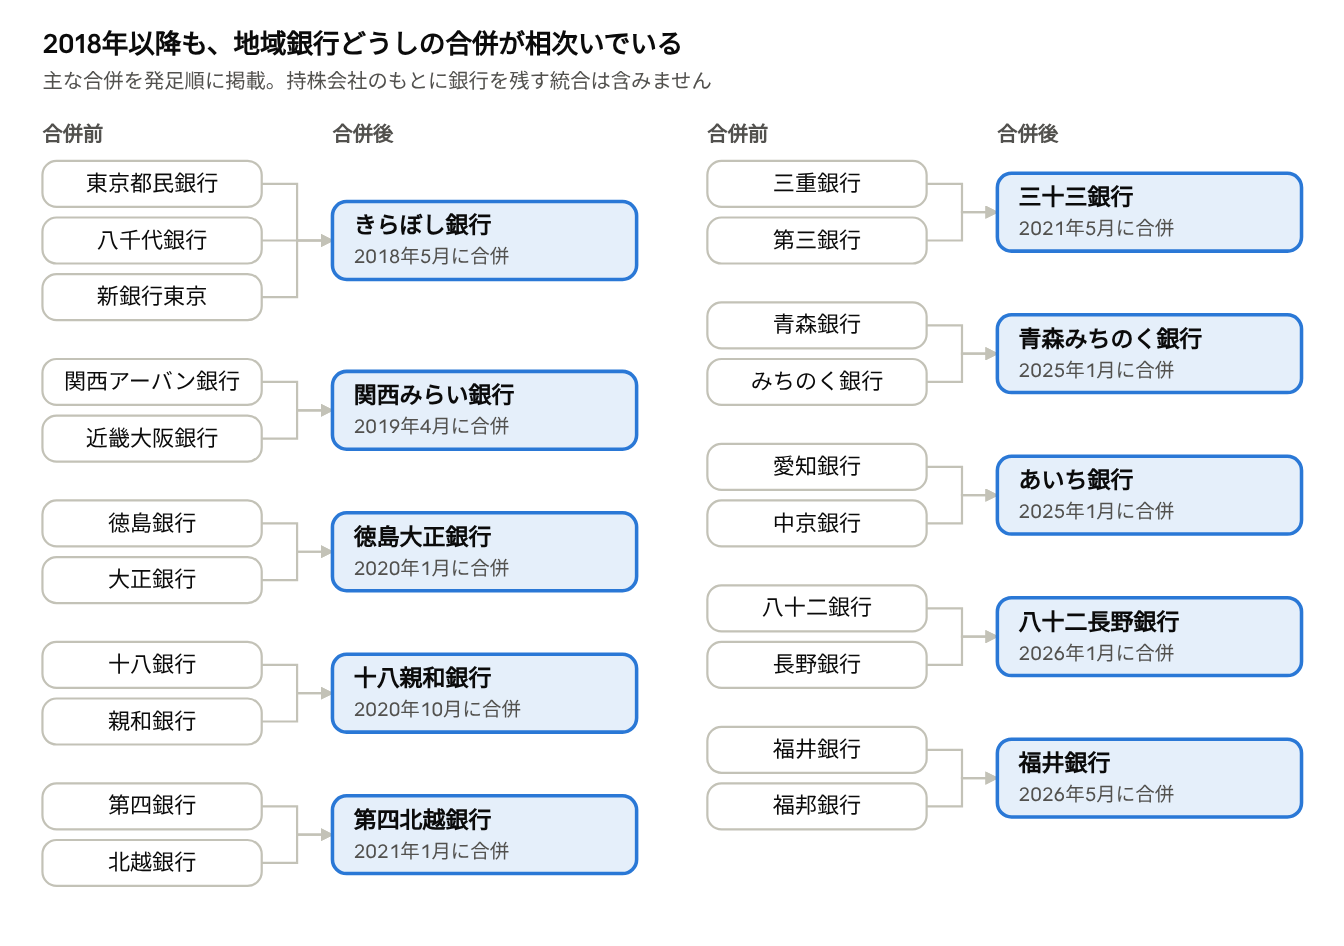
- 2021年1月:第四北越銀行(新潟県)
- 2021年5月:三十三銀行(三重県)
- 2025年1月:青森みちのく銀行(青森県)、あいち銀行(愛知県)
- 2026年1月:八十二長野銀行(長野県)
- 2026年5月:福井銀行(福井県。福邦銀行と合併し、行名は福井銀行のまま)
同じグループ内の銀行どうしの合併も含めると、2018年以降の主な合併は次の図のとおりです。
2025年以降:大型案件が相次ぐ
日本銀行が2024年3月にマイナス金利政策を解除したあと、規模の大きい地方銀行どうしの統合発表が続いています。以下は報道に基づく2026年11月時点の状況で、いずれも完了前の案件です。
| 案件 | 状況 |
|---|---|
| 群馬銀行と第四北越FG | 2026年3月に最終合意。2027年4月に持株会社「群馬新潟FG」を設立する予定 |
| 千葉銀行と千葉興業銀行 | 2026年3月に経営統合契約を締結。2027年4月に持株会社を設立する予定 |
| いよぎんHDと愛媛銀行 | 2026年7月に基本合意。2027年4月を目途に統合する計画 |
| プロクレアHD、岩手銀行、秋田銀行 | 2026年10月に協議開始を発表。2028年4月の統合を目標 |
| あいちFGと三十三FG | 2026年5月に基本合意したが、同年9月に合意を解消 |
あいちFGと三十三FGの例が示すように、基本合意は統合の完了を保証しません。報道を読む際は、「基本合意」「最終契約」「統合完了」のどの段階かを区別する必要があります。
統合の背景と評価
時期によって異なる背景
統合の理由は一つではなく、時期によって重心が移っています。
- 戦前:小規模銀行の経営不安と、戦時体制のもとでの行政主導の集約
- 1990年代後半から2000年代前半:不良債権処理と資本の増強、そして持株会社解禁などの規制緩和
- 2010年代以降:人口減少と長期の低金利による、地域銀行の収益環境の悪化。金融庁は2016年の「金融レポート」で、2025年3月期には地域銀行の6割超で顧客向けサービス業務の利益がマイナスになるという試算を示しました
- 2024年以降:金利の上昇局面での預金獲得競争や、システム投資の負担が理由として挙げられることが増えています
最後の点は報道や当事者の説明に基づくもので、金利上昇と統合の因果関係が検証されたわけではありません。
評価が分かれる論点
統合の効果については、見方が分かれています。
| 論点 | 肯定的な見方 | 慎重な見方 |
|---|---|---|
| 経営効率 | 店舗やシステムの重複を解消し、経費を削減できる | システム統合や人事制度の一本化に費用と時間がかかり、効果が出るまで長い |
| 健全性 | 資本基盤が厚くなり、損失への耐性が高まる | 規模が大きくなると、破綻時の影響も大きくなる |
| 利用者への影響 | 経営が安定し、地域への資金供給を続けやすくなる | 地域内の競争が弱まり、貸出金利の上昇や店舗の減少につながりうる |
ふくおかFGと十八銀行の審査が長期化したのは、表の3行目の懸念が具体的に問われたからです。特例法は、この懸念よりも地域の金融サービスの維持を優先する判断を、期限付きで制度化したものと整理できます。
統合が収益性や効率性を実際に改善したかについて、本記事では実証研究を確認できていません。
銀行数の数字を読むときの注意
- 銀行数の減少には、統合だけでなく破綻や業態転換も含まれます。
- 持株会社のもとに銀行を残す統合は、銀行数に表れません。
- インターネット専業銀行などの新規参入があるため、銀行全体の数は統合の件数ほどには減りません。
年表:制度の変化と統合の動き
制度の変化と、その前後に起きた統合や破綻を並べると、次のようになります。
| 年 | 制度、環境 | 統合、破綻 |
|---|---|---|
| 1927 | 銀行法制定 | 昭和金融恐慌、小規模銀行の整理が進む |
| 1936 | 一県一行主義の表明 | 戦時下で各県の銀行が集約される |
| 1971 | 第一勧業銀行が発足 | |
| 1989 | 相互銀行の普通銀行転換 | |
| 1990〜1991 | 太陽神戸三井銀行、協和埼玉銀行が発足 | |
| 1996 | ペイオフ凍結 | 東京三菱銀行が発足 |
| 1997 | 持株会社の解禁 | 北海道拓殖銀行が破綻 |
| 1998 | 金融再生法、早期健全化法 | 日本長期信用銀行、日本債券信用銀行が一時国有化 |
| 2000〜2002 | みずほ、三井住友、UFJ、三菱東京の各グループが発足 | |
| 2003 | りそな銀行に公的資金注入 | |
| 2005〜2006 | ペイオフ全面解禁(2005年) | 三菱UFJFG、三菱東京UFJ銀行が発足 |
| 2016 | マイナス金利政策の導入 | コンコルディアFG、めぶきFGが発足 |
| 2019 | ふくおかFGと十八銀行が統合 | |
| 2020〜2021 | 独占禁止法の特例法、資金交付制度 | 第四北越銀行、三十三銀行が発足 |
| 2024 | マイナス金利政策の解除 | |
| 2025〜2026 | 資金交付制度の延長 | 青森みちのく銀行、あいち銀行、八十二長野銀行が発足。福井銀行と福邦銀行が合併。広域統合の発表が相次ぐ |
出典
統計、制度
- 預金保険機構「預金保険対象金融機関数の推移」
- 全国銀行協会「銀行変遷史データベース」「銀行の提携・合併リスト」(照合用。本文作成時には未参照)
- 金融庁「金融機能強化法等の改正法案 説明資料」(2026年)
- 金融庁 金融審議会「事務局説明資料」(2020年11月25日)
- 大和総研「独占禁止法特例法の解説」(2020年)
- 柳武史「地域銀行の経営統合と独占禁止法」一橋法学
戦前の銀行数
- 豊橋創造大学紀要の論文(一県一行主義、1935年から1945年の行数)
- 鎌倉女子大学の論文(1901年の行数)
- The社史 福岡銀行(1926年と1945年の行数)
2025年以降の案件(報道)
- 日本経済新聞「第四北越・群馬銀の持ち株会社、社名「群馬新潟FG」に」
- 日本経済新聞「いよぎんHDと愛媛銀行、経営統合を正式発表」
- 秋田魁新報「秋田銀、プロクレアHD、岩手銀 2028年4月経営統合目指す」
- Bloomberg「あいちFGと三十三FGが経営統合へ」、合意解消はBigGoファイナンスの記事
- 日本経済新聞「資金交付制度とは」
- 福井銀行「合併完了のお知らせ」(2026年5月、福邦銀行との合併)