この記事の結論(3行)
- ステランティスは、フィアット・クライスラー(FCA)とプジョー・シトロエン(PSA)が2021年1月に合併してできた会社。ジープ、プジョー、フィアットなど14ブランドを持つ。
- 合併から3年は最高益が続き、2023年の純利益は186億ユーロ。2024年に北米と欧州で急減速し、2025年は電気自動車(EV)計画の見直しなどで254億ユーロの費用を計上して、純損失は223億ユーロになった。
- 2026年1〜9月は黒字に戻ったが、利益率は1.7%、事業の現金収支は49億ユーロの流出。再建計画は2030年に利益率7%を目標とする。株価は年初から6割超下げている。
はじめに
ステランティス(Stellantis N.V.)は、ジープ、プジョー、フィアット、シトロエン、アルファ ロメオなどを持つ自動車メーカーです。日本では輸入車のブランドとして知られていますが、会社そのものは2021年にできたばかりで、名前になじみのない方も多いと思います。
この会社は2025年に223億ユーロ(1ユーロ=175円で約3.9兆円)の純損失を出し、いまは再建の途中にあります。本稿では、創業からの系譜、合併後の業績、2025年の赤字の中身、2026年の現在、資金繰りと株価の順に整理します。
金額はユーロで、断りのない限り会社の公表値です。利益は会社が主な指標にしている「調整後営業利益」を使います。リストラ費用や減損など一時的な項目を除いた営業利益です。「産業フリーキャッシュフロー」は、金融サービスを除く事業が生んだ現金から設備投資などを引いたものです。
1. ステランティスとは ― 14ブランドを持つオランダ籍の会社
| 項目 | 内容 |
|---|---|
| 発足 | 2021年1月16日(FCAとPSAの合併) |
| 登記・本社 | オランダ(本社はアムステルダム近郊のホーフドルプ) |
| 上場 | ミラノ、パリ、ニューヨーク |
| 経営陣 | 会長 ジョン・エルカン、CEO アントニオ・フィローザ(2025年6月〜) |
| ブランド | 14(ジープ、ラム、クライスラー、ダッジ、フィアット、アバルト、アルファ ロメオ、ランチア、マセラティ、プジョー、シトロエン、DS、オペル、ボクスホール) |
| 2025年の売上高 | 1,535億ユーロ(約27兆円) |
| 2025年の連結出荷台数 | 548万台 |
| 主な株主 | エクソール(アニェッリ家の持株会社)約15%、プジョー・インベスト(プジョー家)約8%、Bpifrance(フランスの政府系金融機関)約7% |
社名はラテン語の「stello(星で輝かせる)」に由来します。創業家であるイタリアのアニェッリ家とフランスのプジョー家、それにフランス政府が大株主として残っている点が特徴です。
日本では、FCAジャパンとグループPSAジャパンが2022年3月に統合してStellantisジャパンになり、ジープ、プジョー、シトロエン、DS、フィアット、アバルト、アルファ ロメオなどを販売しています。
2. 沿革 ― FCAとPSA、2つの系譜
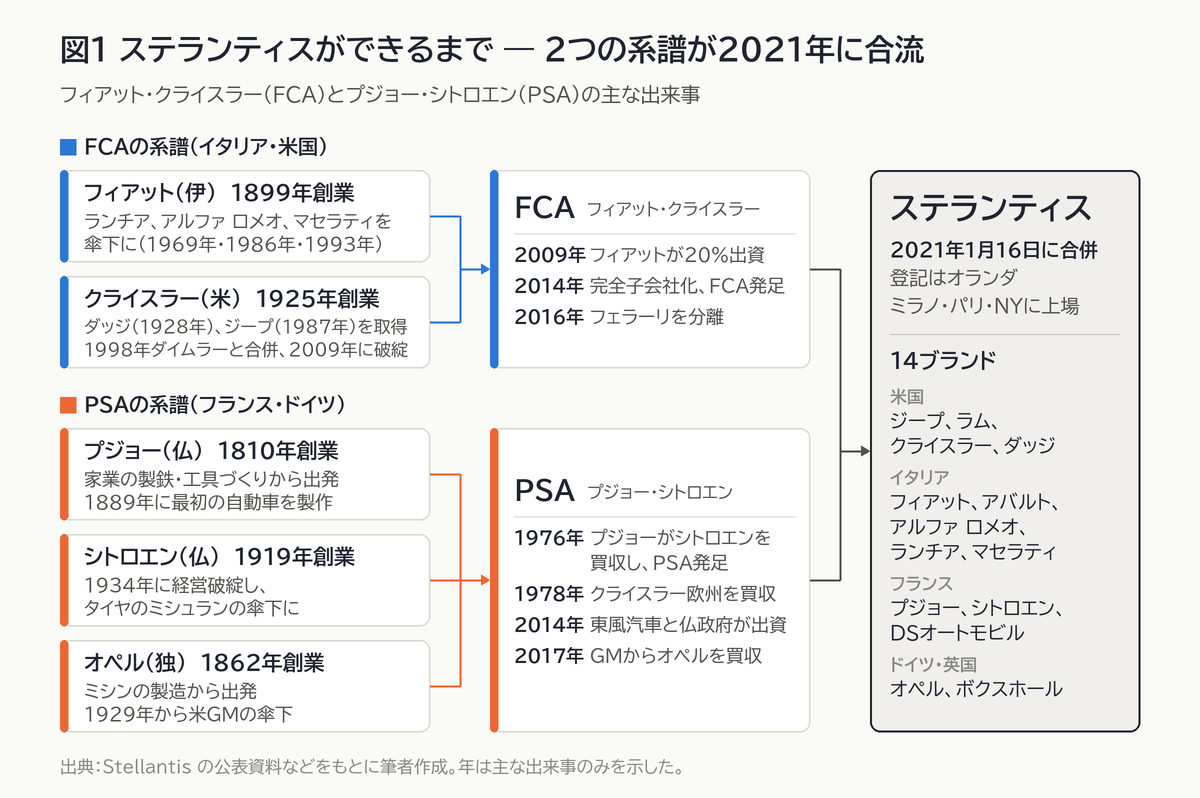
FCAの系譜 ― フィアットとクライスラー
フィアットは1899年にイタリアのトリノで創業しました。創業メンバーの一人がジョヴァンニ・アニェッリで、その一族がいまも筆頭株主です。1969年にランチア、1986年にアルファ ロメオ、1993年にマセラティを傘下に入れ、イタリアの主な乗用車ブランドをほぼ1社にまとめました。
クライスラーは1925年にウォルター・クライスラーが米国で創業し、1928年にダッジを買収しました。1987年にはアメリカン・モーターズ(AMC)を買収し、第二次世界大戦の軍用車をルーツに持つジープを手に入れます。その後は持ち主が次々に変わりました。1998年にドイツのダイムラー・ベンツと合併し、2007年に投資ファンドのサーベラスへ売却され、2009年4月に経営破綻しています。
破綻したクライスラーに出資したのがフィアットでした。2009年に20%を取得し、2014年1月に残りの株式を買い取って完全子会社にします。同年10月に両社は統合して、フィアット・クライスラー・オートモービルズ(FCA)になりました。2016年にはフェラーリを別会社として切り離しています。
PSAの系譜 ― プジョー、シトロエン、オペル
プジョーは1810年に、のこぎりなどの鉄製品をつくる家業として始まりました。コーヒーミルや自転車を経て、1889年に最初の自動車を製作し、1896年に自動車会社を設立しています。シトロエンは1919年にアンドレ・シトロエンが創業しましたが、1934年に経営破綻し、タイヤのミシュランの傘下に入りました。
1976年にプジョーがシトロエンを買収して、PSAプジョー・シトロエンができます。1978年にはクライスラーの欧州事業も買い取りました。その後、欧州の販売不振で2014年に資金繰りが悪化し、中国の東風汽車とフランス政府の出資を受けています。このときCEOに就いたカルロス・タバレス氏が収益を立て直し、2017年に米ゼネラル・モーターズ(GM)からドイツのオペルと英国の姉妹ブランドのボクスホールを買収しました。
2つの系譜に共通するのは、経営危機のたびに他社と一緒になって生き延びてきたことです。14というブランドの数は、その積み重ねの結果です。
3. 2021年の合併と3年間の最高益
FCAとPSAは2019年10月に合併の方針を発表し、同年12月に合意しました。合併が成立したのは2021年1月16日です。株式は1月18日にミラノとパリで、19日にニューヨークで取引が始まりました。会長にはFCA側のエルカン氏、CEOにはPSA側のタバレス氏が就いています。
狙いは規模でした。発足時の発表によると、従業員は約40万人、販売先は130を超える市場で、年間50億ユーロ超のコスト削減効果(シナジー)を目標に掲げています。工場の閉鎖は前提にしないとも説明していました。FCAは北米のジープとラム、PSAは欧州が収益源で、地域が重ならない組み合わせでもありました。
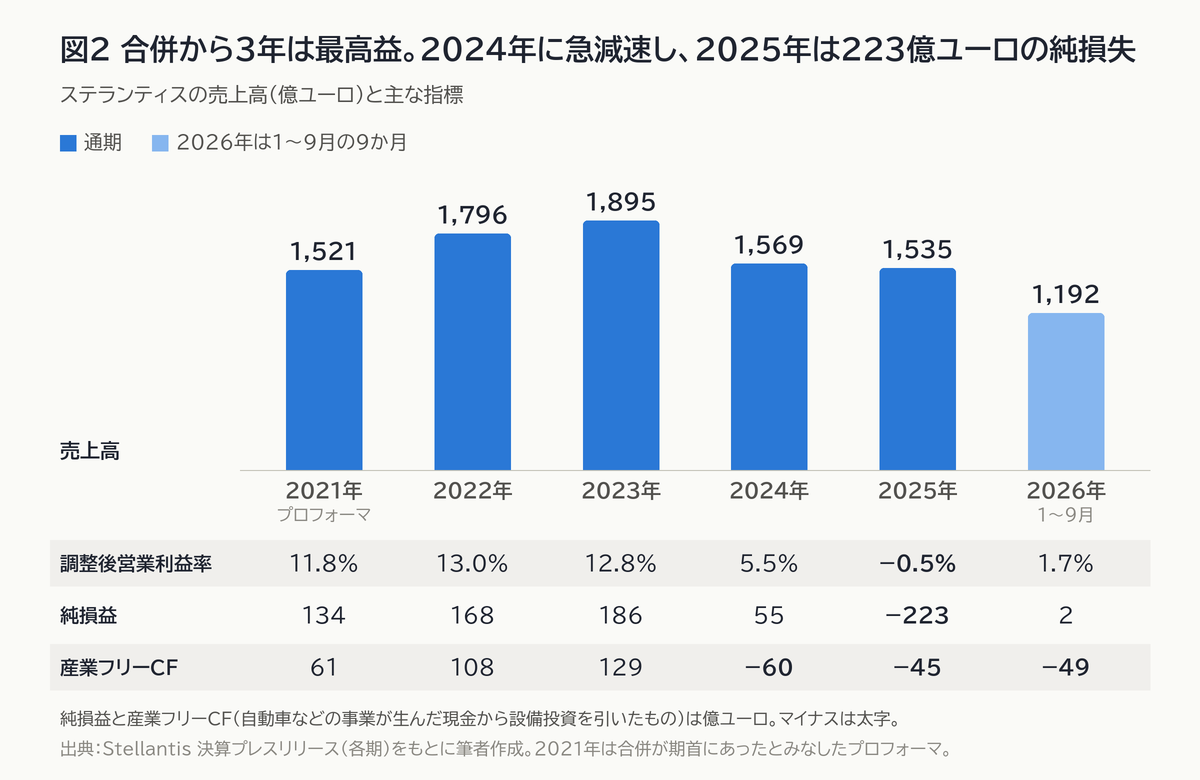
合併後の3年間は好調でした。調整後営業利益率は2021年が11.8%、2022年が13.0%、2023年が12.8%と、量販車のメーカーとしては高い水準です。2023年は売上高1,895億ユーロ、純利益186億ユーロ、産業フリーキャッシュフロー129億ユーロで、いずれも過去最高でした。配当は1株1.55ユーロに増やし、2024年に30億ユーロの自社株買いを行う計画も発表しています。
4. 2024年の急減速とCEO交代
2024年に流れが変わります。売上高は前年比17%減の1,569億ユーロ、連結出荷台数は12%減の542万台、調整後営業利益は64%減の86億ユーロでした。産業フリーキャッシュフローは60億ユーロの流出に転じています。
落ち込みが大きかったのは北米です。北米の調整後営業利益は133億ユーロから27億ユーロへ、利益率は15.4%から4.2%へ下がりました。会社は理由として、販売台数と車種構成の悪化、販売奨励金の増加、保証費用の増加を挙げています。欧州も65億ユーロから24億ユーロに減りました。新型コロナ後の供給不足の時期に通った価格が通らなくなり、台数を戻すために奨励金を積んだ、というのが筆者の理解です。
2024年12月1日、取締役会はタバレスCEOの辞任を受け入れました。即日の退任で、取締役会は「ここ数週間で見解の相違が生じた」と説明しています。後任が決まるまでは、エルカン会長が率いる暫定の執行委員会が経営を担いました。
5. 2025年 ― 223億ユーロの赤字の中身
2025年5月、取締役会は社内出身のアントニオ・フィローザ氏を新CEOに選びました(6月23日就任)。南米事業やジープの責任者を務めた人物です。10月には、米国に4年間で130億ドルを投じる計画を発表しました。イリノイ州ベルビディア工場の再開などを含み、会社は米国での投資として過去最大としています。
そして2026年2月6日、会社は2025年下期に約222億ユーロの費用を計上すると発表しました。CNBCによると、この日の株価はミラノで25%、ニューヨークで23%下げています。2月26日に公表された通期決算では、上期の分と合わせた費用の合計は254億ユーロでした。
| 調整後営業利益から除いた費用(2025年) | 億ユーロ |
|---|---|
| 製品計画の見直し・開発の中止 | 91 |
| プラットフォーム(車台)の減損 | 66 |
| 保証費用の見積りの変更 | 41 |
| 電池の合弁事業の整理 | 21 |
| 水素燃料電池の開発中止 | 11 |
| リストラ費用 | 9 |
| タカタ製エアバッグのリコール | 6 |
| その他 | 9 |
| 合計 | 254 |
費用の6割は、EVを中心に組んでいた製品計画の見直しと、そのために開発した車台の減損です。フィローザCEOは「エネルギー転換の速度を過大に見積もった代償」と説明しました。ピックアップトラック「ラム1500」のEV版は開発を中止し、カナダの電池合弁会社NextStar Energyの持ち分49%は、相手方のLGエナジーソリューションに売却します。
見落とせないのは、EVと関係のない費用も大きいことです。保証費用の見積りの変更が41億ユーロあります。保証の引当金は2024年末の93億ユーロから2025年末には141億ユーロに増えました。品質の問題が過去の販売分にさかのぼって費用になった、ということです。
現金の支払いを伴うのは、下期に計上した222億ユーロのうち約65億ユーロで、4年かけて支払う予定です。残りは過去の投資の評価を下げたもので、現金は出ていきません。
2025年通期の売上高は1,535億ユーロ(前年比2%減)、調整後営業損益は8億ユーロの赤字、純損失は223億ユーロでした。合併後で初めての通期赤字です。会社は2026年の配当を見送り、最大50億ユーロのハイブリッド債を発行することを決めました。
6. 2026年1〜9月 ― 黒字には戻ったが、現金は流出
| 億ユーロ | 2025年1〜9月 | 2026年1〜9月 | 増減 |
|---|---|---|---|
| 売上高 | 1,115 | 1,192 | +7% |
| 連結出荷台数 | 396万台 | 424万台 | +7% |
| 調整後営業利益 | 6 | 20 | 約3.2倍 |
| 同利益率 | 0.6% | 1.7% | +1.1pt |
| 純損益 | −68 | 2 | ― |
| 産業フリーキャッシュフロー | −73 | −49 | ― |
2026年1〜9月は増収で、純損益は2億ユーロの黒字に戻りました。ただし利益率は1.7%にとどまり、2023年の12.8%とは比べられない水準です。
| 調整後営業利益(百万ユーロ) | 2025年通期 | 利益率 | 2026年1〜9月 | 利益率 |
|---|---|---|---|---|
| 北米 | −1,892 | −3.1% | 611 | 1.2% |
| 欧州 | −651 | −1.1% | −397 | −0.9% |
| 南米 | 1,963 | 12.1% | 1,226 | 10.1% |
| 中東・アフリカ | 1,429 | 14.7% | 855 | 12.9% |
| アジア太平洋 | 74 | 4.0% | 15 | 1.1% |
| マセラティ | −198 | −27.3% | 各地域に含む | ― |
| その他・消去 | −1,567 | ― | −321 | ― |
| 全社 | −842 | −0.5% | 1,989 | 1.7% |
地域別に見ると、この会社の現状がよく分かります。2025年は、売上高の約77%を占める北米と欧州がどちらも赤字で、利益を出したのは南米と中東・アフリカでした。2026年は北米が黒字に戻りました。1〜9月の北米の出荷台数は前年同期より12%多い118万台です。一方で欧州は赤字に転じ、7〜9月の3か月だけで3.1億ユーロの赤字でした。
7〜9月期だけを取り出すと、売上高は376億ユーロ(前年同期比1%増)、調整後営業利益は2.6億ユーロ(利益率0.7%)、純損益は4.5億ユーロの赤字です。タカタ製エアバッグのリコール2.2億ユーロ、リース会社Leasysへの投資の評価損1.2億ユーロなど、調整後営業利益から除いた費用が5.9億ユーロありました。産業フリーキャッシュフローは40億ユーロの流出です。
会社は2026年通期の見通しを据え置いています。売上高は1桁台半ばの増収、調整後営業利益率は1桁台前半、産業フリーキャッシュフローは前年より改善、という内容です。米国の関税による負担は通期で差し引き10億ユーロと見ています。10〜12月はメモリ半導体の値上がりとリコールの費用が増える見込みだとも説明しました(メモリの市況は半導体の設備投資と価格推移の記事で整理しています)。
産業フリーキャッシュフローは9か月で49億ユーロの流出です。前年の通期は45億ユーロの流出でしたから、見通しどおり「前年より改善」させるには、10〜12月に4億ユーロを超える黒字が要ります(筆者試算)。会社は、10〜12月は季節的に運転資金が改善すると説明しています。
7. 再建計画「FaSTLAne 2030」 ― 14ブランドに濃淡をつける
会社は2026年5月21日の投資家向け説明会で、2030年までの計画「FaSTLAne 2030」を公表しました。5年間で600億ユーロ(約10.5兆円)を投資する計画です。内訳は、ブランドと製品に360億ユーロ、車台・パワートレイン・新技術に240億ユーロ超です。
| 項目 | 2025年実績 | 2030年の目標 |
|---|---|---|
| 売上高 | 1,535億ユーロ | 1,900億ユーロ |
| 調整後営業利益率 | −0.5% | 7% |
| 産業フリーキャッシュフロー | −45億ユーロ | 60億ユーロ(2027年に黒字化) |
| コスト削減 | ― | 2028年までに年60億ユーロ(2025年比) |
| 欧州の工場稼働率 | 60% | 80%(生産能力を80万台超減らす) |
ブランドはどれも廃止しませんが、扱いに差をつけます。
- グローバルブランド(4つ):ジープ、ラム、プジョー、フィアット。商用車部門と合わせて、ブランド・製品向け投資の7割を振り向ける
- 地域ブランド(5つ):クライスラー、ダッジ、シトロエン、オペル、アルファ ロメオ。それぞれが強い市場を中心に、グローバルブランドが先に開発した車台や技術を使う
- DSとランチア:シトロエンとフィアットが管理する特色のあるブランドとして残す
- マセラティ:高級ブランドとして続ける。詳しい計画は2026年12月にモデナで公表する
製品では、2030年までに60を超える新型車を出します。動力別の内訳は、EVが29、プラグインハイブリッドなどが15、ハイブリッドが24、エンジン車とマイルドハイブリッドが39です(1つの車種に複数の動力があるため合計は60を超えます)。EV一本ではなく、客が選べるようにするという方針です。車台は3つのグローバルプラットフォームに集約し、2030年には世界の生産台数の半分をそこでつくるとしています。
他社との提携も広げます。2023年に約2割を出資した中国の零跑汽車(リープモーター)とは、スペインの工場を共同で使い、部品の調達でも協力します。かつてPSAに出資した東風汽車とは、欧州で合弁会社をつくる構想です。インドのタタや英国のジャガー・ランドローバーの名前も挙がっています。ただし会社は、一部は協議中で拘束力のない取り決めだと断っています。
2030年の利益率の目標は7%です。北米は8〜10%、欧州は3〜5%を目指します。2023年の12.8%には届かない水準を目標にしたこと自体が、あの3年間は特殊な環境だったと会社が見ていることの表れだと思います。また、合併のときは工場の閉鎖を前提にしないとしていましたが、今回は欧州で生産能力を80万台超減らすと明言しました。工場の用途の転換や他社との共用で進め、製造現場の雇用は守ることを目指すとしています。規模を追う合併から、身の丈に合わせる段階に移ったと見ています。この段落は私見です。
8. 資金繰りと株価 ― 金利6〜8%で調達する会社になった
| 億ユーロ | 2024年末 | 2025年末 | 2026年9月末 |
|---|---|---|---|
| 有利子負債 | 372 | 459 | 560 |
| 産業部門の純現金(現金−負債) | 151 | 67 | 54 |
| 産業部門の手元流動性 | 495 | 457 | 427 |
金融の目で見ると、損益よりも貸借対照表の変化のほうが気になります。金融サービスを除いた産業部門の純現金は、2024年末の151億ユーロから2026年9月末には54億ユーロになりました。2年弱で3分の1です。
この間、会社は2回の大きな調達をしています。2026年3月にハイブリッド債(満期のない劣後債)を約50億ユーロ発行しました。利率はユーロ建てが6.25%と6.875%、ポンド建てが8.25%です。会計上は資本に数えられますが、利払いは続きます。9月には米ドル建ての普通社債を25億ドル発行しました。5年債が6.75%、10年債が7.4%です。
手元流動性は427億ユーロあり、直近1年の売上高の26%にあたります。会社が目標とする25〜30%の範囲内で、資金繰りがすぐに詰まる状況ではありません。ただ、普通社債で7%前後、劣後債で6〜8%という金利は、市場がこの会社の信用をどう見ているかを示しています。報道によると、S&Pの格付けは投資適格で最も低いBBB−、見通しはネガティブです。現金の流出が止まらなければ、次の調達はさらに高くつきます。
株価も厳しい評価です。ニューヨーク市場の株価は2025年末の10.89ドルから、2026年11月16日には3.71ドルまで下がりました。年初から65.9%安で、2024年3月につけた高値29.51ドルからは約87%安です。9月末には合併後の安値を更新しました。7〜9月期決算の当日は11%上げましたが、11月に入って証券会社の格下げが出ています。時価総額は約107億ドルで(筆者試算)、2026年6月末の純資産(親会社の株主に帰属する分、613億ユーロ)の2割に届きません。市場は、帳簿に載っている工場や開発資産の価値を大きく割り引いて見ていることになります。
足元でも動きが続いています。11月4日には、フィローザCEOが兼ねていた北米の責任者にパブロ・ディ・シ氏を充てました。11月9日には、カナダ・オンタリオ州のブランプトン工場を防衛関連メーカーのロシェルに売却する契約を結んでいます。カナダ政府は過去の資金支援の契約に反するとして反発しており、報道によれば訴訟も辞さない姿勢です。11月20日には、モータースポーツへの投資を打ち切ると仏紙フィガロが報じました(ロイター。会社はコメントしていません)。
おわりに
ステランティスは、危機のたびに合併を重ねてきた会社です。2021年の合併は、発足から3年間は数字の上で成功に見えました。しかし、高い利益率を支えていた北米の価格が崩れ、EVへの投資は見直しを迫られ、品質の問題が保証費用として表に出ました。いまは14ブランドを抱えたまま、投資先を絞り、欧州の生産能力を減らす段階に入っています。
今後、確認したい点は次の4つです。
- 2026年通期の産業フリーキャッシュフローが、見通しどおり前年(45億ユーロの流出)より改善するか
- 欧州の赤字が止まるか。生産能力を80万台超減らす計画の具体策
- 北米の利益率が1%台から目標の8〜10%に向けて上がっていくか
- 12月に公表されるマセラティの計画と、ブランドの絞り込みがどこまで進むか
次の節目は、2027年2月ごろの2026年通期決算です。
※本記事は公表資料と報道に基づく情報提供であり、特定の株式への投資を勧誘するものではありません。数値は2026年11月20日時点のものです。投資判断はご自身の責任で行ってください。
出典・参考
- Stellantis「Q3 2026 Financial Results」(2026年10月28日、SEC提出版)、同「Q2 2026 Financial Results」(2026年7月30日) ― 2026年の業績、地域別の損益、負債と流動性、通期見通し
- Stellantis「€60 Billion Strategic Plan」、同「FaSTLAne 2030 Financial Framework & Targets」(いずれも2026年5月21日) ― 再建計画の内容と目標
- Stellantis「Full Year 2025 Financial Results」(2026年2月26日)、同「Stellantis Resets its Business」(2026年2月6日) ― 2025年の業績、費用の内訳、保証引当金、配当の見送り
- Stellantis 通期決算プレスリリース(2021年、2022年、2023年、2024年) ― 合併後の業績の推移
- Stellantis プレスリリース:合併の成立(2021年1月)、タバレスCEOの辞任(2024年12月1日)、フィローザCEOの選任(2025年5月28日)、米国への130億ドルの投資(2025年10月14日)
- Stellantis プレスリリース・提出書類:ハイブリッド債の条件決定(2026年3月)、米ドル建て社債の目論見書補足書類(2026年9月10日)、北米COOの任命(2026年11月4日)、ブランプトン工場の売却契約(2026年11月9日)
- 報道:CNBC(2026年2月6日)、24/7 Wall St.(10月23日)、同(11月3日)、ClubAlfa(11月17日)、BNN Bloomberg(11月20日)、ロイター(TimesLIVE掲載、11月20日) ― 株価、格付け、カナダ政府の対応、モータースポーツ
- 沿革と株主:英語版Wikipediaの Stellantis、Fiat Chrysler Automobiles、PSA Group、Fiat、Chrysler、Peugeot、Citroën、Opel の各項目(2026年11月20日閲覧)、Stellantisジャパン発足のプレスリリース(2022年3月1日)
- 為替:日本銀行「外国為替市況」(2026年11月18日の17時時点で1ユーロ=174円台後半)