この記事の結論(3行)
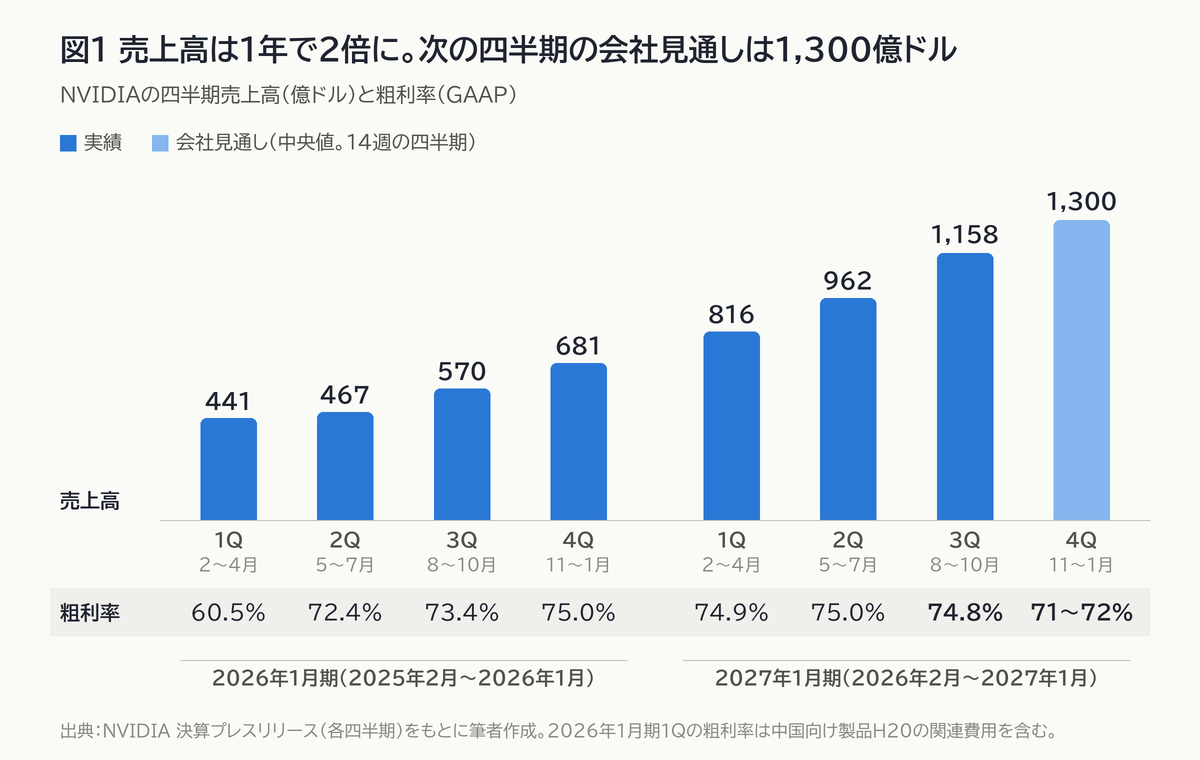
- 売上高は1,158億ドルで前年同期の2倍、純利益は653億ドル。会社見通しの上限(1,102億ドル)も市場予想も上回った。
- 次の四半期の売上見通しは1,300億ドル。ただし14週あり、13週に換算すると今期比で約4%増(筆者試算)。粗利率の見通しは71〜72%で、今期の74.8%から下がる。
- 貸借対照表に載らない将来の支払い約束が5,180億ドル、保証が最大1,180億ドルある。CEOは11月12日に辞任し、後任は決まっていない。
はじめに
NVIDIA(エヌビディア)は米国時間の2026年11月17日、2027年1月期の第3四半期(7月27日〜10月25日。以下「8〜10月期」)の決算を発表しました。創業者のジェンスン・フアン氏が11月12日にCEOを辞任してから初めての決算で、CFOのコレット・クレス氏が暫定CEOとして説明に立ちました。
本稿では、決算の数字、次の四半期の見通し、貸借対照表とその外側にある支払い約束、CEO交代の順に整理します。金額は米ドル、利益は断りのない限りGAAP(米国会計基準)ベースです。
1. 決算の数字 ― 売上高も利益も前年の2倍
| 億ドル | 前年同期 | 前四半期 | 8〜10月期 | 前年同期比 |
|---|---|---|---|---|
| 売上高 | 570 | 962 | 1,158 | +103% |
| うちデータセンター | 512 | 890 | 1,076 | +110% |
| 粗利率 | 73.4% | 75.0% | 74.8% | +1.4pt |
| 営業利益 | 360 | 637 | 775 | +115% |
| 純利益 | 319 | 597 | 653 | +105% |
| 1株利益(希薄化後) | 1.30ドル | 2.46ドル | 2.70ドル | +108% |
売上高は円換算で約18兆円(1ドル=159円)、営業利益率は66.9%です。売上高の93%をデータセンター部門が占めます。内訳は、ハイパースケール(大手クラウド事業者)向けが601億ドルで前年同期比71%増、AIクラウド・産業・企業向けが475億ドルで同195%増でした。大手クラウド以外の顧客が約3倍に伸びています。説明会の書き起こしによれば、新世代製品「Rubin(ルービン)」は量産出荷の最初の四半期で200億ドル近くを売り上げました。パソコンや自動車向けなどのエッジコンピューティング部門は82億ドル(同42%増)でした。
純利益が前四半期比で9%増にとどまるのは、前四半期に投資先の株式の評価益を78億ドル計上していたためです(今期は18億ドル)。こうした項目を除いたnon-GAAPの純利益は649億ドルで、前四半期比20%増でした。
2. 見通しとの比較 ― 1,300億ドルは14週分
| 会社見通し | 市場予想 | 実績 | |
|---|---|---|---|
| 8〜10月期の売上高 | 1,080億ドル±2% | 1,091億ドル | 1,158億ドル |
| 8〜10月期の粗利率 | 74.0%±0.5pt | ― | 74.8% |
| 8〜10月期の1株利益(non-GAAP) | ― | 2.48ドル | 2.68ドル |
| 11〜1月期の売上高 | 1,300億ドル±3% | 1,251億ドル | ― |
8〜10月期の実績は、会社が前回の決算発表で示した見通しの上限(1,102億ドル)も、市場予想も上回りました。
次の11〜1月期の売上見通しは1,300億ドル±3%で、市場予想の1,251億ドルを上回ります。前年同期比では91%増です。ただし、この四半期は通常より1週長い14週です。13週に換算すると約1,207億ドルで、今期からの伸びは約4%になります(筆者試算)。見通しには中国向けのデータセンター用演算チップの売上を含めていません。今期は旧世代品(Hopper)を中国向けに24億ドル出荷しており、これを除いた今期の売上と比べると約6%増です。
粗利率の見通しは71.0〜72.0%で、今期の74.8%から約3ポイント下がります。今期の粗利率が前四半期からわずかに下がった理由として、会社はRubinの立ち上げを挙げています。説明会の書き起こしによれば、クレス氏はこの水準を「底」とし、2028年1月期の粗利率は72〜73%との見方を変えていません。同期の売上成長率の見方は約70%から約75%に引き上げました。
輸出規制も動いています。CNBCによると、米商務省は同じ週に、シンガポール、インドネシア、マレーシア、タイのデータセンター事業者向けの先端AIチップの輸出に許可を求める暫定規則を出しました。会社は内容を精査中としています。
17日の終値は155.46ドルで、発表後の時間外取引では一時5%ほど上昇しました。CNBCによると、株価は発表前の時点で11月に入って24%下げていました。今期のnon-GAAPの1株利益2.68ドルを4倍して年率に直すと10.72ドルで、終値はその約14.5倍です(筆者試算)。
3. 貸借対照表 ― 売掛金と在庫が倍増、株式投資は3倍
| 億ドル | 2026年1月25日 | 2026年10月25日 |
|---|---|---|
| 現金・債券 | 497 | 535 |
| 売掛金 | 385 | 810 |
| 棚卸資産 | 214 | 397 |
| 株式投資(上場・非上場) | 351 | 1,097 |
| 総資産 | 2,068 | 3,722 |
| 債務(短期・長期) | 85 | 324 |
| 純資産 | 1,573 | 2,667 |
総資産は9か月で1.8倍になりました。増えたのは売掛金、在庫、株式投資です。売掛金の回収日数は64日で、前四半期の60日から延びました。会社は理由として、Rubinの出荷時期と、投資適格の一部顧客との大型契約で支払条件を延ばしたことを挙げています。CNBCによると、10月末の売掛金は顧客2社で35%を占め、直近3四半期は直接顧客4社がそれぞれ売上高の11〜13%を占めました。自己資本比率は71.6%です。
株式投資は上場・非上場を合わせて1,097億ドルと、現金・債券の2倍になりました。今期の損益は、上場株で28億ドルの評価益、非上場株で10億ドルの損失(減損18億ドルを含む)です。今後の投資の約束も200億ドルあり、会社は対象としてフロンティアラボ(先端AIの開発企業)やインフラの資金の出し手を挙げています。投資先と顧客が重なる点には注意が要ります。
今期の営業キャッシュフローは483億ドル、フリーキャッシュフローは438億ドルで、自社株買い221億ドルと配当60億ドルの計281億ドルを株主に還元しました。自社株買いの枠は9月に1,500億ドル積み増され、10月末の残りは2,273億ドルです。会社はこれを2028年1月期末までに使う計画です。一方、2〜10月の9か月累計では、純利益1,833億ドルに対して営業キャッシュフローは1,227億ドルです。差の主な要因は、現金収入を伴わない株式評価益255億ドルと、売掛金・在庫の増加610億ドルです。成長が速い局面では起こりやすいことですが、利益の伸びに現金の回収が追いついていない点は次の決算でも確認したい項目です。
4. 貸借対照表の外側 ― 5,180億ドルの支払い約束と1,180億ドルの保証
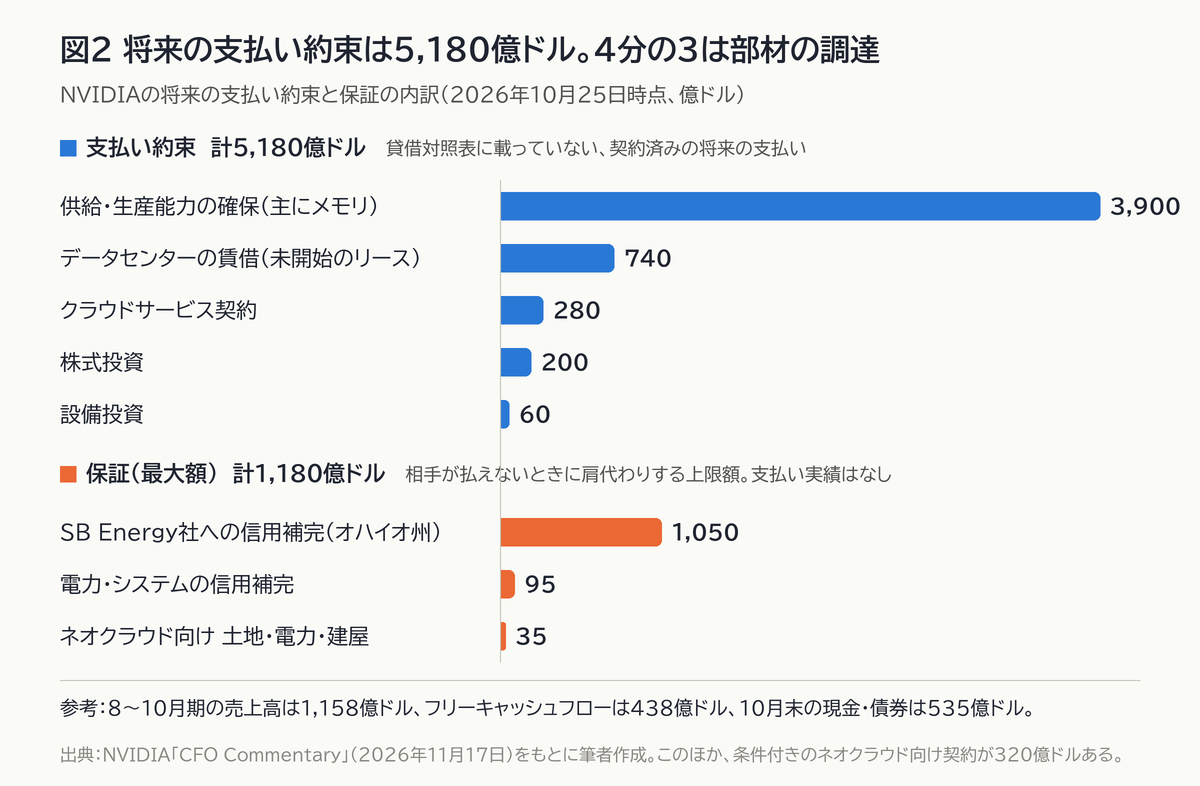
CFOコメンタリーによると、10月25日時点の将来の支払い約束は合計5,180億ドルです。うち3,900億ドルが供給・生産能力の確保で、主にメモリの複数年にわたる調達です。前四半期の2,790億ドルから1,110億ドル増えました(メモリの市況は半導体の設備投資と価格推移の記事で整理しています)。データセンターの賃借(まだ始まっていないリース)とクラウドサービス契約は合計1,020億ドルで、前四半期の740億ドルから増えました。リースの期間は最長20年です。年度別では、2028年1月期だけで2,220億ドルの支払いが予定されています。
このほかに保証が最大1,180億ドルあります。うち1,050億ドルは、SB Energy社がオハイオ州で建設するデータセンター(約4.25ギガワット、9棟。OpenAIに20年契約で賃貸)への信用補完です。建物が完成するごとに保証の対象になり、最初の1棟は2029年1月期の見込みです。現時点で保証に基づく支払いはありません。これとは別に、新興のAIクラウド事業者(ネオクラウド)との契約が320億ドルあります。相手が資金調達を終え、設備が稼働することが発効の条件です。
不動産金融の目で見ると、NVIDIAは半導体を売るだけでなく、顧客のデータセンターの土地・電力・建屋に自社の信用を貸す立場になっています。会社は、OpenAIなどのフロンティアラボが今年度のデータセンター売上の約15%を占める見込みだと説明しています。四半期に400億ドル超のフリーキャッシュフローを生む会社なので、足元の支払い能力に懸念があるとは考えていません。ただ、約束の原資はAI向け投資が続くことを前提にしており、需要が鈍っても20年のリースや保証は残ります。ここは私見です。
5. CEO交代 ― 発表資料で分かること
11月12日の発表によると、フアン氏は社長・CEO・取締役を同日付で辞任し、クレス氏がCFOを兼ねたまま暫定CEOに就きました。取締役会は初めて議長職を置き、ハーベイ・ジョーンズ氏が就任しています。後任は社内外から探すとしており、時期は示されていません。発表文は辞任の理由に触れていません。
決算発表文は、将来の業績が見通しと異なりうる要因として、取締役会の独立委員会による調査と、CEOの選任を挙げています。同じ17日には、取締役会に国家安全保障と輸出管理を監督する委員会を設けたことも公表されました。報道によれば、ジョーンズ議長は説明会でフアン氏を復帰させる考えはないと述べ、辞任の経緯と調査については改めて説明するとしました。
今回の数字に交代の影響は表れていません。調査の結果と後任の人選は、業績とは別に追う必要があります。
おわりに
売上と利益は会社見通しを上回り、次の四半期の見通しも市場予想を超えました。一方で、次の決算(2027年2月ごろ)に向けて確認したい点が4つあります。
- 粗利率が見通しどおり71〜72%で底を打つか
- 売掛金と在庫の増え方と、営業キャッシュフローでの回収
- 支払い約束と保証の残高がさらに増えるか
- 後任CEOの人選と、独立委員会の調査結果
※本記事は公表資料と報道に基づく情報提供であり、特定の株式への投資を勧誘するものではありません。数値は2026年11月18日時点のものです。投資判断はご自身の責任で行ってください。
出典・参考
- NVIDIA「Financial Results for Third Quarter Fiscal 2027」(2026年11月17日)、同・SEC提出版 ― 業績、貸借対照表、キャッシュフロー、見通し
- NVIDIA「CFO Commentary」(2026年11月17日) ― 部門別売上、売掛金、支払い約束、保証
- NVIDIA「CEO Transition」(2026年11月12日)、第2四半期決算プレスリリース ― CEO交代、8〜10月期の会社見通し
- CNBC(2026年11月17日)、OANDA証券「エヌビディア決算の結果」、The Singju Post(説明会の書き起こし) ― 市場予想、株価、説明会での発言
- 関連記事:世界の時価総額ランキングTOP100(2026年11月)