この記事の結論(3行)
- InvesCore NBFI(TECRAの親会社グループの中核、モンゴル証券取引所上場)の2026年6月中間決算は、純利息収益US$32.0百万(前年同期US$25.8百万)、純利益US$17.4百万(約625億トゥグルグ、前年同期の420億トゥグルグから約5割増)、貸出残高US$321.1百万(2025年末比+26%)と、成長と利益は続いている。
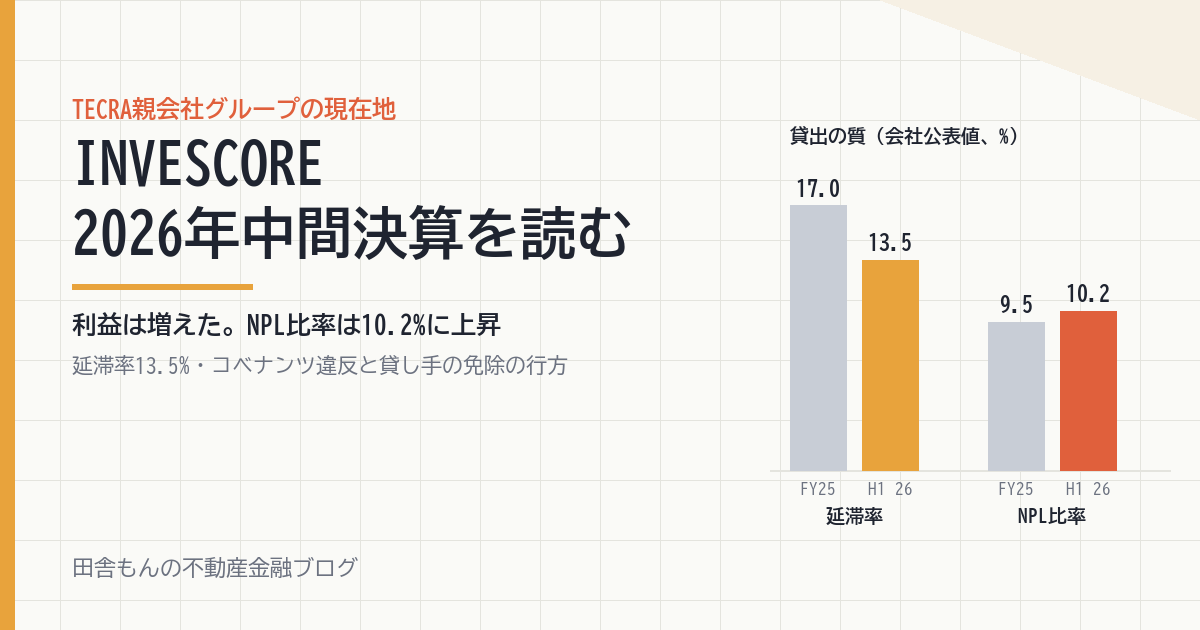
- 貸出の質は「延滞率は17.0%から13.5%に改善、NPL比率は9.5%から10.2%に悪化」という二面性。初期延滞は減ったが、長期延滞は固定化している。モンゴルのノンバンク業界平均(2025年10〜12月期8.39%)より高い水準が続く。
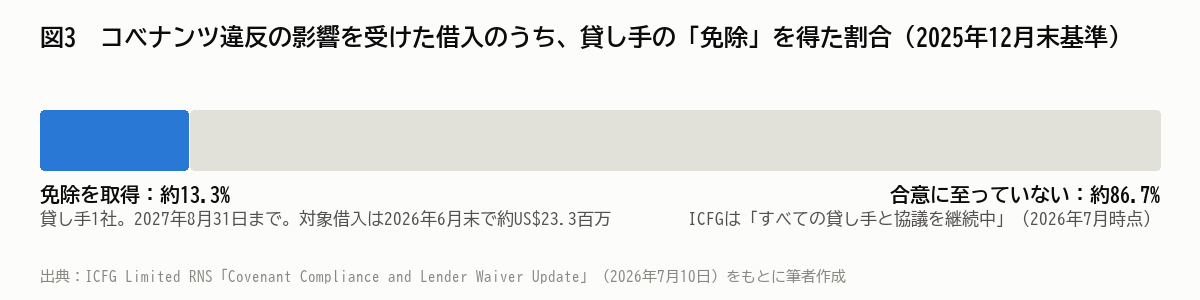
- 2025年末決算で表面化した借入コベナンツ違反は解消していない。2026年7月に貸し手1社から、2027年8月末まで違反を不問にする合意(免除)を得たが、対象は違反の影響を受けた貸し手エクスポージャーの約13%にとどまり、他の貸し手とは協議中。TECROWD自体の償還は予定どおり続いているが、親会社の資金調達面は引き続き監視が要る。
はじめに
2026年6月の前回記事では、TECRA(不動産クラウドファンディング「TECROWD」運営)の親会社グループであるInvesCore NBFIの2025年12月期決算を取り上げました。貸倒引当金繰入額が前年の3.2倍、Stage 3(不良)残高が2.4倍、NPL比率(Stage 3÷総貸出)が10.8%に上がり、監査報告書と注記には、2025年12月31日時点で海外の開発金融機関などからの借入契約の財務制限条項(コベナンツ。NPL比率を一定以下に保つといった、借り手が守るべき約束)に違反している旨が記載されていました。
その後、同社は2026年7月21日にモンゴル証券取引所(MSE)へ2026年上半期(1〜6月)の半期報告書を提出し、7月23日には親会社のICFG Limitedがロンドン証券取引所で要旨を公表しました。本記事では、この中間決算と、7月に公表されたコベナンツ違反に関する更新情報を整理し、前回からの変化を確認します。
※半期報告書は未監査です。MSEに提出された報告書の原本(英文PDF)は本稿執筆時点でMSEのサーバーから取得できず、数値はICFGの公表資料とそれを引用した二次資料に基づきます。引当金繰入額など、二次資料に記載のない項目は「未確認」としています。
1. グループ構造のおさらい
| 会社 | 位置づけ | 上場・持分 |
|---|---|---|
| ICFG Limited | グループ持株会社 | ロンドン証券取引所上場(2025年2月に逆取得で上場) |
| InvesCore NBFI JSC | 中核事業会社。モンゴル最大のノンバンク(市場シェア約12.7%) | モンゴル証券取引所上場(INV)。ICFGが81.92%保有(2026年10月時点) |
| InvesCore CA | キルギスのノンバンク(同国5位)。カザフスタンにも展開中 | InvesCore NBFIの子会社 |
| 株式会社インベスコアジャパン → TECRA株式会社 | 日本法人。TECRAはTECROWDを運営する不動産特定共同事業者 | 非上場 |
なお、InvesCore NBFIは2026年10月28日に1株を10株にする株式分割の承認を受けています。ICFGの持分比率は変わりません。
2. 2026年中間決算の数字
| 項目 | 2026年1〜6月(H1 26) | 比較 | 変化 |
|---|---|---|---|
| 純利息収益 | US$32.0百万(約1,147億MNT※) | H1 25: 924億MNT(US$25.8百万) | 約+24% |
| 純利益 | US$17.4百万(約625億MNT) | H1 25: 420億MNT、2025年通期: 1,006億MNT | 約+49%(前年同期比) |
| 貸出残高(グロス) | US$321.1百万(約1兆1,510億MNT) | 2025年末: US$255.0百万(約9,140億MNT※)、H1 25: 8,438億MNT | 半年で約+26%(ドル建て) |
| 自己資本 | US$108.0百万(約3,870億MNT※) | H1 25: 2,833億MNT | 約+37% |
| 現預金 | 約1,586億MNT(約US$44.3百万) | ― | ― |
| 延滞率(past-due loans) | 13.5% | 2025年末: 17.0% | 改善 |
| NPL比率(会社公表値) | 10.2% | 2025年末: 9.5% | 悪化 |
| 貸倒引当金繰入額 | 未確認 | H1 25: 345億MNT、2025年通期: 594億MNT | ― |
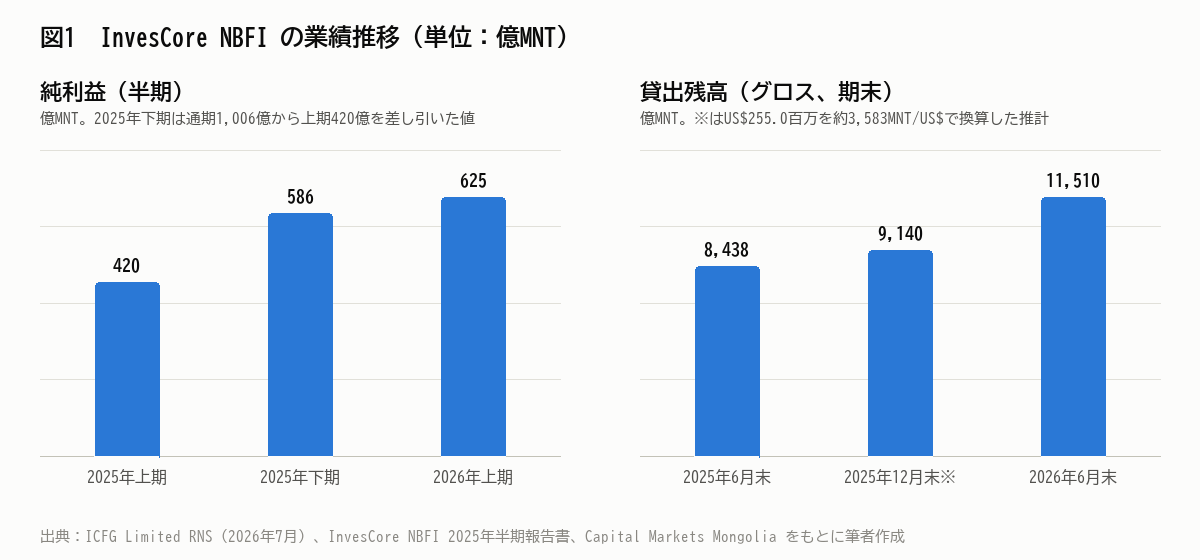
損益は好調です。純利息収益は前年同期比で2割強の増加、純利益はトゥグルグ建てで約5割増えました。2025年下半期の純利益が約586億MNT(通期1,006億MNT−上半期420億MNT)でしたから、半期ベースでも増益が続いています。貸出残高は半年で26%増え、デジタルローン(スマホ経由)が約US$150百万と、店舗経由の3倍以上のペースで伸びているとされています。
一点、ICFGの公表文では純利益の前年同期比較が「US$16.1百万」とされていますが、2025年半期報告書の税引後利益は420億MNT(約US$11.7百万)で、US$16.1百万は税引前利益に相当します。ドル建ての前年比較は比較対象が揃っていない可能性があるため、本記事ではトゥグルグ建てで比較しています。
3. 貸出の質:延滞率は下がり、NPL比率は上がった
前回記事の主題だった資産の質は、二つの指標が逆方向に動きました。
- 延滞率(past-due loans)は17.0%→13.5%。1日でも支払いが遅れている貸出の割合で、初期延滞を含みます。回収強化や貸出残高の急増(分母の拡大)で下がったと読めます。
- NPL比率は9.5%→10.2%。長期延滞(一般に90日超)の割合です。分母が26%増えてもなお比率が上がったということは、NPLの残高は3割以上増えた計算になります。
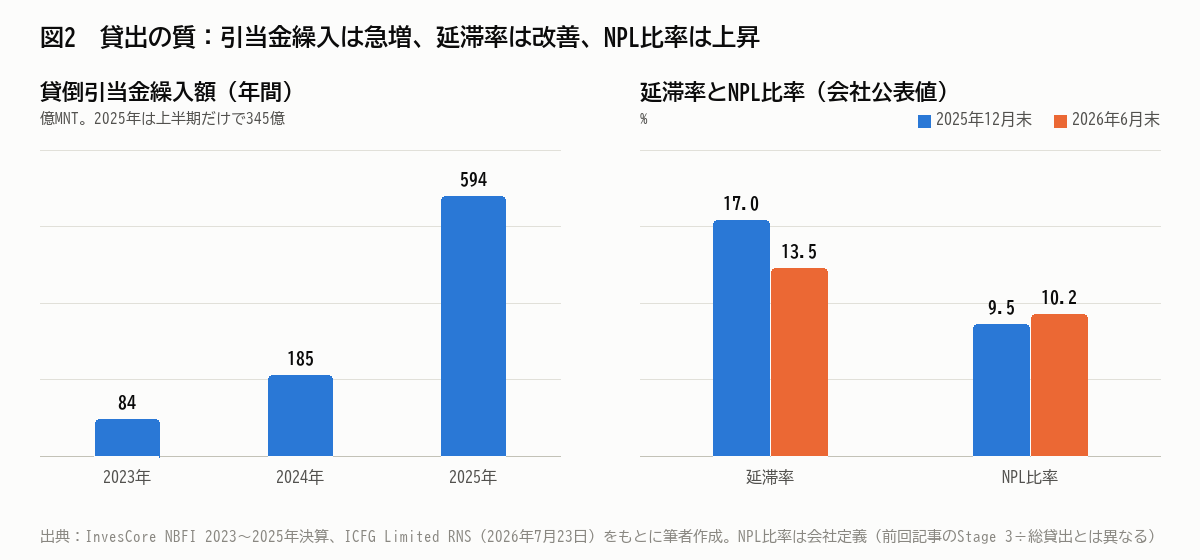
つまり「新しい延滞は減ったが、古い延滞は固定化している」という形です。2025年にStage 3残高が2.4倍、償却額が7.4倍に膨らんだ流れは、止まったとまでは言えません。
前回記事で「新興国融資ではNPL比率10%超はどう評価されるのか」と書きました。業界データで見ると、モンゴルのノンバンク(NBFI)全体のNPL比率は2025年10〜12月期で8.39%、銀行は5.07%です。さらに、貸出の74%を占める上位57社に限ればNPL比率は6.4%とされています(Capital Markets Mongolia)。InvesCoreは最大手でありながら、上位グループの平均を4ポイント近く上回っていることになります。「新興国だから高くて当然」ではなく、「同業の大手より高い」が実態です。
なお、前回記事のNPL比率10.8%は財務諸表のStage 3残高を総貸出で割った筆者の計算値で、今回の9.5%・10.2%は会社公表の定義によるものです。定義が異なるため、2025年末の「10.8%→9.5%」は改善ではありません。
4. コベナンツ違反はどうなったか
| 時期 | 出来事 |
|---|---|
| 2025年12月31日 | InvesCore NBFIが借入契約の財務コベナンツ(NPL比率条項)に抵触 |
| 2026年4月30日 | ICFGがコベナンツ違反を開示。2025年度の監査済み財務諸表にも記載 |
| 2026年前半 | ICFG普通株式の上場・取引が一時停止。年次報告書の公表後に解除 |
| 2026年7月10日 | 貸し手1社から、クロスデフォルト条項(他の借入で違反があれば自分の借入も一括返済を求められる条項)について、2027年8月31日まで違反を不問にする合意(免除)を取得。対象借入は2026年6月末時点で約US$23.3百万(2025年末は約US$9.6百万) |
| 2026年7月23日 | 2026年半期報告書の要旨を公表。他の貸し手とは「協議を継続中」 |
ここでいう「免除」は、英語の資料ではwaiverと呼ばれ、貸し手が「違反を理由に一括返済を求めるなどの権利を、期限まで行使しない」と約束することです。違反そのものが消えるわけではありません。免除に応じた貸し手の借入は、2025年末時点で違反の影響を受けた貸し手エクスポージャー全体の約13.3%とされています。裏返せば、残る9割近くの貸し手とは2026年7月時点で合意に至っていません。コベナンツ違反が続く借入は、貸し手が期限の利益を失わせる(一括返済を求める)権利を持った状態です。実際に行使されるかは別として、会計上は流動負債に分類されうる状況であり、監査報告書に強調事項が付く理由でもあります。
資金繰りの側面も見ておきます。2026年6月末の資金調達残高は約US$254百万(国内外合計)、現預金は約US$44.3百万。貸出が半年で26%伸びる一方、調達の大部分が海外の開発金融機関や投資ファンド(2025年はFMO、Triodos、Helicapなどから計US$58百万)に依存しています。NPL比率がコベナンツ水準を超えたままだと、新規の海外調達は条件が厳しくなり、成長資金の確保がボトルネックになりえます。延滞率の改善を急いだ背景には、この事情もあると見ています。
5. TECROWD投資家にとっての意味
TECRA自身の運用は、現時点では予定どおり進んでいます。同社の発表によれば、2026年9月24日に96号ファンド(出資総額約10.7億円、実績年利回り14.0%)の償還と配当が完了し、累計78ファンド・約372億円を償還、償還済みファンドの平均実績利回りは年10.82%です。サービス開始から5年で97本を組成し、配当遅延・元本遅延・元本割れは発生していないとしています(会社発表であり、第三者の検証ではありません)。
では、親会社グループの状況はどこで効いてくるのか。経路は三つあります。
- モンゴル案件のマスターリースと出口。TECROWDのモンゴル物件は、グループ会社(InvesCore Property)がマスターリースや売却の相手方になる設計が多く、賃料と出口はグループの支払能力に依存します。
- 劣後出資の実質的な裏付け。TECROWDの優先劣後構造では、劣後出資をTECRAを含むグループ各社が担っています。グループの資金繰りが締まれば、劣後の厚みや追加のバックアップの余力に影響します。
- グループの信用イベント。貸し手がクロスデフォルトを宣言する、ICFGの上場が再び停止する、といった事態は、直ちにTECRAの契約に影響しなくても、投資家の資金流入(新規募集の消化)に効きます。
2026年8月の不特法施行規則改正で、12月1日以降は利害関係人への売却が鑑定評価額相当の価格で行われること、利害関係人取引の価格根拠を契約前書面で示すことが求められます。グループ会社との取引を出口にしてきたファンドほど、この影響は大きくなります(改正の整理記事)。
6. 次に見るポイント
- ICFGの2026年中間決算(連結)。9月末までに公表予定とされていましたが、本稿執筆時点で内容を確認できていません。コベナンツ違反借入の分類(流動・固定)と、監査人のレビュー意見を確認したいところです。
- 免除の広がり。残る貸し手が違反を不問にする合意に応じるか。合意に条件(金利引き上げ、担保追加、配当制限)が付くか。
- NPL比率と引当金繰入額。延滞率の改善がNPL比率の低下につながるか。半期報告書原本の引当金繰入額と償却額。
- 資金調達。海外機関からの新規調達の有無と条件。調達残高US$254百万に対する借換えの進捗。
- TECROWDの新規募集と出口。12月以降の契約前書面で、モンゴル案件の利回りの根拠と利害関係人取引の価格根拠がどう示されるか。
おわりに
中間決算の損益だけを見れば、InvesCoreは「増収増益、貸出26%増」の好決算です。しかし前回記事で問題にした資産の質とコベナンツ違反は、延滞率の改善という前進はあるものの、NPL比率の上昇と、免除を得られていない借入の存在という形で残っています。TECROWDの償還実績は良好ですが、親会社グループの資金調達環境は、引き続き四半期ごとに確認する対象です。
※本記事は公表資料に基づく情報提供であり、特定のファンドや株式への投資を勧誘するものではありません。半期報告書は未監査であり、数値は会社公表値と二次資料に依拠しています。投資判断は原資料をご確認のうえ、ご自身の責任で行ってください。
出典・参考
- ICFG Limited RNS「InvesCore NBFI JSC Semi-Annual Operational Report」(2026年7月23日) ― 純利息収益、純利益、貸出残高、自己資本、延滞率、NPL比率
- InvesCore NBFI JSC「Semi-Annual Operational Report of 2026」(モンゴル証券取引所、2026年7月21日提出) ― 原本。本稿執筆時点では取得できず
- InvesCore NBFI JSC「Semi-Annual Operational Report of 2025」(2025年7月22日提出) ― 2025年上半期の比較数値(純利息収益、純利益、貸出残高、自己資本、減損損失)
- ICFG Limited RNS「Covenant Compliance and Lender Waiver Update」(2026年7月10日)、Investing.com「ICFG receives waiver on $23.3 million loan amid covenant breach」
- ICFG Limited RNS「Results for Y/E 31 Dec 2025 and Suspension Lift」、同「Principal Subsidiary Share Split」(2026年10月28日)
- Capital Markets Mongolia「ICFG: Building the Infrastructure of Mongolian NBFI」、同「Investor’s Guide to Mongolia: NBFIs (2026 Q2 Updated)」 ― 市場シェア、資金調達残高、デジタルローン、業界NPL比率
- TECRA株式会社 プレスリリース「TECROWD96号ファンドの元本償還および配当金支払が完了」(2026年9月)
- 当ブログ:INVESCORE 決算分析(2025年12月期)