はじめに:「儲かる蓄電池」の前提が変わりつつある
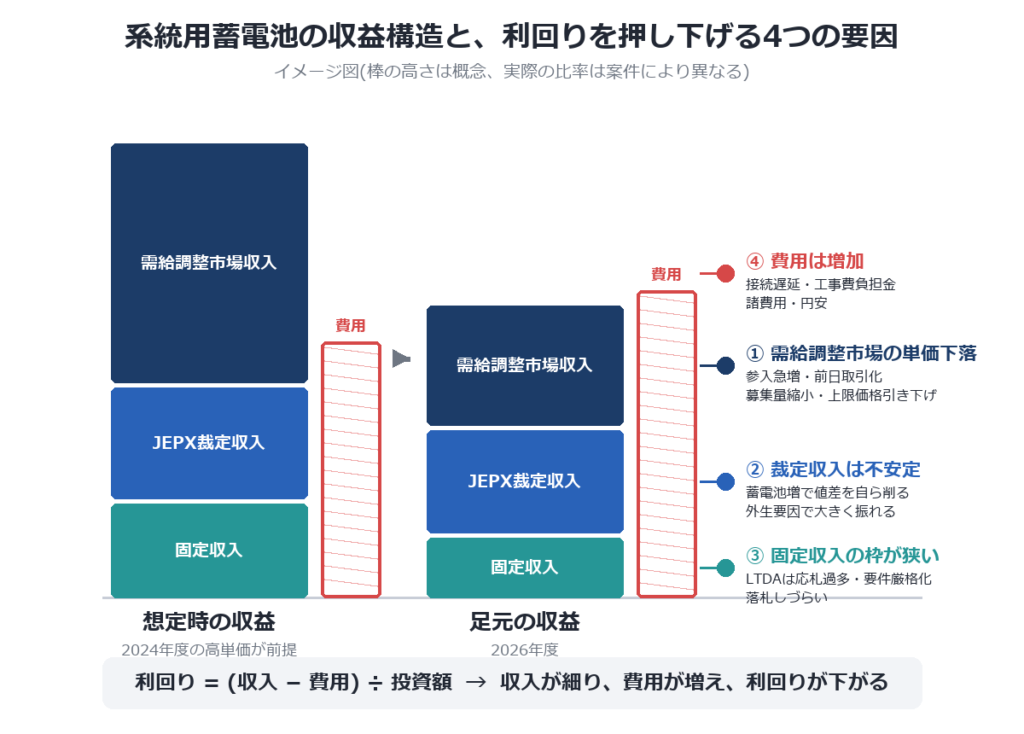
系統用蓄電池の想定利回りは、ここ1〜2年で明らかに下がっています。理由は一つではなく、「収益源の単価が下がった」「競争相手が急増した」「コストと制度上の負担が増えた」が同時に起きているためです。
2022年の電気事業法改正で系統用蓄電池が発電事業として位置づけられて以降、補助金や長期脱炭素電源オークションを追い風に、事業者の参入が一気に増えました。初期の案件では2桁に近いIRRが語られることもありましたが、足元では前提を大きく見直す案件が出ています。
この記事では、利回り低下の背景を4つの観点から整理します。
背景1:需給調整市場の単価が下がった
最大の要因は、収益の柱だった需給調整市場の単価下落です。2024年度の全商品取引開始直後は募集量に対して応札が不足し、約定単価が高止まりしました。この「高単価」を前提に事業計画を組んだ案件が多かったのが実情です。
その後、単価を押し下げる変化が重なりました。
- 蓄電池の参入急増:応札量が増え、文字どおり「奪い合い」に。約定単価は2025年末には全エリアで前月比低下と報告されています。
- 前日取引化(2026年3月〜):一次〜三次①が前日取引に移行。あわせて募集量を3σ相当から1σ相当へ縮小。
- 上限価格の引き下げ:19.51円→15円/ΔkW・30分。「調整力調達コストの高騰防止」が政策の狙いです。
- 手数料の引き上げ:EPRXの売買手数料は2026年度から0.03円→0.06円/ΔkW・30分。
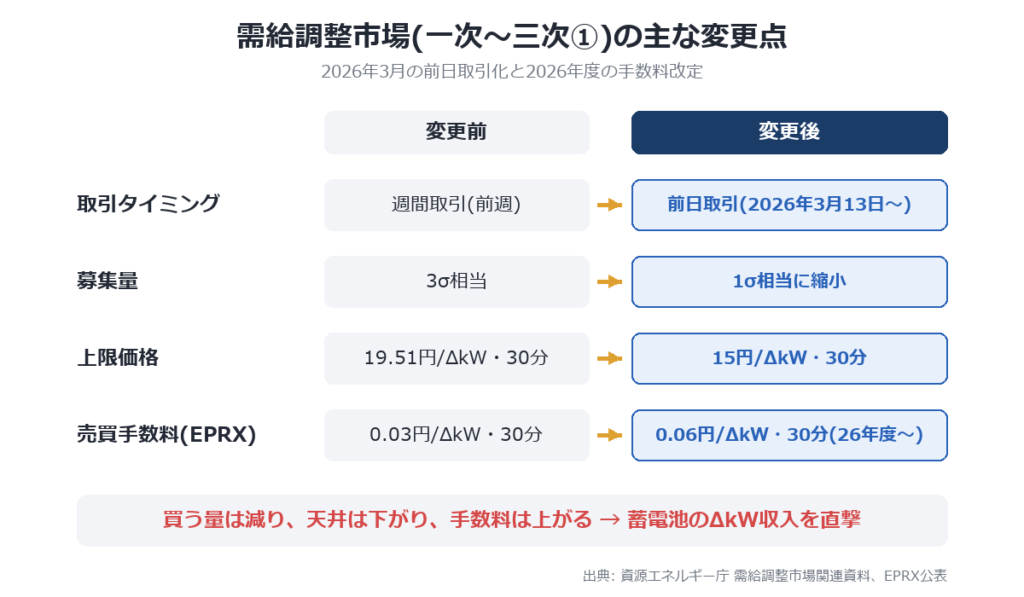
つまり「買う量は減り、売り手は増え、天井は下がった」状態です。政策としては狙いどおりですが、蓄電池事業者にとってはΔkW収入の直撃です。
背景2:卸市場の値差は「当てにしづらい」収入源
需給調整市場の代わりにJEPXでの裁定取引(安い時間に充電し、高い時間に放電)を収益の柱に据える動きがあります。ただし、この値差は年・季節による振れ幅が大きく、金融機関が評価しづらい「マーチャント収入」です。
- 是正しうる下方要因:蓄電池が増えるほど昼の安い時間に充電、夕方の高い時間に放電が集中し、値差そのものを自ら削ります(いわゆるカニバリゼーション)。夕方の需給ひっ迫も、原発再稼働や供給力確保で和らぐ方向です。
- 外生要因で大きく動く:一方、2026年10月のスポット平均は22.65円/kWhと前年同月(11.67円)の約1.9倍になるなど、燃料価格や需給次第で価格水準は大きく振れます。
- 取り分は値差の一部:充放電ロス(往復効率が例えれば85〜90%)、取引手数料、アグリゲーター手数料を引くと、手元に残るのは一部です。
ポイントは「値差が消えた」ではなく、「需給調整市場の穴を埋めるには不安定すぎる」という点です。結果として、事業計画上の保守的な想定利回りが下がります。
背景3:「固定収入」の枕が狭くなった
利回りを安定させる固定費型の収入(長期脱炭素電源オークション=LTDA、容量市場)も、獲得が難しくなっています。
- LTDAの狭き門:第1回では蓄電池が約109万kW落札しましたが、その後は応札が募集を大きく上回り、第3回は応札152.5万kWに対し落札55.1万kWとされます。2025年度応札分(2026年5月公表)のリチウムイオン蓄電池の落札は約55万kWとの報道です。
- 要件の厳格化:2025年度応札から、蓄電池の募集上限の縮小、6時間以上の長時間要件、サイバーセキュリティ基準などが追加されました。長時間化はkWあたりの設備費を押し上げます。
- 落札しても利回りは低め:LTDAは収入が安定する代わりに、他市場収益の約9割を還付する仕組みです。競争入札で応札価格を削るほど、「低リスク・低リターン」に寄っていきます。
落札できなかった案件はマーチャント(需給調整市場+卸市場)で勝負せざるを得ず、それが背景1・2の競争をさらに強める悪循環にもなっています。
背景4:接続・コスト・制度の負担が増えた
収入側だけでなく、費用と事業リスクの側も利回りを押し下げています。
- 系統接続の渋滞:接続検討申込が急増し、確度の低い「空押さえ」が国の審議会で問題視されています。工事費負担金は回答が出るまで分からず、想定より高額になるケースや、運転開始の遅れが起きやすくなっています。
- 充放電の制約:空容量が不足する場合、放電側は日本版コネクト&マネージ(ノンファーム型接続)による出力制御の対象になります。「動かしたい時に動かせない」ことは稼働率と収入に直結します。
- 系統利用に伴う費用:2024年度に始まった発電側課金や、充電時の託送料金の扱いが収支に影響します。【要確認】系統用蓄電池への最新の適用ルール。
- 設備費以外のコスト高:セル価格はLFPを中心に下落した一方、土地・建設・変電設備・人件費は上昇し、円安も重なっています。サイバーセキュリティ対応や長期のO&M・劣化対策も費用に上乗せされます。
- 補助金の競争:補助金は採択率が下がり、「補助金ありき」の計画は組みにくくなっています。【要確認】直近年度の採択件数・補助率。
まとめ:「高利回りの初期市場」から「運用力で差がつく市場」へ
利回り低下は、新しい市場が成熟する過程で自然に起きる動きでもあります。蓄電池そのものが不要になったわけではなく、「置けば儲かる」時期が終わったということです。
これから案件を検討するなら、次の点を確認したいところです。
- 収益試算が2024年度の需給調整市場単価を前提にしていないか
- 収入のうち固定(LTDA・容量市場・トーリング契約)とマーチャントの比率
- 系統接続の確度、工事費負担金、出力制御の可能性
- アグリゲーターの運用実績と手数料体系
- 劣化・保証・O&Mを含めた全期間のコスト
制度は今後も変わります。一つの市場に依存せず、複数の収入源を組み合わせて保守的に評価することが重要です。